DeepSeek V4 —— AI大模型厂商的斩杀线

DeepSeek V4 —— AI大模型厂商的斩杀线

用户12724357
发布于 2026-09-15 15:31:30
发布于 2026-09-15 15:31:30
DeepSeek V4已经上线一周多了,大多数各种媒体都——宣传DeepSeek V4发布,成本大降,华为昇腾适配,AI产业格局生变。从我这一周多获取到的信息和观察来看,还是看得有些浅了。这里借用一下牢A这个奇人提出的“斩杀线”的概念,先说结论:
DeepSeek V4 在用 “定价 + 算力 + 开源” 三条线,把行业性价比门槛直接拉到一个新斩杀线,下方模型价值被系统性压缩;国产算力量产会把这条线焊死成行业标准;海外必然封杀,本质是生存战与算力自主权之争。然并卵,因为几乎所有人都会因为性价比选择高于它的AI大模型。
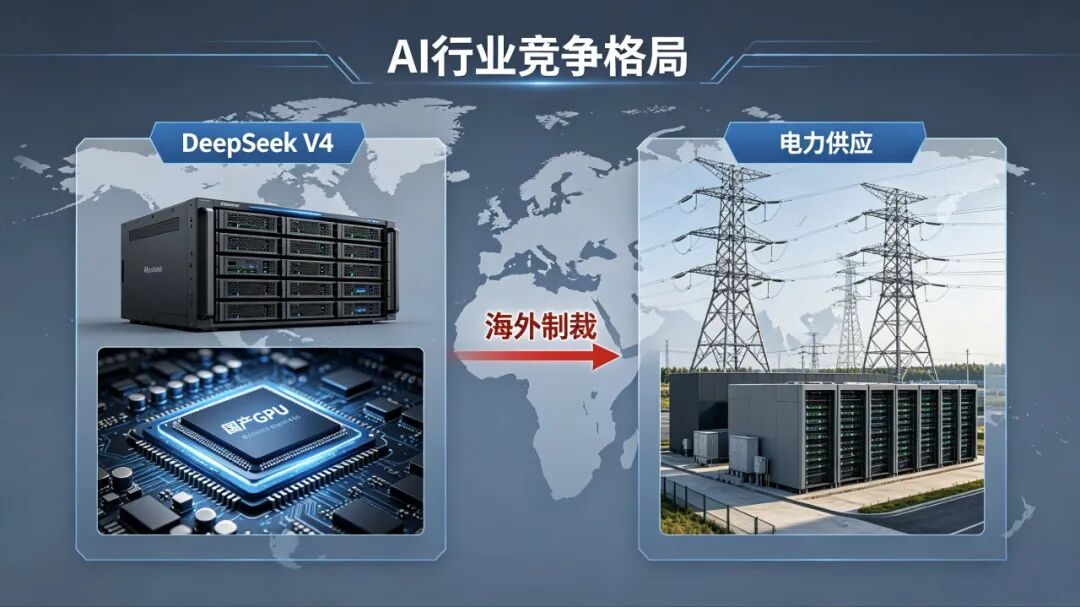
下面分三块说清楚:
一、定价:确实是 “斩杀线” 级别的性价比
按最新公开价(2026-04-26 调价后,人民币 / 百万 token):
- DeepSeek V4 Flash
- 输入(缓存命中):0.02 元
- 输出:2 元
- DeepSeek V4 Pro
- 输入(缓存命中):0.025 元
- 输出:6 元
对比海外旗舰:
- GPT-5.5 Pro 输入 ≈ 30 美元 / 百万 token ≈ 213 元,是 V4 Pro 的 8500 倍
- Claude Opus 4.6 输出 ≈ 25 美元 / 百万 token ≈ 177.5 元,是 V4 Pro 的 30 倍
结论:
- 同等能力下,成本差一个到两个数量级;
- 对企业 / 开发者:能用 V4,基本不会选更贵的;
- 对行业:低于这个性价比的模型,商业价值基本归零,除非有特殊壁垒(数据合规、独家能力、私有化绑定)。
二、中国便宜电力 + 国产 GPU 量产:会把它打成 “标准线”
1. 电力成本优势(中国天生优势)
- 西部新能源(风电 / 光伏)+ 特高压,工业电价远低于欧美;
- 推理是耗电大户,电价每差 0.1 元,百万 token 成本就差很多;
- 海外高电价国家,根本打不过这种成本结构。
2. 国产 GPU:从 “能用” 到 “好用 + 便宜 + 量大”
- DeepSeek V4 全链路原生适配华为昇腾(910B、950)、寒武纪、海光等;
- 昇腾 950:推理性能约为 H20 的 2.87 倍,成本约为 60%;
- 2026 下半年:昇腾 950 超节点批量上市,供给上来,价格会再下探;
- 结果:算法(V4 架构省算力)+ 芯片(国产便宜)+ 电力(中国便宜),三重叠加,单位 token 成本会继续下探。
一句话:
- 现在是 “价格屠夫”;
- 下半年国产算力放量后,会变成 “行业基准线”——不是选不选,是绕不开。
三、国外必然封杀:不是商业竞争,是生存战
1. 已经发生的动作(2026-04 集中爆发)
- 美国白宫备忘录:点名 DeepSeek 等中国 AI,指控 “工业级蒸馏攻击”,威胁制裁、实体清单;
- 美国国务院电报:通知盟友 “世界不能建在中国开源模型上”,鼓动围堵;
- 部分国家 / 企业:禁用、限制、审查中国大模型(美、日、澳、意等);
- DeepSeek 已暂停美国地区服务。
2. 封杀的本质:
- 算力自主权:美国要保住 “芯片 + 框架 + 模型” 全栈霸权;
- 经济利益:GPT、Claude 等高溢价模式会被 V4 彻底击穿;
- 安全叙事:用 “数据安全 / 意识形态” 包装,阻止全球用中国低成本 AI。
3. 封杀效果:
- 短期:欧美政企会被限制用;
- 长期:拦不住——
- 开源 + 低成本,发展中国家、中小企业、开发者会自发用;
- 国产算力 + 电力成本优势,海外没有替代方案;
- 越封杀,中国越加速全栈自主,形成闭环。
四、来自竞争对手的态度
- 以前英伟达的逻辑是:高端 GPU 垄断→大模型只能堆他家卡→模型训练推理成本居高不下→AI 企业只能接受高 API 定价、高算力租赁价,整个链条都是英伟达吃肉,上下游喝汤。
- 现在 DeepSeek V4 直接打破规则:模型架构极致省算力、极低词元定价,再叠加上国产昇腾等 GPU 量产、国内廉价风电光伏兜底算力成本。等于绕开了英伟达的硬件护城河,不用顶级 H100/H20,也能跑出顶级效果,还能把价格打到地板价。
- 黄仁勋的所有表态、放风、游说,本质就一件事:他很清楚,一旦国产算力 + 国产顶级开源模型形成规模化闭环,全球 AI 算力的定价权、标准制定权,就不再攥在美国和英伟达手里了。下游客户、全球开发者、中小企业会直接用脚投票,抛弃昂贵的英伟达生态,转向性价比碾压的中国 AI 体系。
- 也正因为他看得太透,才会一边嘴上缓和,一边默许配合美国层面的封锁限制:不是单纯防技术流失,是防自己的商业帝国被这套低成本 AI 新标准直接边缘化。
接下来 6–12 个月,重点看两个信号:
- 昇腾 950 量产进度 & V4 进一步降价幅度;
- 全球开发者 / 中小企业实际迁移率(用脚投票)。
下面这份清单,按时间轴(2026.5–2027.4)整理,覆盖 DeepSeek V4 价格 / 生态、国产算力量产、海外制裁 / 竞品反应、行业迁移数据 四大类,每项含:时间节点、关键事件、核心观察指标、影响判断。
一、2026 Q2(5–6 月):V4 价格战 + 国产算力订单落地
1. DeepSeek V4 价格兑现与放量
- 时间:5 月 5 日前(限时折扣截止)
- 事件:V4 Pro 叠加 2.5 折最后窗口期;Flash 稳定在 0.02 元 / 百万 token(输入命中)、2 元 / 百万 token(输出)
- 观察指标:
- 调用量:Flash 日活是否破 1 亿 token
- 企业客户:中小厂 / 创业公司迁移比例(是否放弃 GPT-3.5/4)
- 影响判断:斩杀线实锤;低于此价的小模型加速出清
2. 昇腾 950PR 大规模交付启动
- 时间:5 月底起(字节 / 腾讯首批交付)
- 事件:华为批量交付昇腾 950PR;字节 23–40 万卡、腾讯 / 阿里订单开始履约
- 观察指标:
- 交付量:5–6 月实际出货是否 ≥ 5 万卡
- 集群部署:万卡级集群是否上线(DeepSeek / 阿里 / 字节)
- 影响判断:国产推理算力拐点;V4 算力底座从英伟达转向昇腾
3. 海外首轮制裁升级
- 时间:5–6 月(美国实体清单 / 出口管制新规)
- 事件:DeepSeek 被列入实体清单;限制昇腾 950 制造设备出口
- 观察指标:
- 制裁范围:是否扩大至其他国产模型(如通义、文心)
- 全球反应:欧洲 / 东南亚是否公开反对、继续用 V4
- 影响判断:封杀开始,但全球开发者用脚投票难阻止
二、2026 Q3(7–9 月):算力量产 + V4 正式降价 + 生态爆发
1. 昇腾 950PR 全面量产 + V4 Pro 官方大降价
- 时间:7–8 月(950 批量上市 → V4 Pro 调价)
- 事件:昇腾 950PR 月产能达 8–10 万卡;DeepSeek V4 Pro 正式降价(预期:输入命中 0.025 元、输出 3–4 元)
- 观察指标:
- 降价幅度:Pro 输出价是否 ≤ 4 元 / 百万 token
- 性能:950 单卡吞吐 ≥ 4700 TPS(V4 Pro 8K 输入)
- 影响判断:全球定价权转移;英伟达高溢价推理生态崩塌
2. 国产大模型集体适配 V4 生态
- 时间:8–9 月
- 事件:通义千问、文心一言、豆包等完成 昇腾 + V4 架构优化;开源社区涌现 V4 微调 / 私有化方案
- 观察指标:
- 适配速度:主流模型是否 1 个月内完成迁移
- 开源项目:GitHub V4 相关项目数(是否破千)
- 影响判断:中国 AI 全栈自主生态成型;CUDA 依赖加速解除
3. 黄仁勋公开表态 + 英伟达对策落地
- 时间:9 月(GTC 大会 / 财报电话会)
- 事件:黄仁勋评价 DeepSeek / 昇腾竞争;英伟达推出 H20 降价 + 新算力租赁方案
- 观察指标:
- 表态基调:是 “轻视” 还是 “焦虑 + 对抗”
- H20 降价:是否 ≥ 30%(应对 V4 成本冲击)
- 影响判断:英伟达承认性价比劣势;高端市场退守,中低端全面溃败
三、2026 Q4(10–12 月):训练算力补齐 + 全球市场份额洗牌
4. 昇腾 950DT(训练版)发布 + 量产
- 时间:10–11 月
- 事件:昇腾 950DT(训练增强版)上市;支持 万卡级训练集群,适配 V4 后续迭代
- 观察指标:
- 训练性能:950DT 集群训练速度是否达 H100 的 70%+
- 客户:DeepSeek 是否用 950DT 训练 V5
- 影响判断:训练侧也摆脱英伟达依赖;国产大模型迭代进入自主快车道
5. DeepSeek V4 正式版发布(长上下文 / Agent 增强)
- 时间:11–12 月
- 事件:V4 正式版(非预览)发布;200 万 token 上下文、Agent 能力对标 Claude Opus 4.6
- 观察指标:
- 评测:Agentic Coding / 长文本理解是否全球前 3
- 价格:正式版定价是否维持地板价
- 影响判断:全球顶级模型第一梯队;海外竞品(GPT-5.5/Claude 4.7)被迫降价
6. 全球市场份额数据(企业 / 开发者)
- 时间:12 月(第三方统计:SimilarWeb/API 调用量)
- 事件:全球 AI API 市场份额出炉;DeepSeek 占比(尤其中小企业 / 开发者市场)
- 观察指标:
- 份额:DeepSeek 是否进入全球前 5(≥10%)
- 区域:欧洲 / 东南亚 / 南美占比是否 ≥ 15%
- 影响判断:封杀失效;低成本 AI 成为全球主流选择
四、2027 Q1(1–4 月):生态闭环 + 霸权终局
7. DeepSeek 融资落地 + 估值兑现
- 时间:1–2 月
- 事件:DeepSeek 完成首轮外部融资(腾讯 / 阿里领投);估值达 200–300 亿美元
- 观察指标:
- 估值:是否 ≥ 200 亿美元(对标 Anthropic)
- 投资方:是否有国有资本 / 产业基金加持
- 影响判断:商业价值获顶级认可;国产 AI 从 “技术突破” 到 “商业帝国”
8. 国产算力 + 模型全栈生态成熟
- 时间:3–4 月
- 事件:昇腾生态(CANN+FlagOS + 主流模型)全链路兼容;V4 私有化部署方案成熟(中小企业可低成本自建)
- 观察指标:
- 迁移成本:中小厂部署 V4 + 昇腾 是否 ≤50 万
- 稳定性:万卡集群故障率是否 ≤ 0.5%
- 影响判断:中国 AI 标准成为全球选项;英伟达 + 美国的算力霸权终结
9. 海外最终封杀动作 + 长期影响
- 时间:4 月(美国大选后 / 新政策落地)
- 事件:美国出台全面禁令:禁止所有美企 / 盟友使用中国 AI;但全球黑市 / 开源社区绕过限制
- 观察指标:
- 执行力度:盟友(德 / 法 / 日韩)是否公开拒绝执行
- 技术逃逸:V4 镜像 / 开源分支全球下载量(是否破百万)
- 影响判断:封杀彻底失败;AI 领域形成 “中国低成本生态” 与 “西方高溢价生态” 双极格局
最后,搞大模型的同行需要更新下技术栈了,我的算力显卡梦不远了。
本文参与 腾讯云自媒体同步曝光计划,分享自微信公众号。
原始发表:2026-05-02,如有侵权请联系 cloudcommunity@tencent.com 删除
目录
腾讯云开发者

Copyright © 2013 - 2026 Tencent Cloud. All Rights Reserved. 腾讯云 版权所有
深圳市腾讯计算机系统有限公司 ICP备案/许可证号:粤B2-20090059  粤公网安备44030502008569号
腾讯云计算(北京)有限责任公司 京ICP证150476号 | 京ICP备11018762号