十亿独角兽荒:Agent 赛道最值钱的那层,被两头吸干了

十亿独角兽荒:Agent 赛道最值钱的那层,被两头吸干了

瑭宋元
发布于 2026-09-17 20:48:05
发布于 2026-09-17 20:48:05
全球已有 Harvey、Sierra、月之暗面破十亿——可为什么没有一个「纯种」Agent 独角兽?
「Agent 赛道还没诞生 10 亿美元独角兽」——这句话在 2026 年 8 月,已经被悄悄证伪了。Harvey、Sierra、月之暗面,估值统统越过十亿美金线。真正值得追问的,是另一件事:为什么破线的全都是「不纯」的玩家,而「纯做 Agent」的那一层,始终长不出独角兽?答案不是赛道不火,而是最值钱的中间层,正被上下两头同时吸干。
一、先认账:独角兽其实已经批量出现
翻开花旗、红杉、AgentMarketCap 的台账,Agent 赛道早已不是荒原。只是它们的出身,出奇地一致——没有一家是因为「做了个通用 Agent 框架」而成事的。
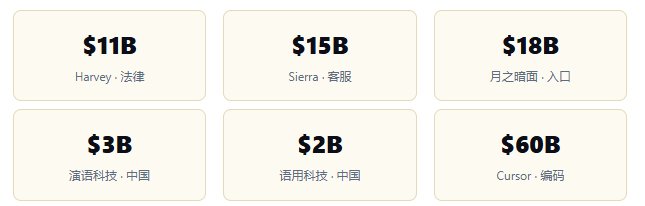
演语科技(LiblibAI / Agent 星流)ARR 已破 3 亿美元,启动港股 IPO;语用科技由前千问技术负责人林俊旸创办,成立仅三个月、产品未发,天使轮就站上 20 亿美元。独角兽不仅来了,还来得很快。但把它们按「出生证」排开,你会发现一个诡异的共性——它们要么卡在垂直场景,要么卡在流量入口,唯独没有一家是靠「编排层」本身封神的。
二、荒在哪:中间层正被「商品化时钟」追着跑
AgentMarketCap 在 2026 Q2 画了一张「商品化时钟」:推理层商品化进度 95%,编排层 70%。意思是——当你还在写 Agent 框架,模型厂商已经把你要做的事,变成了免费内置的能力。
层级 | 商品化进度 | 发生了什么 |
|---|---|---|
推理层 | 95% | token 两年降 280 倍,已成水电 |
编排层 | 70% | LangChain 被讽 thin wrapper |
企业账单 | +320% | 成本降了,账却翻了三倍 |
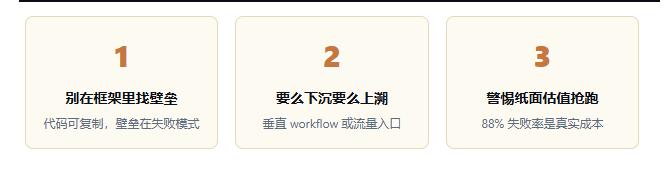
两面夹击的真实路径很清楚:上方,OpenAI 推 Agents SDK、Anthropic 推 Claude Code 与 Computer Use、Google 推 Vertex Agent Builder——模型自己就能当 Agent,编排框架的价值被层层削薄;下方,开发者干脆绕过框架直接调 SDK,LangChain 被吐槽「给简单 API 包了过多抽象层」。53ai 的深度分析把框架壁垒拆成五层,结论冷酷:纯框架代码壁垒极弱,可在一周内复制。
三、值钱的都「不纯」:垂直深耕,或入口模型
把十亿俱乐部拆开看,赢家只有两条路:
① 下沉到垂直 workflow
Harvey 懂法律文书与司法管辖,Sierra 懂客服 SLA,Cursor 懂代码库语义索引与 Diff 应用。它们的壁垒不是「调了哪个模型」,而是对失败模式的深度理解——这恰恰是别人难以快速复制的脏活累活。
② 上溯到流量 / 模型入口
月之暗面、演语科技卡住的是分发与生态。资本的逻辑很直白:与其赌一个「通用编排层」,不如赌一个能触达千万用户的入口,或一支能自我进化的模型团队。
「当前在生成式 AI 中,似乎不存在任何系统性护城河。」 —— a16z
四、中国的「抢跑式」破局,与并存的泡沫
中国市场更有戏剧性。2026 上半年,中国 AI 创业融资总额突破 3000 亿元,钱最密集的地方,恰恰是那些「还没拿出公开产品、只靠蓝图和创始人背景」的 Agent 明星项目。语用科技三个月、没产品、20 亿美元——放在两年前几乎不可想象。这既是抢跑,也是温度计:一级市场对 Agent 的热情远没退烧。
但泡沫的信号同样刺眼:
• HappyRobot 估值 12 亿美元,却被媒体追出「查无此公司」;
• 行业 pilot 失败率高达 88%,已被市场悄悄「定价」进估值模型;
• 语用式「没产品先 20 亿」的豪赌,一旦产品不及预期,纸面身价就是压肩的石头。
五、价值虹吸下的三条生存法则
写在最后
「独角兽荒」从来不是 Agent 不火,而是价值正在重新分配。模型向下吞、场景向上锁,卡在中间的「调度层」成了最拥挤也最稀薄的地方。谁能在垂直里挖出深井,或在入口处筑起高墙,谁才配得上这轮十亿估值——其余的,终将被商品化的时钟追上。
本文参与 腾讯云自媒体同步曝光计划,分享自微信公众号。
原始发表:2026-08-23,如有侵权请联系 cloudcommunity@tencent.com 删除
目录
腾讯云开发者

Copyright © 2013 - 2026 Tencent Cloud. All Rights Reserved. 腾讯云 版权所有
深圳市腾讯计算机系统有限公司 ICP备案/许可证号:粤B2-20090059  粤公网安备44030502008569号
腾讯云计算(北京)有限责任公司 京ICP证150476号 | 京ICP备11018762号