腾讯不造更强的工具要造「Agent 时代的操作系统」

腾讯不造更强的工具要造「Agent 时代的操作系统」

瑭宋元
发布于 2026-09-17 21:29:07
发布于 2026-09-17 21:29:07
WorkBuddy 开放平台 9.2 上线,首批超百家伙伴接入,首期开放五大生态能力。国内首个同时打通硬件、应用与开发者三层生态的 Agent 基座——AI 行业的竞争层级,被抬高了一档
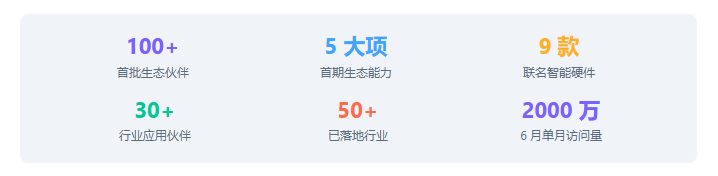
9 月 2 日,腾讯 WorkBuddy 宣布开放平台(open.WorkBuddy.cn)正式上线,首批引入超百家生态伙伴,面向智能硬件、行业应用与开发者开放底层 Agent 能力。
一句话概括它的分量:这是 WorkBuddy 自今年 3 月上线以来,第一次披露完整的开放生态战略;据上证报、央广网报道,它也是国内 AI Agent 赛道首个同时打通硬件、应用与开发者三层生态的开放平台。
但如果只把它看成「腾讯又开了一个平台」,会严重低估这件事。它真正改变的是这个行业的竞争维度。
一、先看清:到底开放了什么
首期开放的五大生态能力:
能力 | 开放给谁 |
|---|---|
技能接入 | 把专业 Know-How 封装成可复用 Skill |
专家入驻 | Agent 型 / Team 型两种形态 |
专家团协作 | 多个专家智能体协同完成长链条任务 |
连接器打通 | 支持 MCP 与 CLI 双方案,可接入任意外部服务 |
外部应用接入 | 伙伴把自己的应用接进 WorkBuddy |
入驻门槛也放得很低:企业可用腾讯云账号、微信公众号/小程序账号或企业法人实名认证;个人开发者用身份证、手机号、邮箱即可。这个低门槛本身就是战略意图——它要的是数量,不是精英。
二、刘毅那句话,才是整场的题眼
腾讯云副总裁、腾讯 CodeBuddy & WorkBuddy 负责人刘毅在发布会上说了两段话,我认为值得单独拎出来:
「真正的生产力,从来不取决于一个工具有多强,而取决于它能连接多少能力、走进多少场景。」
「我们希望把 WorkBuddy 打造成面向 Agent 时代的操作系统——不是做一个更强的工具,而是做一个能承载所有工具的平台。」
这两句话连起来,是一次竞争维度的跃迁。
过去两年,AI 行业比的是单点能力:谁的模型更强、谁的 Agent 更能干、谁的榜单排名更高。但「操作系统」这三个字意味着另一套游戏——定义标准、分配流量、抽取分成。
我的判断一:单点能力的领先窗口期,被进一步压缩了。你的模型再强,如果不能接入别人的硬件、不能承载别人的应用,你就只是「一项能力」,而不是「一个平台」。而在平台面前,能力是可以被替换的。
这个判断有个很好的对照。数博会上,智谱董事长刘德兵说:「拥有定价权的不是 token 本身,而是 token 最终能完成什么任务。」腾讯这次则往前又推了一步——价值不只在你能完成什么任务,更在你能承载多少人的任务。
三、第一层:让硬件厂商「无需自建 AI」
先看硬件这一层。围绕「听、看、记、聊、协」五类触点,WorkBuddy 已接入智能眼镜、录音卡片、麦克风、耳机、桌面陪伴设备、键鼠、PC 与平板、智能穿戴设备、手机等十余个品类、超过 30 个品牌。
发布会现场首发 9 款联名智能硬件,合作方阵容很整齐:
品牌 | 品类方向 |
|---|---|
Plaud | 录音卡片 / 通话录音 |
乐奇 Rokid | 智能眼镜 |
影石 Insta360 | 影像采集 |
科大讯飞 | 麦克风 / 语音 |
安克 Anker / 猛玛 MOMA / 京东京造 | 耳机、音频、周边 |
关键在于腾讯给的条件:厂商无需自建 AI,也不必改变产品形态——一次接入即可打通硬件、App、PC、Web 多端。
我的判断二:AI 硬件的分工被重新划定了。过去两年,几乎每个硬件厂商都在焦虑「AI 化」——自己接大模型、自己做 Agent,投入巨大且体验割裂。腾讯给出的新分工是:硬件负责采集(听、看),Agent 底座负责理解、规划、执行。这对中小硬件厂商是一次实打实的减负。
四、真正的护城河:硬件可以复制,跨端记忆不能
硬件接入本身不难复制,真正难的是腾讯反复强调的那件事——账号、任务、记忆与产物在设备之间无缝流转。
官方给的两个场景很能说明问题:
场景一 · 会议室 用户戴着眼镜进会议室,发言转写 → 会议纪要 → 待办 → 跟进邮件,由同一条链路完成。
场景二 · 外出访谈 看到与听到的内容自动归档为可检索的记忆,事后可以直接追问「上周客户提的具体需求是什么」,并调用 WorkBuddy 完成任务。
我的判断三:这是 Agent 时代的「钥匙串」。硬件会被复制,参数会被追平,但一个跨设备、跨应用、连续不中断的记忆与任务上下文,迁走的成本极高——这才是 WorkBuddy 真正在挖的护城河。
五、第二层:Buddy 应用,从「软件 + AI」到「AI + 软件」
这次还首次推出了「Buddy 应用」入口——由合作伙伴基于 WorkBuddy Agent 底座构建、面向具体行业与场景的品牌化 AI 工作台。
已有 30 多个伙伴共建,覆盖金融、SaaS、法律、医疗、教育、公益、设计等 20 多个领域:
领域 | 代表伙伴 |
|---|---|
金融 | 通达信、广发证券、易方达 |
法律 | 北大法宝 |
SaaS / 人力 / BI | 微盟、北森、帆软 |
设计 | 美图设计室 |
公益 / 教育 / 文博 / 医疗 | 腾讯 SSV、腾讯健康 |
模式是:伙伴无需自研 AI,只需把自身场景、业务上下文、工具能力与品牌接进来,即可获得完整形态的 AI Agent 办公产品。
我的判断四:主体变了。过去 SaaS 的 AI 化路径是「软件 + AI」——在原有软件里加个 AI 按钮,软件是主体。Buddy 应用是「AI + 软件」——Agent 是主体,软件退化为被调用的能力。对 SaaS 厂商,这既是省下自研 AI 成本的红利,也是把用户入口交出去的风险。
六、第三层:开发者三件套,以及那个被忽略的数字 42
面向开发者,平台同步开放 Skill(技能)、Expert(专家)、Connector(连接器)三大能力。其中两个细节值得注意:Expert 市场涵盖 Agent 型与 Team 型两种形态;Connector 支持 MCP 与 CLI 双方案,可接入任意外部服务。
目前平台上已有 100 多家伙伴在此共创,覆盖金融、SaaS、教育、医疗等 10 多个行业。
但整场发布会里,我认为最值得琢磨的不是那些大数字,而是「公益 Buddy」这个案例的拆解颗粒度:
「公益 Buddy」的业务拆解颗粒度
场景能力 42 条
协同智能体 15 个
场景胶囊 11 个
覆盖资助申请、票据处理、尽调分析、慈善法解读等环节;认证机构 2026 年内每月可申领 5000 积分
我的判断五:真正的门槛不是技术,是「业务上下文的颗粒度」。做好一个行业 Agent,要的不是更强的模型,而是把一个机构的真实工作方式拆到 42 条能力这个颗粒度。这是脏活累活,也是别人抄不走的 Know-How。 推论很直接:Agent 时代最稀缺的人才,不是会调模型的,是能把业务流程拆成能力单元的人。
七、对整个 AI 行业,这意味着什么
把三层放在一起看,我的整体判断是四条:
1. 竞争从「能力赛」转向「承载赛」。模型厂商的议价权会被平台进一步稀释——就像移动互联网时代,再强的单机应用也得看应用商店的脸色。
2. 「自研 Agent 底座」对多数公司变得不划算。类比很直接:做 App 不需要自己造手机操作系统。未来做行业 AI 工作台,大概率也不需要自己造 Agent 底座。
3. 硬件与软件的边界被重划。采集归硬件与既有软件,理解 / 规划 / 执行归 Agent 底座。中间那层「自己造一个 AI」的投入,正在被挤压掉。
4. 下一个战场是「分发 + 分账」。腾讯自己说了,开放平台的支付能力与分发通路正在加速建设。谁先把这套机制跑通,谁才能真正留住开发者。
八、三个隐忧:决定它能走多远
1. 「国内首个」是腾讯与媒体口径。目前缺少第三方权威认定。这话我照实转述,但也提醒:越是自我定义的「首个」,越要看后续 6 个月的真实接入数据。
2. 分账机制还没建成,这是最大不确定性。官方表述是「支付能力与分发通路正在加速建设」——翻译过来是还没到位。没有分账机制的生态,是留不住开发者的。Skill 做得再好不能变现,热情就会过去。
3. 既当裁判又当运动员。伙伴名单里,腾讯健康、腾讯 SSV 都是腾讯自己的业务。平台方同时下场做行业应用,会让第三方伙伴在投入时有所保留。此外,跨端记忆意味着更强的数据集中度,隐私与合规压力会随规模同步上升;SaaS 伙伴也需警惕沦为「能力供应商」而失去品牌与用户。
九、给从业者的四条判断
硬件厂商:别再自研 Agent 底座了,那是重复投入。但要想清楚一件事——「采集端」的不可替代性在哪。如果采集能力本身可替代,接入平台就等于交出灵魂。
SaaS / 行业软件:接入确实省下自研 AI 的钱,但务必守住「业务上下文」这个核心资产——那 42 条能力的来源,才是你真正的护城河,不是你的 UI。
开发者:Skill / Expert / Connector 是一个新的分发位,早期有红利。但先看清分账机制什么时候落地,再决定投入多少。
普通用户:跨端记忆真正的变化是——你的 AI 开始有了「连续的人格」。它记得上周会议、记得你追问过的客户、记得你偏好的输出格式。这是一次人机关系的质变,也是便利与隐私之间新的取舍。
结 语
回到刘毅那句话——「不是做一个更强的工具,而是做一个能承载所有工具的平台。」
这句话真正的分量在于,它把 AI 行业的竞争从「谁更强」,改成了「谁承载得多」。而在后者这场游戏里,模型能力只是入场券,不是胜负手。
对腾讯来说,这条路是用开放换生态;对行业来说,这意味着一把钥匙正在易手——从模型厂商手里,滑向能定义标准、分配流量、收得上税的生态方。
本文参与 腾讯云自媒体同步曝光计划,分享自微信公众号。
原始发表:2026-09-02,如有侵权请联系 cloudcommunity@tencent.com 删除
腾讯云开发者

Copyright © 2013 - 2026 Tencent Cloud. All Rights Reserved. 腾讯云 版权所有
深圳市腾讯计算机系统有限公司 ICP备案/许可证号:粤B2-20090059  粤公网安备44030502008569号
腾讯云计算(北京)有限责任公司 京ICP证150476号 | 京ICP备11018762号