律师实测|用 WorkBuddy 30 分钟搞定多案破产债权申报:从材料整理到三套文书一键生成
原创
律师实测|用 WorkBuddy 30 分钟搞定多案破产债权申报:从材料整理到三套文书一键生成
原创
用户12912374
发布于 2026-11-20 13:52:33
发布于 2026-11-20 13:52:33
#WorkBuddy#
说明:本文案例已做脱敏处理,当事人名称、案号、精确金额等均以代称或约数呈现,仅保留方法与流程。
作者系执业律师。
最近接了一个破产清算案件的债权申报工作,涉及两家债权人、三份生效判决、三个独立债权。看似只是"填个表",实际做起来全是坑: 材料散落在几十个 PDF、Word、Excel 和截图里,判决书、合同、执行裁定、保全材料混在一起; 申报附件里既有要填的表格,也有"提示怎么填"的说明文字,交上去前必须删干净; 利息要按 LPR 分段算,还要算迟延履行的加倍利息,截止日必须是破产受理日,不是今天; 同一家债权人的两笔债权要按指引分开申报,不能合并;另一家只有一笔债权,不能凭空多出"第二笔"; 联系人、地址、事实理由的段落格式,每一份都要统一; 更隐蔽的是:其中一案在几年前已经领过一笔执行款,如果没发现、仍按全额申报,就可能构成多报。
这些活儿人工做,光核对就要大半天。我这次用 WorkBuddy 全程处理,从材料归集到三套文书定稿,大约半小时。下面把完整流程和踩过的坑写出来。
一、先说场景:债权申报为什么让人头大 上面那些坑,每一个都不难,但叠在一起就很磨人。更麻烦的是三案并行——两家债权人、三笔债权,材料 filenames 长得都差不多,一不留神就会把 A 案的信息写进 B 案。这也是我后来专门做一张对照表的原因。
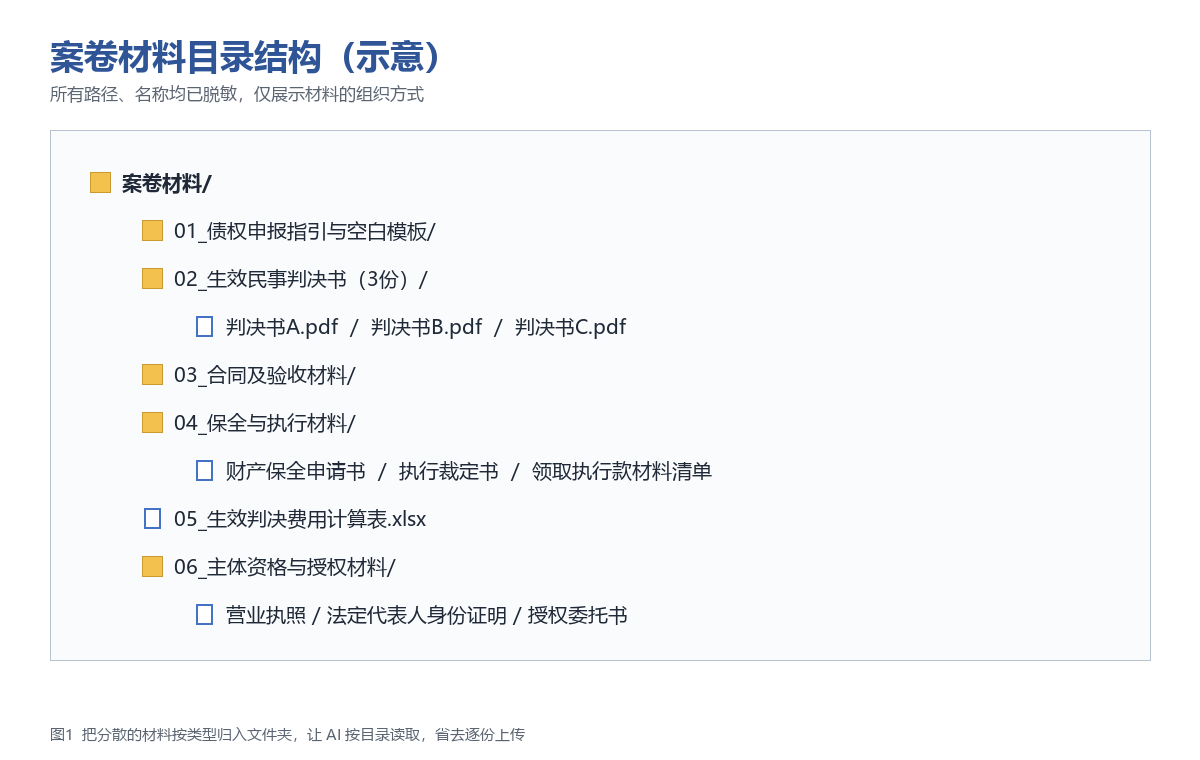
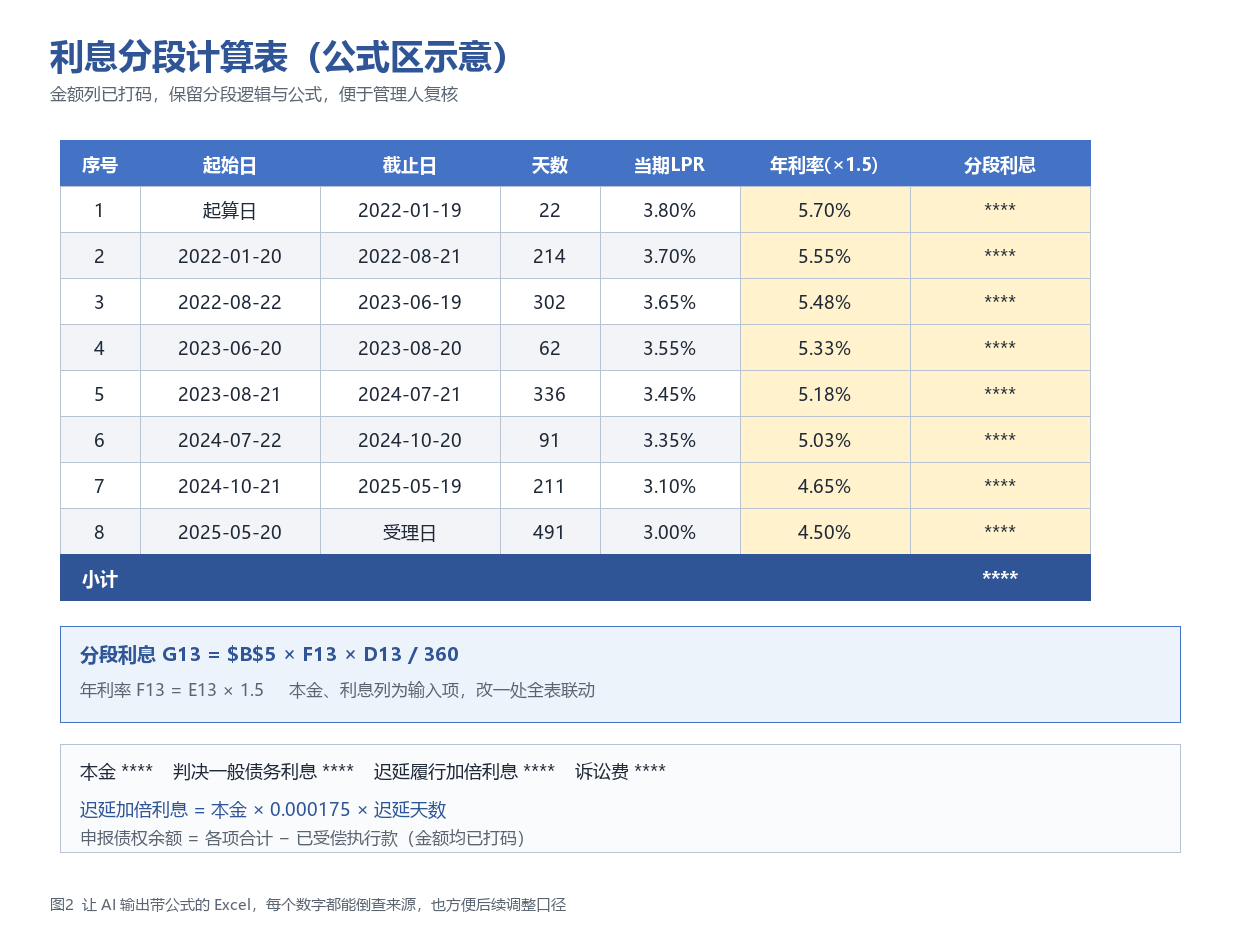
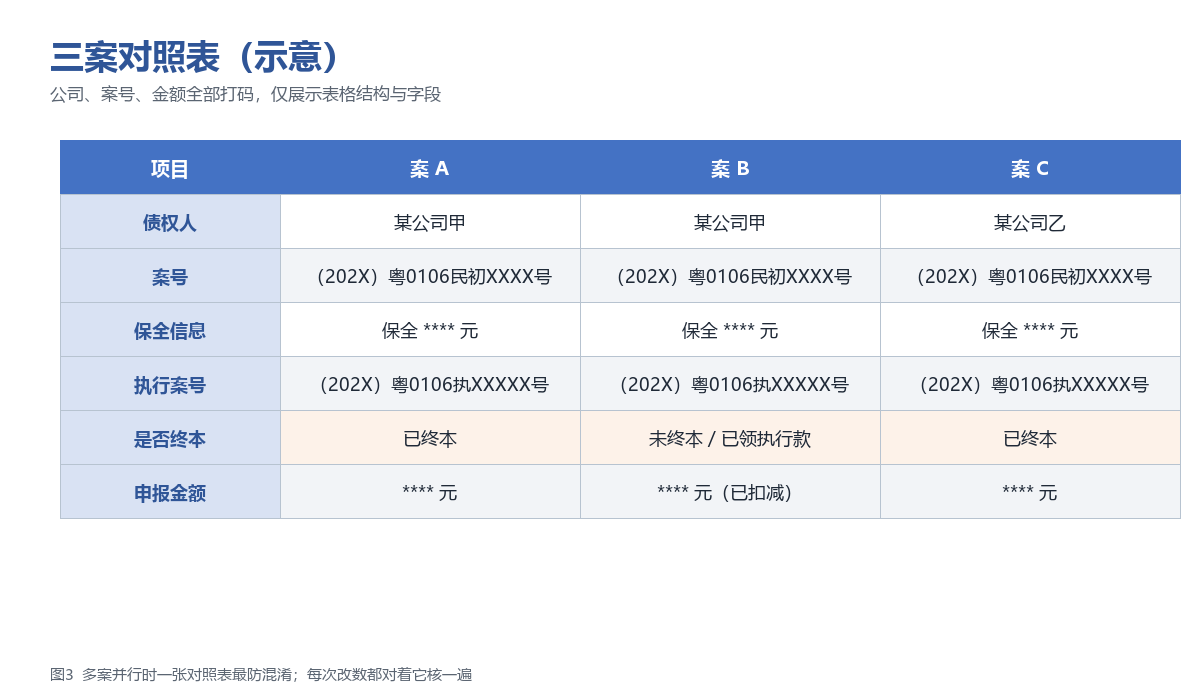
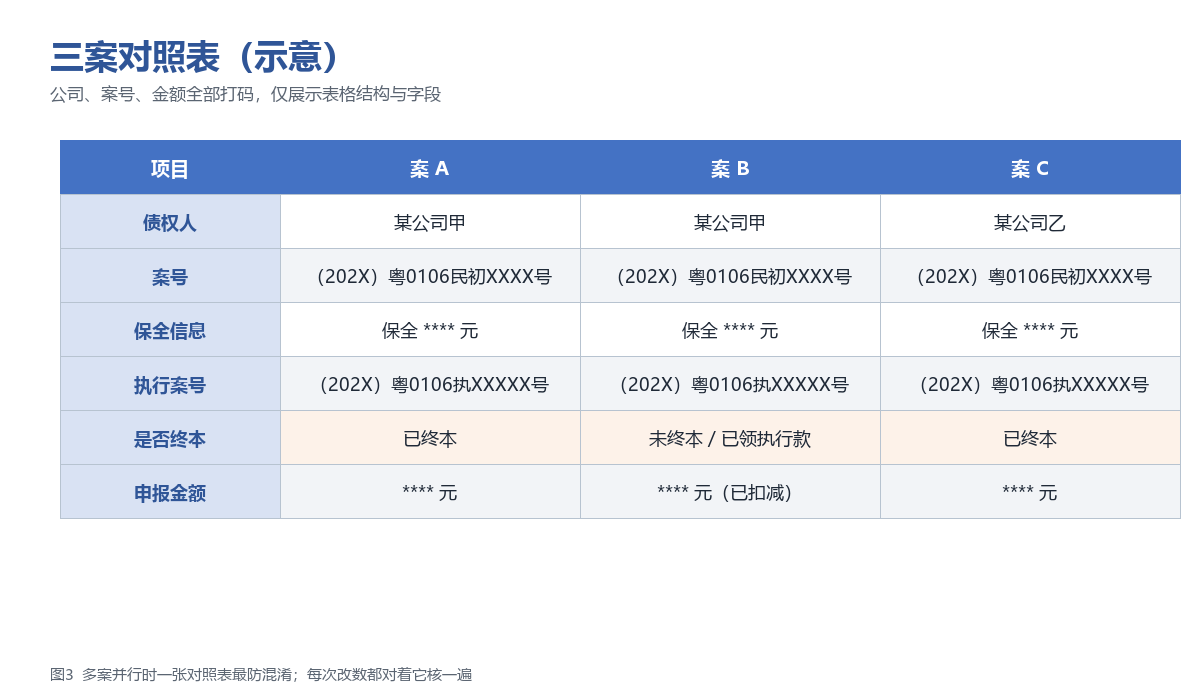
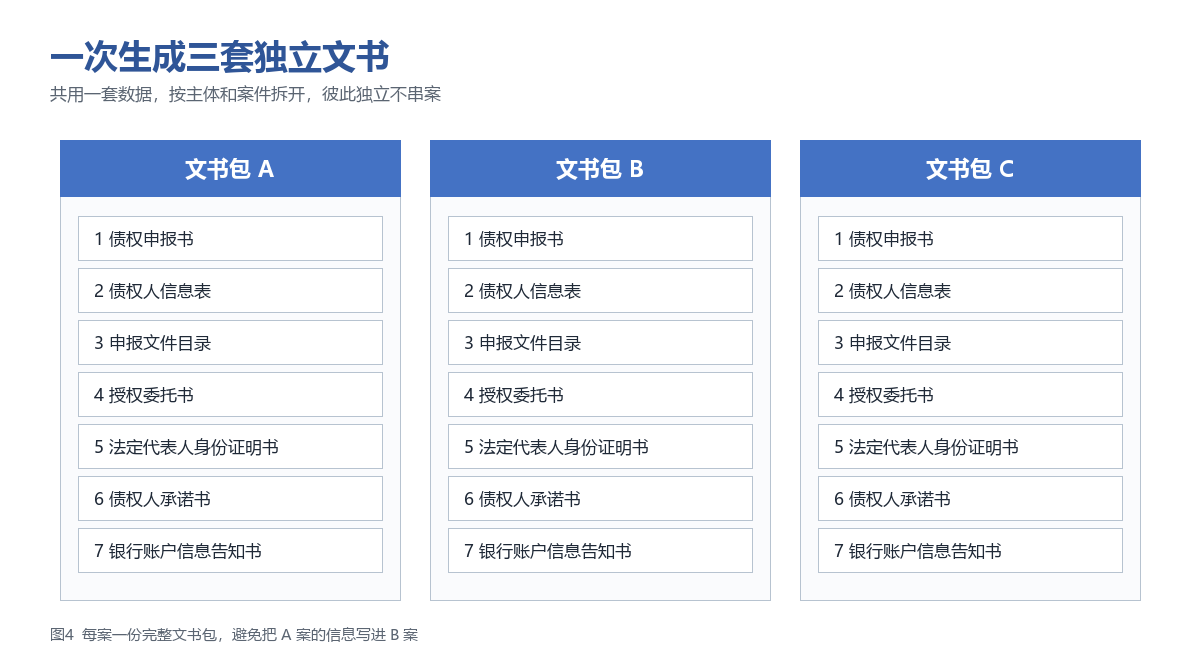
二、完整实操流程 第 1 步:材料不用上传,直接让 AI 读本地文件夹 这是我觉得最省事的一点。所有案卷资料都在本地一个文件夹里(判决、合同、执行材料、费用表等),我只要把路径告诉 WorkBuddy,它就能直接读取,不需要一份份上传。 关键操作:直接给出文件夹绝对路径,例如 E:/材料目录/,然后说明"按这个目录里的判决书和费用表整理债权信息"。 PDF 判决书、Excel 费用表、Word 附件都能读,图片里的手写内容也能识别。这一步省掉了最烦人的"上传—等待—再上传"循环。 第 2 步:从判决书和费用表里提取核心数据 让 WorkBuddy 从三份判决里提取:债权人、债务人、案号、本金、利息起算日、迟延履行起算日、诉讼费/保全费。再对照 Excel 费用表核对。 要点:一定要让 AI 把提取结果列成结构化清单,你目视核对一遍再进入下一步。AI 读 PDF 很准,但案号、金额这类关键字段,人工过一眼是必须的。 第 3 步:利息计算——最容易出错的地方 这是我要求最严格的一环。让 WorkBuddy 按下面的规则算,并生成一份可追溯的 Excel 明细表: 1. 一般债务利息 = 本金 × 各期一年期 LPR × 1.5 × 天数 / 360,按 LPR 调整节点分段计算; 2. 迟延履行加倍利息 = 本金 × 日万分之一点七五 × 迟延天数; 3. 两项都算到破产受理日为止(本例是 2026-09-23),不是算到填报当天; 4. 诉讼费按生效判决确定由被告负担的部分计入; 5. 明细表里要写清每一段的起止日期、天数、当期 LPR、公式,方便管理人复核。 让 AI 生成带公式的 Excel,而不是只给一个数字——这样每个数都能倒查来源,也方便后面改口径。 第 4 步:按主体拆分,一次生成三套文书 这是整个流程里我最满意的部分。两家债权人、三笔债权,我让 WorkBuddy 直接从空白模板批量生成三套独立文档,每套都包含:债权申报书、债权人信息表、文件目录、授权委托书、法定代表人身份证明书、债权人承诺书、银行账户信息告知书。 按主体和案件拆开,每个案子一份,不合并、不串案。三套文书共用一套数据,但彼此独立,避免"这家债权人的信息跑到那家去"。 第 5 步:细节迭代——把"提示文字"清干净 模板里混着"提示怎么填"的说明文字,第一轮生成后必须清理。我集中提了几条要求,AI 一次改到位: 删掉所有提示性文字,交付即可提交的版本; 只有一笔债权的那份,不许出现"第二笔债权"字样; 不要重复写"第一笔债权"; 事实理由拆成三段,段与段之间留空行; 联系人、电话、地址统一替换成指定内容; 附件名称要和实际生成的 Excel 文件名完全一致(我一开始写简称,被要求改成全称,这点很关键)。 经验:需求尽量一次性说清楚。说得越模糊,AI 来回改的轮次越多,反而费时。 第 6 步:交叉核对,揪出隐藏的"已领执行款" 这一步充分体现了 AI 做交叉核对的价值。在整理执行材料时,WorkBuddy 从一份《领取执行款材料清单》里发现:其中一案在 2023 年 3 月已经领取过一笔执行款,金额十万余元。 而申报书原本是按全额填的。如果直接提交,就可能构成多报。 发现后我做了三件事: 1. 让 AI 标出这笔款的来源文件和具体文字,人工确认真实性; 2. 按"申报总额 − 已受偿金额"重算债权余额,并在事实理由里写明"已受偿执行款 XX 元,其余款项未获清偿"; 3. 在利息明细表里新增一行"已受偿执行款"作为扣减项,总额行改成"申报债权余额"。 这个坑靠人眼很容易漏——几十份材料里的一句话,AI 扫一遍就抓出来了。 第 7 步:一张对照表,防止案件搞混 三案并行,最怕的就是张冠李戴。我让 WorkBuddy 生成了一张对照表,列包括:公司名字、被告、原告、案号、保全信息、执行案号、是否终本、申报金额。 每案一行,一眼看清。后续无论改金额还是补材料,都对着这张表核实,效率很高。
三、几个真正省时间的技巧 1. 一次性把需求说清楚,别挤牙膏式地一轮轮补要求。 2. 让 AI 做交叉核对,特别是"有没有收过款""有没有终本"这类隐藏信息,往往一句话藏在一堆材料里。 3. 金额类结果要可追溯,坚持让 AI 输出带公式的 Excel,而不是只给结论。 4. 多案并行一定做对照表,这是防止混淆成本最低的办法。 5. 文件被 Word 打开锁住时,让 AI 输出新文件名(比如加"终稿""最终版"),不要硬覆盖,省去关闭重开的麻烦。
四、避坑清单 利息截止日是破产受理日,不是填报日; 同一债权人的多笔债权要分开申报,一笔的不要写成多笔; 模板里的提示文字必须删干净; 附件名称要和实际文件名完全一致; 已受偿的执行款要主动扣减并写明,别按全额报; 对外分享时,案件信息必须脱敏——去掉当事人全称、统一社会信用代码、案号、精确金额和联系方式。
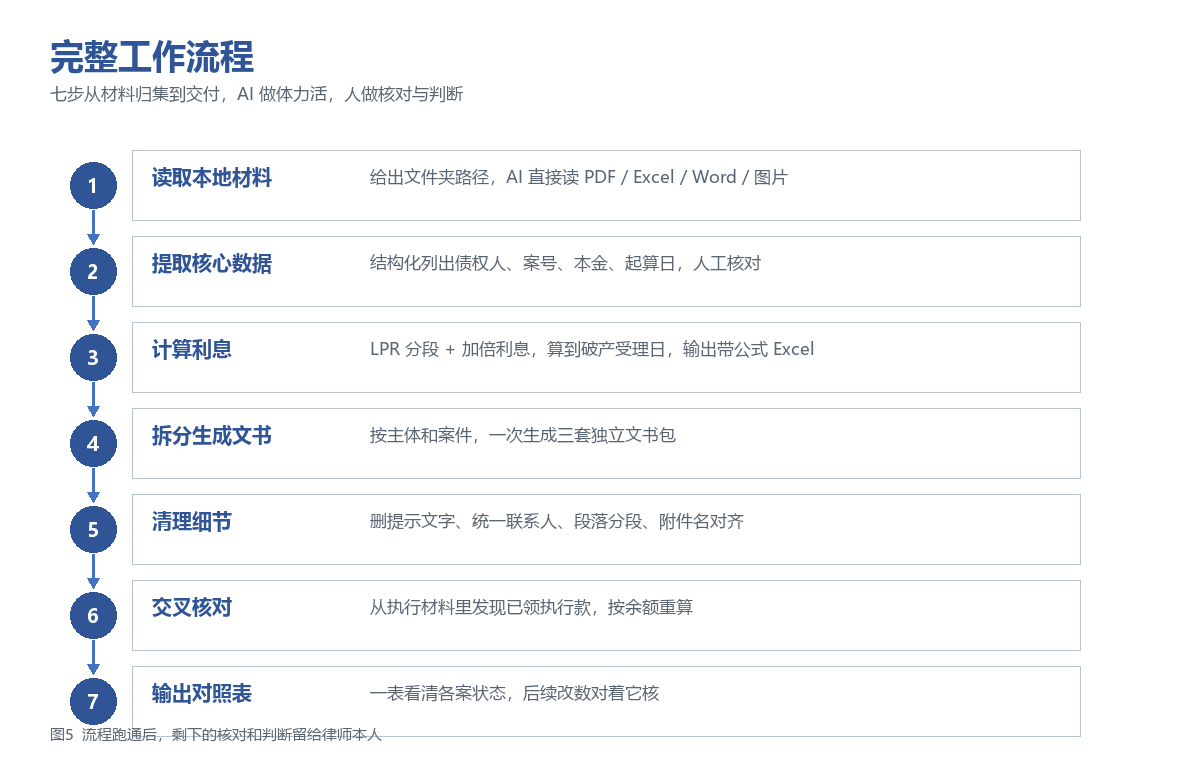
五、写在最后 这次最深的感受是:AI 在这类工作里的价值,不只是"帮你写字",而是把分散在几十份材料里的信息串起来,并替你发现你没注意到的矛盾点——比如那笔差点漏掉的执行款。 流程跑通之后,剩下的就是核对和判断,这两件事还是得律师本人来。工具把体力活拿走,人把注意力放在风险点上,这才是合适的分工。#WorkBuddy#
原创声明:本文系作者授权腾讯云开发者社区发表,未经许可,不得转载。
如有侵权,请联系 cloudcommunity@tencent.com 删除。
腾讯云开发者

Copyright © 2013 - 2026 Tencent Cloud. All Rights Reserved. 腾讯云 版权所有
深圳市腾讯计算机系统有限公司 ICP备案/许可证号:粤B2-20090059  粤公网安备44030502008569号
腾讯云计算(北京)有限责任公司 京ICP证150476号 | 京ICP备11018762号