从资产配置到可视化:零依赖 Python 构建长期持仓看板
原创
从资产配置到可视化:零依赖 Python 构建长期持仓看板
原创
用户12915571
发布于 2026-11-21 21:27:14
发布于 2026-11-21 21:27:14
摘要:本文以“长持看盘”项目为案例,讲解如何仅用 Python 标准库和原生前端,打造一个集多源行情容灾、技术指标信号、真实持仓驱动的买入建议、再平衡纪律、K 线与收益可视化于一体的私人资产配置看板。不依赖任何第三方 Web 框架或前端构建工具,适合想管理自己长期组合的个人投资者与 Python 爱好者。
推荐标签:Python、资产配置、数据可视化、量化、Canvas、个人理财
一、背景与目标
长期持有指数基金和低波动资产,最大的敌人往往不是市场波动,而是“拿不住”和“没有纪律”。我们希望有一个看板能回答四个问题:
- 我现在的持仓和目标比例差多少?
- 下一次该买什么、买多少?
- 市场处在什么位置,有没有金叉/银叉信号?
- 什么时候该做再平衡,把组合拉回战略配置?
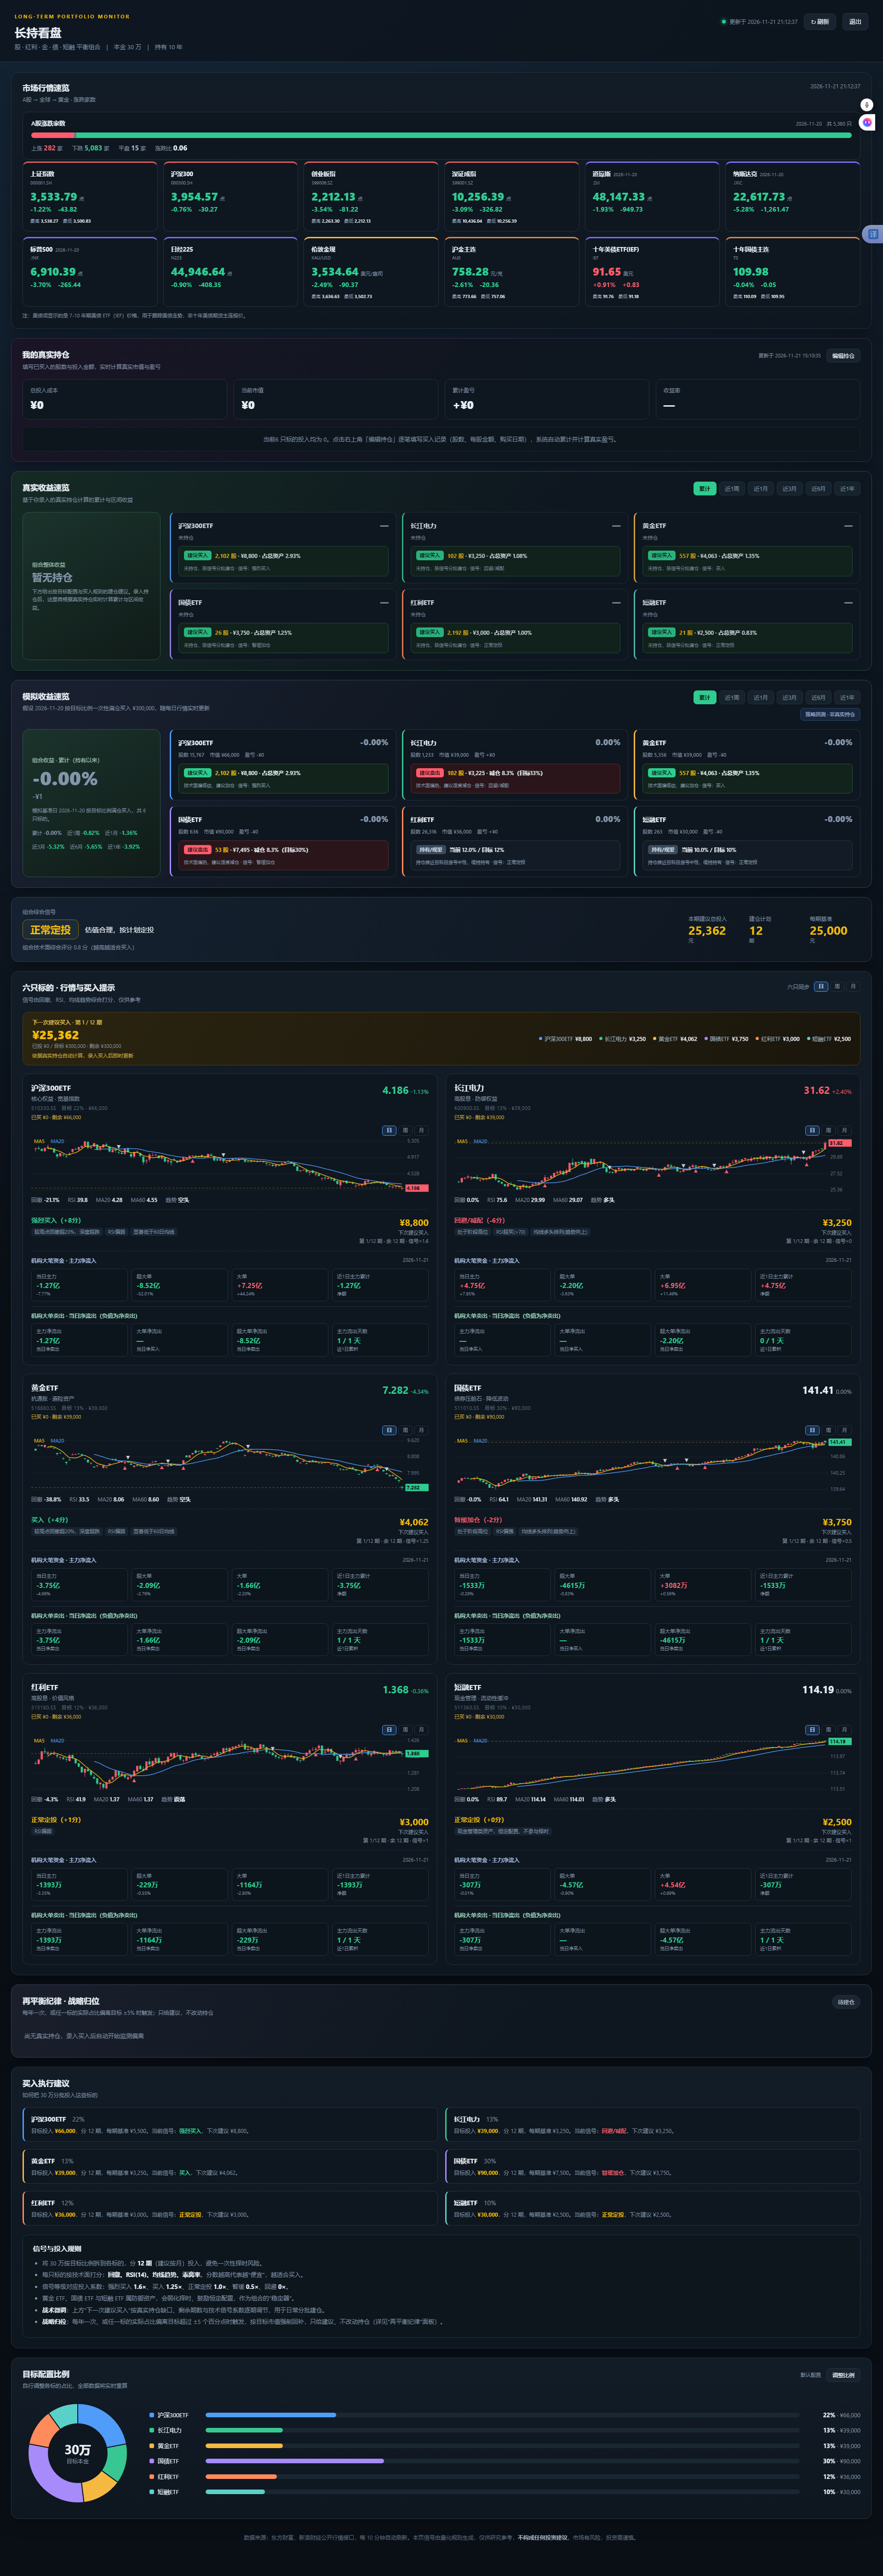
于是就有了这个项目:6 只标的(沪深300ETF、长江电力、黄金ETF、国债ETF、红利ETF、短融ETF),目标比例固定(22/13/13/30/12/10),所有数据本地计算,不依赖付费行情接口。
二、最终效果
三、技术架构
┌──────────────┐   东方财富主源    ┌──────────────────┐
│ 行情数据接口 │ ←───────────────→ │ market.py        │
│ 新浪/腾讯备源 │ ←───────────────→ │ 多源容灾 + 缓存  │
└──────────────┘                    └────────┬─────────┘
                                             │
                    ┌────────────────────────┼────────────────┐
                    ↓                        ↓                ↓
            ┌──────────────┐        ┌──────────────┐  ┌──────────────┐
            │ 信号与指标   │        │ 建议买入算法 │  │ 再平衡算法   │
            │ MA/金叉/银叉 │        │ 缺口/剩余期数 │  │ 年度/偏离触发│
            └──────┬───────┘        └──────┬───────┘  └──────┬───────┘
                   └────────────────────────┼─────────────────┘
                                            ↓
                                  ┌──────────────────┐
                                  │ app.py JSON API  │
                                  │ http.server      │
                                  └────────┬─────────┘
                                           ↓
                                  ┌──────────────────┐
                                  │ 原生前端 + Canvas│
                                  └──────────────────┘
技术选型仍然坚持“零依赖”:
- 后端:
http.server.ThreadingHTTPServer,端口 8766。 - 行情:东方财富为主,新浪、腾讯为备,失败时返回缓存的 stale 数据并标注
stale: true。 - 前端:原生 JS + Canvas 手写 K 线、均线、饼图,无 ECharts。
- 配置:
config.json管理目标比例、鉴权 token、持仓等。 - 缓存:
market_cache.json,行情失败时兜底。
四、核心实现
4.1 多源容灾与 stale fallback
行情接口经常限流,尤其是东方财富。我们用重试 + 备源 + 缓存三级容错:
def _http_json(url, retries=3):
    for i in range(retries):
        try:
            with urllib.request.urlopen(url, timeout=8) as resp:
                return json.loads(resp.read().decode("utf-8"))
        except Exception:
            if i == retries - 1:
                raise
在 build_data() 里,如果主源和备源都失败:
try:
    data = fetch_quote()
except Exception as exc:
    stale = load_cache()
    stale["stale"] = True
    stale["stale_reason"] = str(exc)
    data = stale
这样即使网络异常,看板也不会白屏,只是顶部提示“数据可能延迟”。
4.2 技术指标与金叉/银叉
indicators(klines) 计算 MA5、MA20,前端 app.js 里用 Canvas 绘制并在交叉点打标:
var ma5 = calcMA(bars, 5), ma20 = calcMA(bars, 20);
for (var i = 1; i < bars.length; i++) {
  var prevDiff = ma5[i - 1] - ma20[i - 1];
  var curDiff = ma5[i] - ma20[i];
  if (prevDiff <= 0 && curDiff > 0) drawCrossMark(ctx, bars[i], "金叉", "#e74c3c");
  else if (prevDiff >= 0 && curDiff < 0) drawCrossMark(ctx, bars[i], "银叉", "#2ecc71");
}
signal_score(ind, is_defensive) 根据均线排列、量能、偏离度给出一个综合分数,作为辅助信号,不直接给出买卖指令。
4.3 真实持仓驱动的“下一次建议买入”
这是项目最有业务价值的算法。它不是简单地说“每月定投 X 元”,而是根据当前持仓和目标缺口动态计算:
gap = max(0.0, target_amt - bought)
remain_periods = max(1, installments_now - int(bought / base_inst))
suggest = round(min(gap, gap / remain_periods * factor)) if gap > 0 else 0
含义:
gap:距离本期目标金额还差多少;remain_periods:按照当前已买期数推算还剩几期;factor:加速或减速系数,默认 1.0,可在配置里调;- 最终建议是“补足缺口”和“按期均摊”两者取小,避免一次性买太多。
compute_trade_advice(holdings, capital) 会对 6 只标的分别输出建议金额,前端渲染成“下一次建议买入”卡片。
4.4 再平衡纪律
compute_rebalance(data, positions_updated_at) 判断两个触发条件:
- 年度触发:距离上次再平衡超过 12 个月;
- 偏离触发:实际比例偏离目标超过 ±5 个百分点。
dev = round(actual_pct - r["target_pct"], 2)
delta = round(total_value * r["target_pct"] / 100 - r["cur_value"], 2)
result["triggered"] = result["annual_due"] or result["breach"]
delta 为正表示要加仓,为负表示要减仓。前端把结果画成表格,并按目标比例从高到低排序。
4.5 收益计算
calc_returns(klines) 基于 K 线算区间收益率,position_period_returns(holdings) 算每只标的在持有期间的收益,simulate_portfolio(holdings, capital) 按目标比例模拟一个理想组合的走势,用于和真实组合对比。
前端对应两个容器:
<div class="stock-returns" id="stockReturns"></div>
<div class="stock-returns" id="simStockReturns"></div>
所以只要改一处 CSS,真实和模拟收益都会同步变成 3 列 2 排:
.stock-returns {
  display: grid;
  grid-template-columns: repeat(3, 1fr);
  gap: 12px;
}
@media(max-width:1200px) and (min-width:861px) {
  .stock-returns { grid-template-columns: repeat(2, 1fr); }
}
4.6 响应式与 iPad 适配
市场速览从 4 列改为 6 列,两排 12 张卡:
.brief-grid { display: grid; grid-template-columns: repeat(6, 1fr); gap: 12px; }
@media(max-width:1280px) and (min-width:861px) {
  .brief-grid { grid-template-columns: repeat(3, 1fr); }
}
iPad 竖屏(761–1023px)专门断点:
@media(min-width:761px) and (max-width:1023px) {
  .holdings, .plan-grid { grid-template-columns: repeat(2, 1fr); }
  .stock-returns { grid-template-columns: repeat(2, 1fr); }
  .brief-grid, .brief-gold { grid-template-columns: repeat(3, 1fr); }
  .flow-grid { grid-template-columns: repeat(4, 1fr); }
}
两个 index.html 都已经有 <meta name="viewport" content="width=device-width, initial-scale=1.0" />,所以断点生效的关键在 CSS,不在 HTML。
五、部署上线
- 上传项目到
/opt/stock-advisor,配置config.json中的持仓与目标比例。 - systemd 服务:
[Unit]
Description=Stock Advisor
After=network.target

[Service]
WorkingDirectory=/opt/stock-advisor
ExecStart=/usr/bin/python3 /opt/stock-advisor/app.py
Restart=always

[Install]
WantedBy=multi-user.target- 启动并放行 8766 端口:
systemctl daemon-reload
systemctl enable --now stock-advisor
systemctl status stock-advisor- 桌面快捷方式同样使用
/auto-login?token=<你的auto_login_token>实现免密。
六、踩坑记录
问题 | 原因 | 解决 |
|---|---|---|
东方财富接口偶发 403 | 请求频繁被限流 | 主源失败自动切新浪/腾讯备源 |
缓存数据被当成实时数据 | 没有标记 stale | 缓存返回时加 stale: true 和原因 |
iPad 上收益卡片挤压 | 断点只写了 1200px | 增加 761–1023px 专属断点 |
模拟收益没有跟着变 | 两个容器共用 class | 统一改 .stock-returns 即可 |
七、总结
这个项目的核心不是“预测涨跌”,而是把纪律变成可执行的数字:
- 用多源容灾保证数据不断;
- 用技术指标提供语境,而不是替代判断;
- 用持仓缺口算法给出“下一次买多少”;
- 用再平衡规则把组合拉回长期战略配置。
从工程角度看,它同样证明了零依赖方案的可行性:Python 标准库 + 原生前端,足以支撑一个功能完整、体验良好的个人金融看板。
合规提示:本文仅分享技术实现,不构成任何投资建议。投资有风险,决策需谨慎。公开发布时请替换真实持仓、token 与服务器 IP 为占位符。
原创声明:本文系作者授权腾讯云开发者社区发表,未经许可,不得转载。
如有侵权,请联系 cloudcommunity@tencent.com 删除。
目录
腾讯云开发者

Copyright © 2013 - 2026 Tencent Cloud. All Rights Reserved. 腾讯云 版权所有
深圳市腾讯计算机系统有限公司 ICP备案/许可证号:粤B2-20090059  粤公网安备44030502008569号
腾讯云计算(北京)有限责任公司 京ICP证150476号 | 京ICP备11018762号