银行卡识别技术:采用图像处理、深度学习、校验算法等多个技术模块的精密配合,像人一样理解卡片上的信息结构
原创
银行卡识别技术:采用图像处理、深度学习、校验算法等多个技术模块的精密配合,像人一样理解卡片上的信息结构
原创
中科逸视OCR
发布于 2026-09-21 19:25:04
发布于 2026-09-21 19:25:04
你是否经历过这样的崩溃时刻:转账时因为手误输错一位数字,导致退款失败,不得不重新走流程?或者在自助终端前,因为看不清小字而反复确认半天?
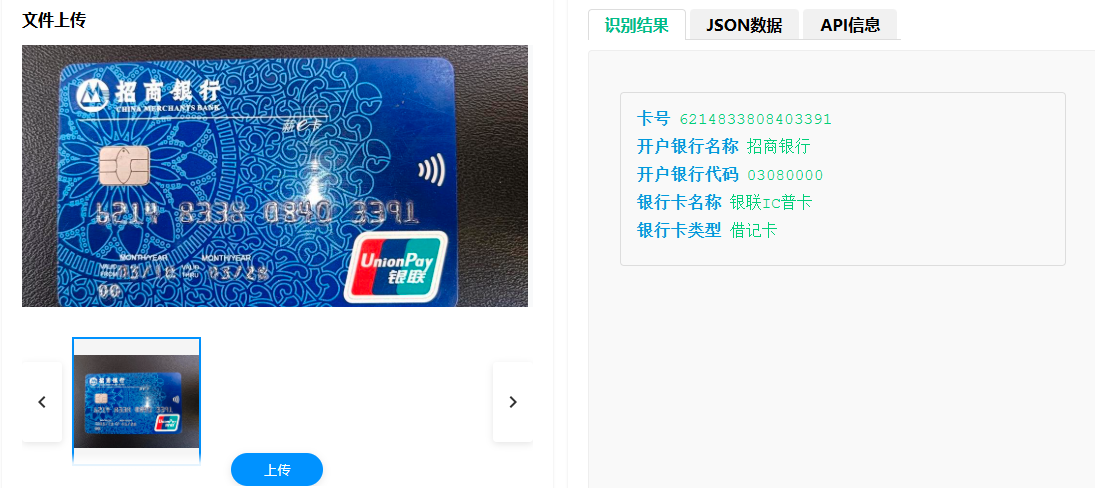
这些繁琐的瞬间,正在被一项名为“银行卡识别”的技术悄然终结。它不需要你拥有过目不忘的记忆力,也不需要你练就盲打的神技。只需轻轻一照,复杂的16位数字便乖乖听话。
今天,我们就来聊聊银行卡识别技术,看看它是如何像人类的眼睛和大脑一样,“看懂”这张小塑料片的。
它是怎么“看”懂的?
要把银行卡上的文字变成机器能懂的数据,并非仅仅靠“拍照”那么简单。这个过程可以比喻为一场“层层剥洋葱”的信息提取战。银行卡识别的技术核心,大致经历了以下几个精妙步骤:
“找茬”定位:从背景中分离主体
想象一下,如果在杂乱无章的桌面上放着一张银行卡,相机拍下来的照片里可能还有桌角、手指甚至反光。
- 第一步是“抓轮廓”:算法首先通过边缘检测技术,寻找卡片特有的矩形特征。就像玩“大家来找茬”,算法会忽略其他干扰物,死死锁定那个长方形区域。
- 第二步是“正姿”:银行卡可能是倾斜的、侧放的。系统会进行几何校正,把歪斜的图片强行“拉直”,确保字符都是水平排列的。这一步叫作“透视变换”,目的是让后续识别更准确。
“擦亮”眼睛:图像预处理
银行卡表面往往有凹凸不平的烫金字体、反光涂层,甚至是磨损污渍。直接识别很容易出错。
- 去噪点:利用滤波技术,去掉图像中的杂色斑点(比如镜头灰尘或光线反射造成的光斑)。
- 二值化:将复杂的灰度图转化为只有黑白两色的图形。凸起的金色字体通常是黑色,背景是白色。通过对比度增强,让字迹更加锐利清晰,为下一步做准备。
“破译”密码:字符识别(OCR)
这是最核心的环节,相当于给机器装上了“识字课本”。
- 区域分割:卡面上的数字、姓名、有效期被切割成一个个独立的小字符块。
- 深度学习识别:与传统的光学字符识别(OCR)不同,现代技术引入了深度神经网络(CNN)。算法不再死记硬背每个字的样子,而是通过学习成千上万种手写体、印刷体、甚至磨损后的字体特征,来“理解”这些形状代表的数字或字母。
“逻辑校验”:把好最后一道准确率关口
AI 识别出数字之后,并不会直接输出结果,还要经过多重校验:利用银行卡 Luhn 校验算法核验卡号格式;读取卡号 BIN 码,匹配数据库得到发卡银行、卡片类型(借记卡 / 信用卡);同时对照银行卡行业标准校验卡号长度,过滤掉识别出错的异常结果,保障输出的信息符合金融业务规范。
不止是“快”,更是“稳”与“智”
相比于传统的扫描仪或早期的OCR软件,银行卡识别技术,展现出了明显的代际优势:
- 抗干扰能力强:不管你是拿着手机在阳光下斜着拍,还是在昏暗的地铁通道里扫,先进的图像处理算法都能自动调整曝光和对焦,保证识别成功率。
- 响应速度极快:从拍摄到输出结果,通常只需几百毫秒。对于用户来说,几乎感觉不到延迟;对于银行的大规模数据处理来说,这意味着极高的吞吐量。
- 多卡种兼容:不仅能识别标准的银联信用卡,还能处理借记卡、国际卡、甚至有些老旧磨损严重的卡片,展现了强大的泛化能力。
这些“黑科技”在哪里悄悄改变生活?
你可能没意识到,银行卡识别技术已经渗透到了我们生活的各个角落:
- 银行网点与ATM:在办理开卡、大额转账时,柜员无需手动输入卡号,客户只需将卡放入读卡槽或对准扫描口,几秒钟即可完成信息录入,减少等待时间,降低人为操作失误风险。
- 移动支付与APP开户:当你下载某个金融APP想要绑定银行卡时,打开相机扫描卡面,卡号自动填入。这不仅提升了用户体验,更重要的是防止了因输错账号导致的资金冻结问题。
- 企业财务与报销系统:在大型企业中,员工报销或供应商结算时,扫描发票关联的付款卡信息,可以自动化对接ERP系统,极大提高了财务审计的效率。
- 自助服务终端:车站的售票机、医院的缴费终端、政府办事大厅的一站式服务机上,银行卡识别模块帮助实现“无纸化”、“自助化”办理,是智慧城市的重要基础设施之一。
回过头来看,银行卡识别这件事,听起来好像只是“拍张照读个数字”,但做到金融级的精度和速度,背后是图像处理、深度学习、校验算法等多个技术模块的精密配合。这项技术,本质上是让机器真正“看懂”了一张银行卡——不是机械地辨认字符,而是像人一样理解卡片上的信息结构,然后用比人快得多的速度完成录入。
原创声明:本文系作者授权腾讯云开发者社区发表,未经许可,不得转载。
如有侵权,请联系 cloudcommunity@tencent.com 删除。
目录
腾讯云开发者

Copyright © 2013 - 2026 Tencent Cloud. All Rights Reserved. 腾讯云 版权所有
深圳市腾讯计算机系统有限公司 ICP备案/许可证号:粤B2-20090059  粤公网安备44030502008569号
腾讯云计算(北京)有限责任公司 京ICP证150476号 | 京ICP备11018762号