量化打板系统如何落地?从行情触发到风险控制
原创
整理量化打板方案时,我更愿意先画执行链,而不是先选软件。一个可落地的流程至少包括行情输入、信号判断、委托执行、撤单处理和运行监控。涨停附近变化很快,如果只写“接近涨停就买入”,这条规则无法直接交给程序。需要继续明确观察价格还是逐笔数据,触发后报什么价格,多久未成交撤单,炸板后是否允许再次参与。
行情层决定能看到什么
日线和分钟线适合研究与粗粒度判断,分笔或Level-2数据更适合观察封单、逐笔成交等盘中变化。以QMT为例,历史数据、本地数据、全推快照和订阅数据的用途不同,订阅数量也受权限限制。PTrade的逐笔监控同样依赖券商开放相应行情。水母量化则是把高速行情封装在服务方案中,大家在使用前要确认下数据等级、更新时间和异常时的降级方式。
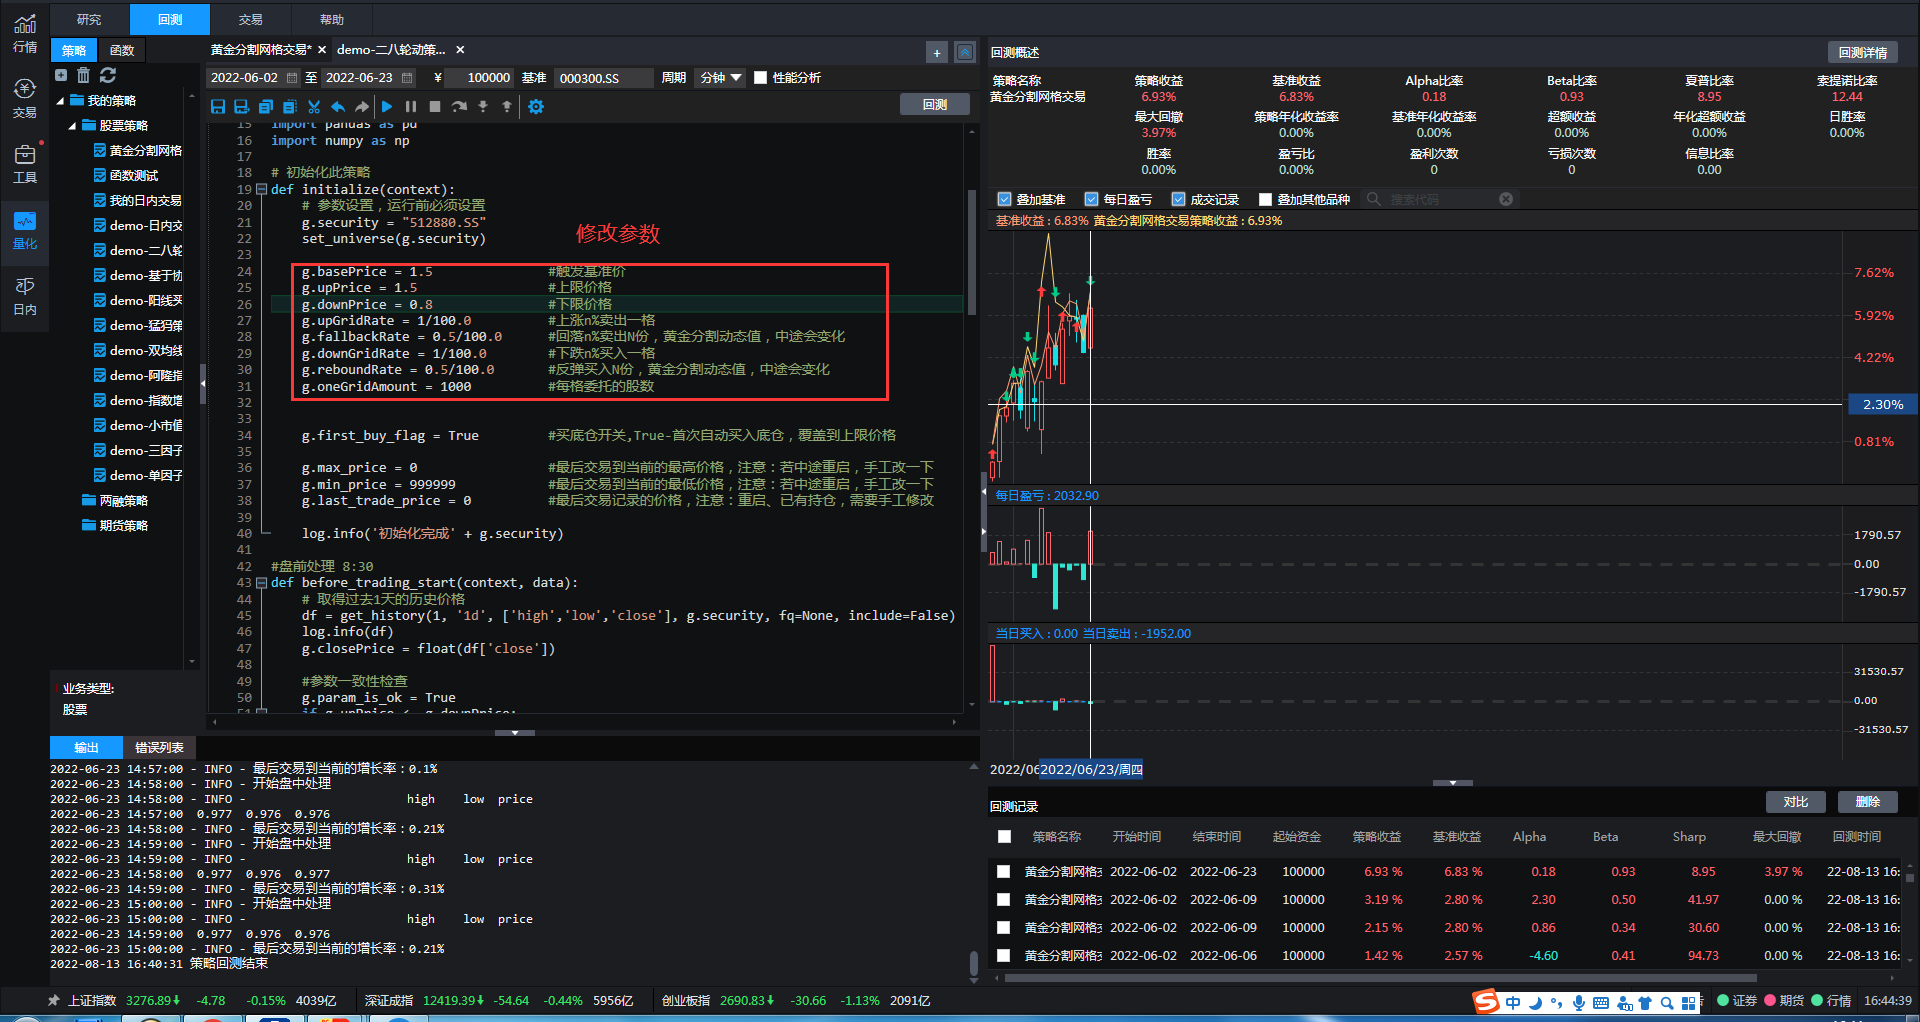
恒生PTrade
信号层要能复现
打板信号最好不要只依赖一个瞬间价格。更稳妥的做法是把候选范围、涨幅、封单变化、成交量和触发时间写成明确条件,同时记录每次判断所用的数据。QMT和PTrade适合用Python表达这类逻辑,前者偏本地开发,后者依托券商平台。水母量化则是通过打板助手和可视化参数完成配置。
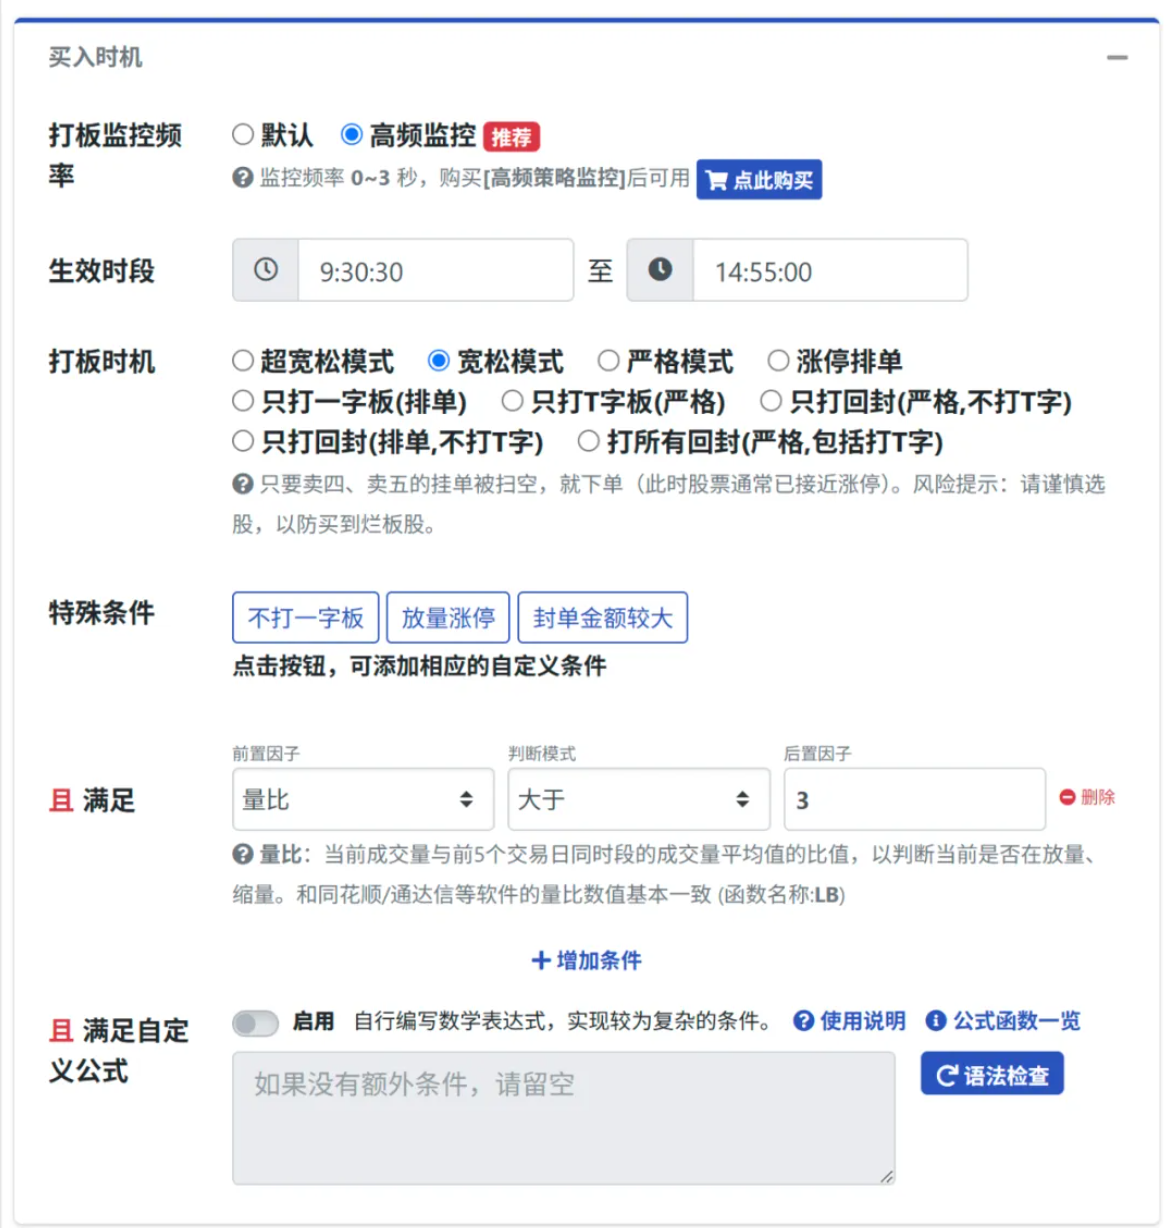
水母量化
执行层不要只关心报单
报单之后还要处理未成交、部分成交、撤单失败和重复触发。策略应给每个委托建立状态,收到券商回报后再决定下一步,不能把“已发送”当成“已成交”。量化打板工具中,PTrade可组合预埋、撤单与篮子交易,QMT允许开发者自行管理交易回调,水母量化则在模板中提供买入和撤单参数。但无论你采用哪条路径,都要保留触发时间、委托编号和回报结果,这样方便盘后复盘。
风控层才是系统能否长期运行的关键
实盘前至少要设置单票仓位、当日累计金额、最大委托次数和异常停机条件,并测试断网、行情中断和客户端重启后的表现。QMT、PTrade和水母量化分别代表代码开发、券商平台与免编程模板三种实现方式,选择可以不同,工程原则却相同:规则可解释、过程可记录、异常可停止。做到这些,量化打板才从一个下单功能变成可维护的交易系统。
原创声明:本文系作者授权腾讯云开发者社区发表,未经许可,不得转载。
如有侵权,请联系 cloudcommunity@tencent.com 删除。
目录
腾讯云开发者

Copyright © 2013 - 2026 Tencent Cloud. All Rights Reserved. 腾讯云 版权所有
深圳市腾讯计算机系统有限公司 ICP备案/许可证号:粤B2-20090059  粤公网安备44030502008569号
腾讯云计算(北京)有限责任公司 京ICP证150476号 | 京ICP备11018762号