中美 AI 差距:从17.5%到2.7%?这份复盘值得看看(附数据表)
原创
中美 AI 差距:从17.5%到2.7%?这份复盘值得看看(附数据表)
原创
轻松悠悠
发布于 2026-10-08 17:52:34
发布于 2026-10-08 17:52:34
最近用AiPy整理了一份中美 AI 差距的追踪数据,从 2023 年一路记到 2026 年。结论有点反常识,分享给大家。
一、先看结论
四年时间,中美顶尖大模型的性能差距,从两位数百分点收窄到个位数。
时间节点 | 中美顶尖模型性能差距 |
|---|---|
2023 年 | 17.5% ~ 31.6% |
2024 年 1 月 | 9.3% |
2025 年 2 月 | 1.7% |
2026 年 3 月 | 2.7% |
数据来源:斯坦福大学《2026 AI Index Report》。 |
二、我是怎么追踪的
第一步:锁定权威信源
主要盯三个来源:
- 斯坦福大学《AI Index Report》(年度)
- 荣鼎集团(Rhodium Group)的中国 AI 融资报告
- IDC 的算力与芯片市场数据
第二步:建立对比维度
维度 | 为什么重要 |
|---|---|
模型性能 | 直接反映技术能力 |
资本投入 | 反映资源投入强度 |
开源生态 | 反映技术影响力 |
算力芯片 | 反映底层支撑 |
产业规模 | 反映落地程度 |
第三步:让AiPy去针对性地抓取信息并整理,做数据可视化,最终生成报告
三、四个关键发现
发现 1:分能力维度看,差距收窄更明显
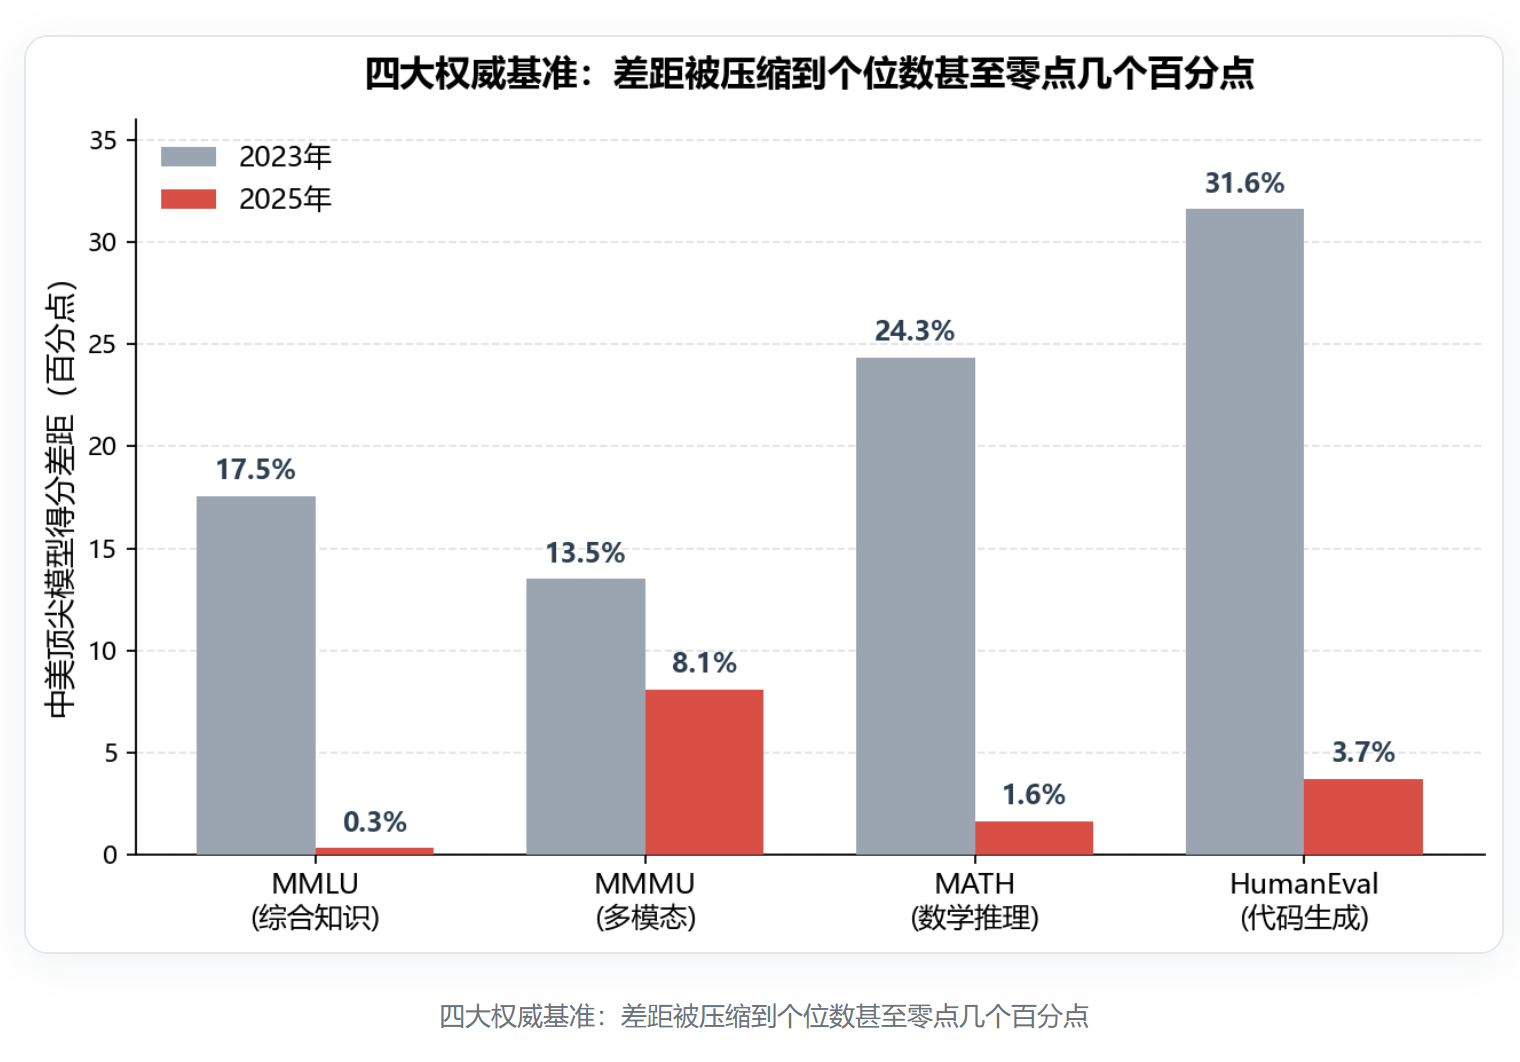
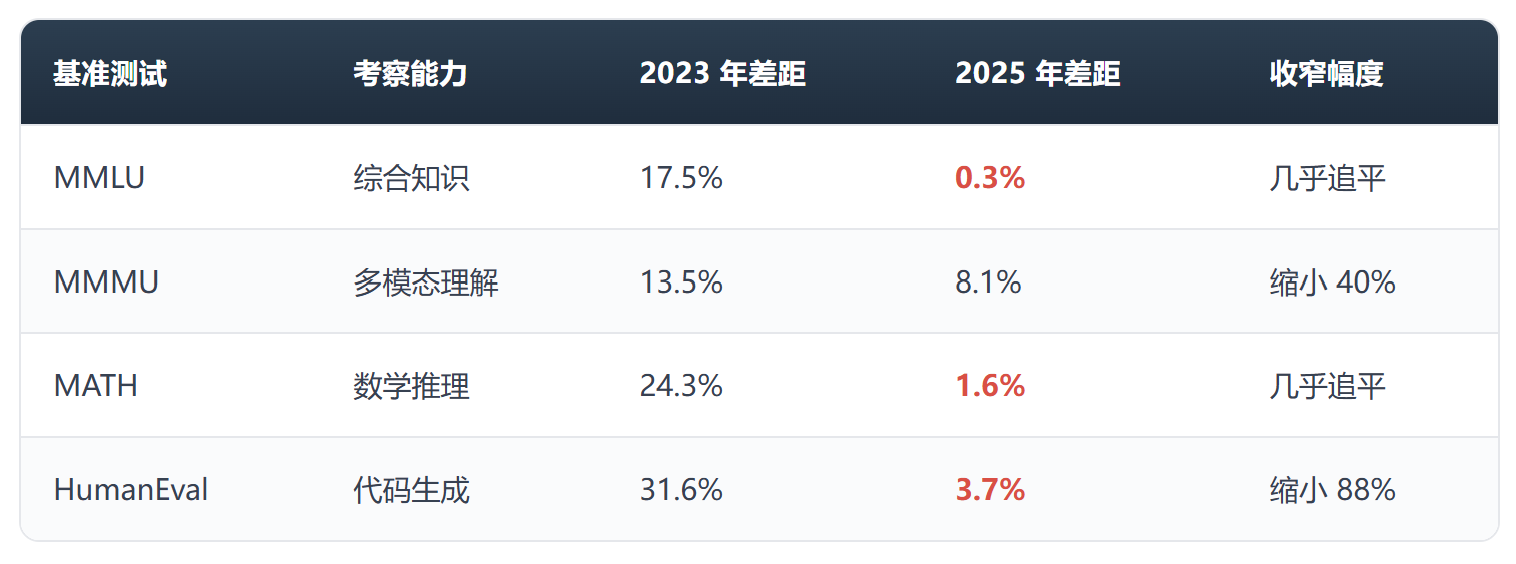
综合知识、数学推理、代码生成三个维度已经进入"误差范围",只有多模态理解还保留着相对明显的差距——这也恰好是当前国产模型攻关的重点方向。
发现 2:投入差 23 倍,产出却几乎贴脸
指标 | 美国 | 中国 |
|---|---|---|
2025 年私人 AI 投资 | 2859 亿美元 | 124 亿美元 |
这是最反常识的地方。 投入差 23 倍,模型能力却几乎贴脸。 | ||
原因在于技术路线差异——国产模型走的是低成本、开源、免费路线: |
- DeepSeek V3 单次训练成本约 600 万美元,仅为 GPT-4 的约 1/10
- DeepSeek V4-Pro 采用自研混合注意力架构,浮点运算量压到上一代的 27%
发现 3:开源生态已经反超
指标 | 数据 |
|---|---|
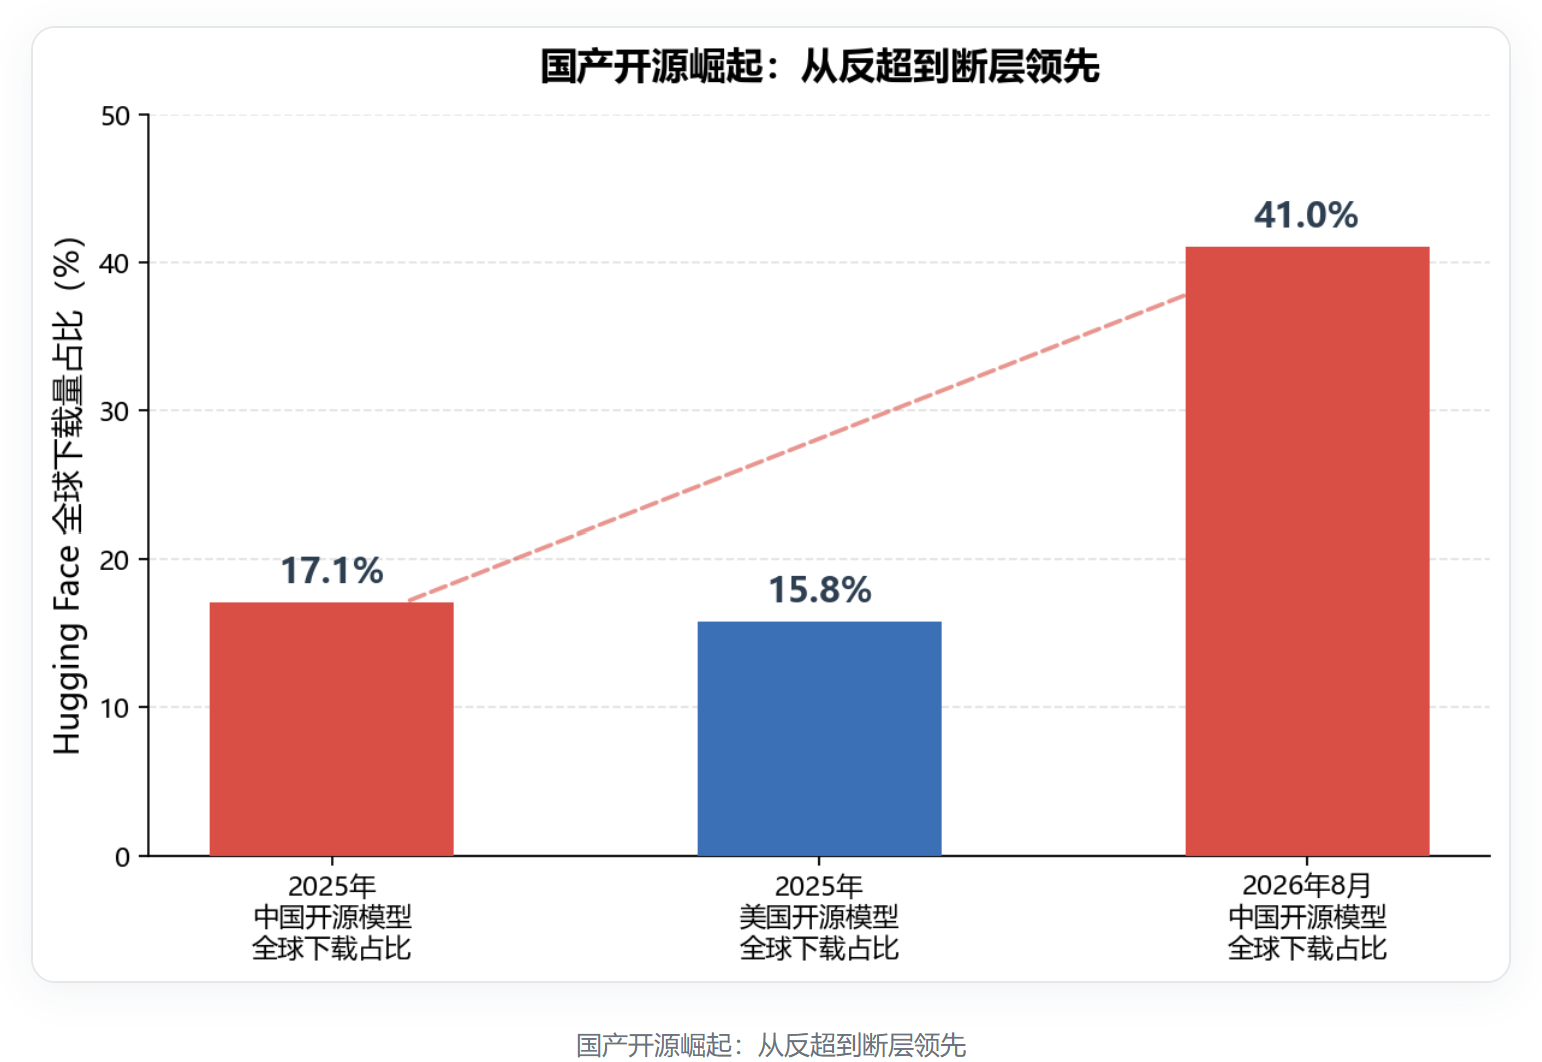
中国开源模型全球下载占比(2025) | 17.1%(反超美国 15.8%) |
中国开源模型全球下载占比(2026.8) | 41% |
国产开源大模型累计下载量 | 突破 100 亿次 |
美国初创企业采用中国开源模型比例 | 80% |
赛迪研究院刘权透露:"全球正在使用的模型中,65% 来源于中国。" |
发现 4:算力底座实现了从 0 到 1
指标 | 2022 年 | 2026 年 |
|---|---|---|
英伟达中国 AI 芯片份额 | 约 95% | 约 8% |
华为昇腾中国份额 | 约 3% | 约 50% |
- 2025 年国产 AI 加速卡出货约 165 万张,市场份额首次突破 41%
- 截至 2026 年 6 月,我国智能算力规模达 2185 EFLOPS,同比增长 177%
- 首个全国产 10 万卡人工智能超集群正式投用
四、但也要看到短板
做数据分析不能只看一面。这几组数据同样重要: 1. 现金流压力 2025 年阿里、腾讯、百度三家合计自由现金流约 1700 亿元;2026 年上半年首次转为负值,约 -160 亿元。 2. 商业化差距 中国所有 AI 大模型的营收总和,约为 OpenAI 与 Anthropic 两家合计的 10%。 3. 硬件短板 高端 GPU 国产化率仍不足 15%,HBM 等关键器件依赖进口。华为昇腾 910C 实测性能约为英伟达 H100 的 60%。 4. 落地深度 近三分之二的企业没有做到全公司规模化落地,九成高价值垂直场景还卡在试点阶段。
五、完整数据表(可直接取用)
维度 | 关键数据 | 来源 |
|---|---|---|
模型性能 | 差距 2.7%(2026.3) | 斯坦福 AI Index 2026 |
基准测试 | MMLU 0.3%、MATH 1.6%、HumanEval 3.7% | 公开基准汇总 |
私人投资 | 美国 2859 亿 vs 中国 124 亿美元 | 斯坦福 AI Index 2026 |
资本开支 | 中国 2026 年约 9320 亿元(+103%) | 荣鼎集团 |
开源份额 | 中国占 HF 下载量 41%(2026.8) | Hugging Face |
智能算力 | 2185 EFLOPS(2026.6,+177%) | 公开报告 |
芯片份额 | 国产 AI 加速卡 41%(2025) | IDC |
产业规模 | 核心产业突破 1.2 万亿元,企业超 6200 家 | 工信部 |
研发投入 | 39262 亿元,强度 2.80% | 国家统计局 |
六、复盘总结
中美 AI 竞争,正在从"模型竞赛"进入"体系竞赛"。 模型只是入口。模型背后的芯片、算力、资本、人才、数据,才是决定长期格局的变量。
- 中国的优势:工程迭代速度、成本控制能力、开源生态规模、超大规模应用场景
- 美国的优势:高端算力供给、基础软件体系、全球企业客户网络、前沿研究投入 差距收窄是真的,全面反超还早。 但一个曾经被认为"看不到尽头"的鸿沟,如今已经窄到可以用百分点来衡量——这本身就是过去几年全球科技格局里,最值得记录的变化之一。
原创声明:本文系作者授权腾讯云开发者社区发表,未经许可,不得转载。
如有侵权,请联系 cloudcommunity@tencent.com 删除。
目录
腾讯云开发者

Copyright © 2013 - 2026 Tencent Cloud. All Rights Reserved. 腾讯云 版权所有
深圳市腾讯计算机系统有限公司 ICP备案/许可证号:粤B2-20090059  粤公网安备44030502008569号
腾讯云计算(北京)有限责任公司 京ICP证150476号 | 京ICP备11018762号