从交易想法到可执行任务,新手量化策略的最小实现
原创
新手第一次写量化策略,常见起点是一句话:价格跌下来就买,涨上去就卖。人能理解这句话,程序却无法执行,因为“跌下来”“涨上去”都没有明确边界。与其先找软件,不如先把这句话改造成一项能够测试的任务。
我给这个练习限定了一个很小的范围:只处理一个预先给定的标的,每个交易日固定检查一次收盘数据;短期均线上穿长期均线时记录买入信号,反向交叉时记录卖出信号;同一方向的信号连续出现时不重复记录。这个任务足够简单,但已经包含数据、条件、状态和输出四个基本部分。
先定义输入和输出
策略的输入不是一张K线图,而是一组带日期的价格记录。每一行至少要有交易日期和收盘价,并且按时间升序排列。为了计算均线,还需要明确窗口长度。例如短期窗口取五个交易日,长期窗口取十个交易日。窗口不满时不产生信号。
输出也要提前定义。这里不直接生成真实委托,而是输出一张信号表,包含交易日期、收盘价、短期均线、长期均线、信号方向和触发原因。把输出做成可检查的记录,后面才能定位某一天为什么产生信号。
把判断逻辑写成状态机
只比较两条均线的大小还不够。假设短期均线连续三天高于长期均线,如果每天都输出一次买入,策略就重复触发了。解决方法是保存上一时刻的状态,把状态分为未确定、多头和空头。
当上一状态不是多头,且本期短期均线高于长期均线时,记录一次向上交叉,并把状态改为多头;当上一状态不是空头,且短期均线低于长期均线时,记录一次向下交叉,并改为空头。其余情况只更新数据,不输出新信号。这个小状态机比单纯的条件判断多了一步,却解决了重复触发问题。
处理时间顺序比公式本身更重要
均线公式并不复杂,真正容易出错的是时间。用当天收盘价计算出的信号,只能在收盘数据形成后确认。如果回测中把这条信号当作当天更早的价格成交,就混入了未来信息。更稳妥的做法,是把信号确认时间与可执行时间分开保存。
数据缺失也要单独处理。停牌或数据源缺行时,不能简单补一个零,否则均线会被拉低。一个实用办法是保留真实交易日期,只在有效价格上滚动计算;多标的策略则需要先按日期对齐,再决定缺失值是跳过、延用还是剔除。选择哪种方式不必统一,但必须在策略中保持一致。
用三组小测试检查实现
第一组测试使用持续上涨的数据,确认策略最多产生一次向上交叉。第二组让价格先涨后跌,检查是否依次产生向上和向下两条信号。第三组故意插入缺失日期,观察窗口计算和信号时间有没有错位。
测试时不要只看最终收益。先逐行检查均线值、前一状态和本期状态,再核对信号表。对一个最小策略来说,能解释每一条输出,比生成一张漂亮曲线更有价值。等这些检查通过,再扩展到股票池、定时扫描或委托执行,排查问题会轻松很多。
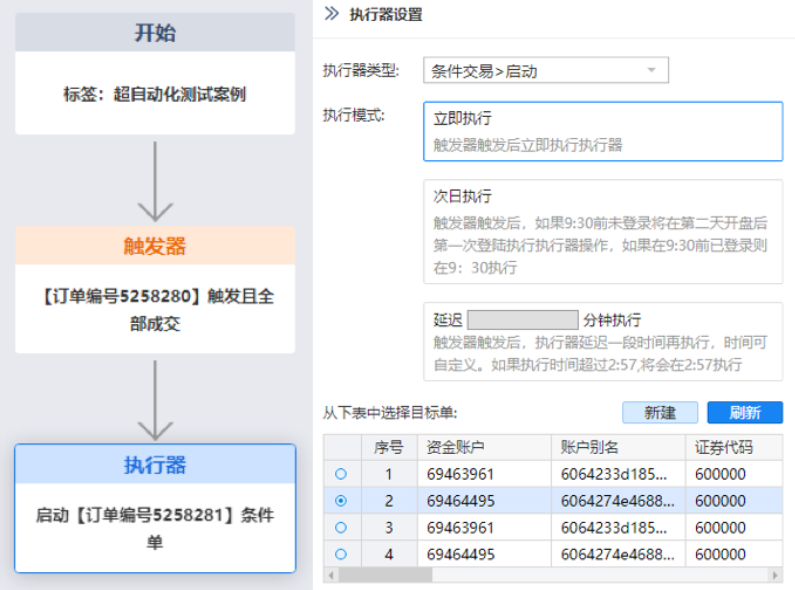
同花顺
不同工具只是承载同一套逻辑
完成上述拆解后,工具选择会变得具体。代码型平台可以把初始化、数据更新、状态判断和记录分别写成函数;条件单工具需要确认能否表达交叉、有效期和重复触发控制;可视化平台则可以把数据条件、股票池和动作节点连接成工作流。
如果需要落到现有工具,PTrade通常采用Python和事件函数表达逻辑,同花顺智能交易侧重组合条件与交易模块,水母量化侧重可视化组件和参数配置。三者在这里都只是实现载体,真正可迁移的是前面定义的输入、状态、时间和输出。换平台时保留这四部分,策略就不必从头重新理解。
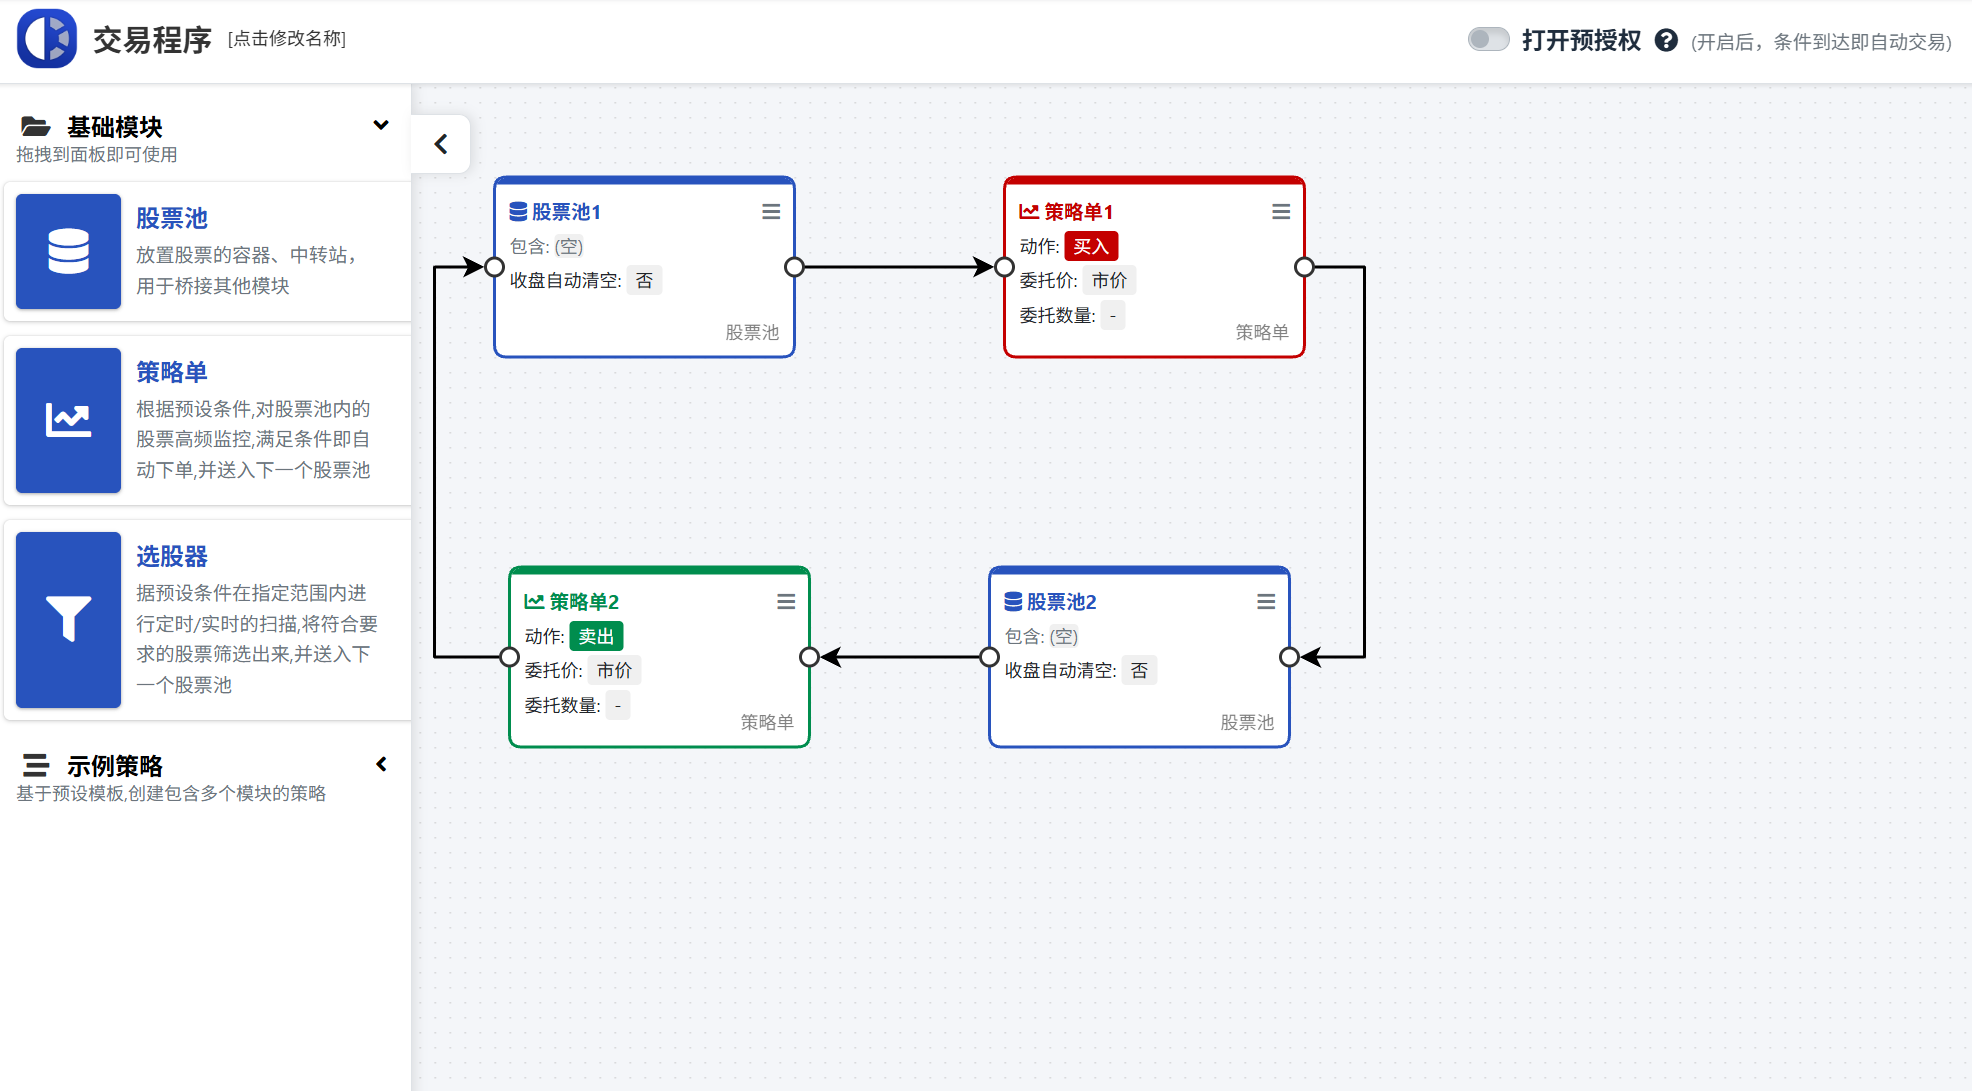
水母量化
从最小实现继续扩展
下一步可以把单一标的改成股票池,为每个标的分别保存状态;也可以把每日检查改成分钟检查,重新定义数据窗口和信号确认时间。再往后加入仓位、委托和成交记录,就会逐渐形成完整的交易程序。
新手量化交易最值得练习的,不是一次堆出很多功能,而是把一个想法逐步变成可计算、可测试、可追踪的任务。只要这套拆解方法建立起来,使用代码、条件单还是图形化工具,都能知道自己正在实现哪一层逻辑。
原创声明:本文系作者授权腾讯云开发者社区发表,未经许可,不得转载。
如有侵权,请联系 cloudcommunity@tencent.com 删除。
目录
腾讯云开发者

Copyright © 2013 - 2026 Tencent Cloud. All Rights Reserved. 腾讯云 版权所有
深圳市腾讯计算机系统有限公司 ICP备案/许可证号:粤B2-20090059  粤公网安备44030502008569号
腾讯云计算(北京)有限责任公司 京ICP证150476号 | 京ICP备11018762号