AI重塑存储格局:数据中心SSD爆发与HDD的韧性生长

AI重塑存储格局:数据中心SSD爆发与HDD的韧性生长
数据存储前沿技术
发布于 2025-12-21 14:22:59
发布于 2025-12-21 14:22:59
阅读收获
- 洞察AI驱动的存储分层架构:理解AI工作负载如何将存储需求撕裂为“极致性能(pSLC)”与“极致容量(QLC)”两条截然不同的技术演进路线,从而优化基础设施规划。
- 掌握数据中心选型的新逻辑:跳出单一的采购成本($/GB)陷阱,从TCO(总拥有成本)视角重新评估大容量SSD在能效、密度和性能上对HDD的替代边界。
- 识别市场的结构性增量机会:看清未来五年增长的真正引擎——不是AI PC或手机,而是服务于数据清洗、RAG和数据湖的外部大容量Storage SSD。
全文概览
AI浪潮席卷全球,当所有目光都聚焦在GPU算力和HBM内存时,我们是否忽略了支撑AI大厦的基石——存储?数据中心正经历一场由AI驱动的静悄悄的革命。从模型训练时的高频Checkpoint保存,到推理阶段RAG架构对向量数据库的依赖,AI工作负载正在根本性地重塑NAND Flash的市场逻辑。存储不再仅仅是“容量”的堆砌,而是向着“极致性能”与“极致成本”的两极分化演进。面对海量数据的生成与极低的数据留存率,企业级SSD能否凭借TCO优势彻底取代HDD?还是两者将在很长一段时间内“双强共舞”?本文将深入剖析未来五年存储市场的结构性变革,带你看清“AI定义存储”时代的底层逻辑与机遇。
👉 划线高亮 观点批注
NAND 未来5年的增长来自哪里
NAND 未来5年的增长来自哪里
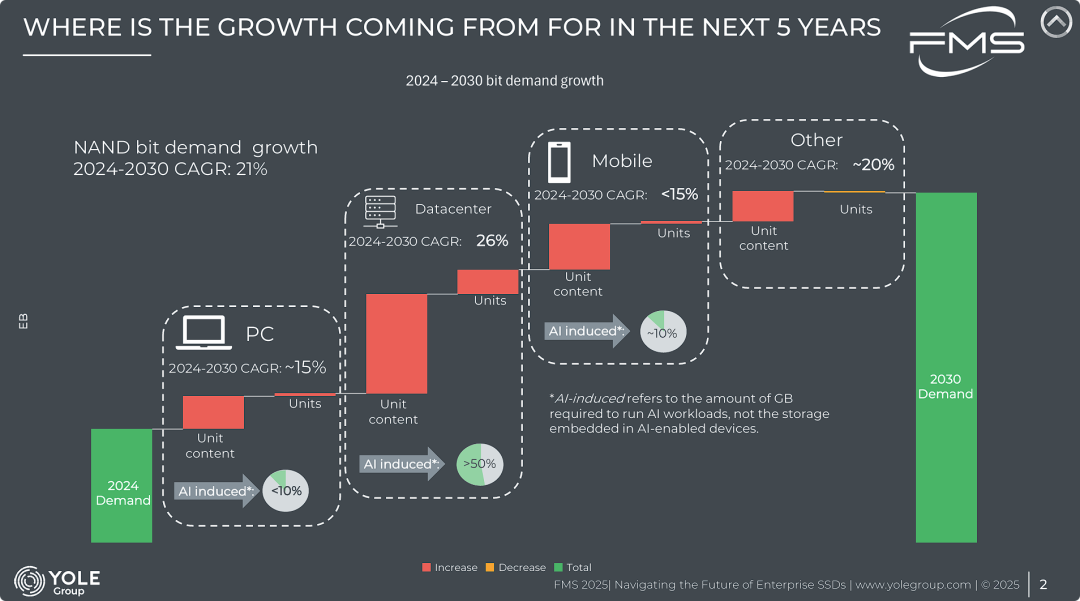
图片的核心观点在于揭示NAND Flash未来五年的增长逻辑发生了结构性变化,
- 数据中心是绝对的主力引擎: 未来五年NAND市场的增长之王是数据中心(Datacenter),其26%的CAGR远超其他领域。更关键的是,其中超过50%的需求是由AI工作负载直接驱动的。这标志着存储市场已进入“AI定义存储”的时代。
- 增长模式:靠“容量”而非“数量”: 观察PC、数据中心和移动端三个主要领域,红色的 “Unit content”(单机容量) 增长柱体都远大于“Units”(设备出货量)。这说明未来的存储需求增长不再依赖于卖出更多的手机或电脑,而是依赖于单台设备存储容量的大幅提升(例如从512GB升级到1TB/2TB,或企业级SSD向32TB/64TB演进)。 大容量SSD成为市场追逐的下一个重点。
- 消费电子端(PC/Mobile)增长温和且AI影响尚小: 尽管AI PC和AI手机是当下的热点概念,但在存储位元消耗上,未来五年内AI对PC和移动端的直接拉动作用仍然有限(分别小于10%和约10%),这两个市场的整体CAGR也低于行业平均水平(21%)。
一句话总结: 未来五年NAND存储市场的繁荣(CAGR 21%)将主要由数据中心的大容量存储需求驱动,尤其是AI工作负载带来的爆炸式数据增长,而PC和手机市场则主要依赖单机容量的提升维持温和增长。
AI诱导的数据中心位元需求
AI诱导的数据中心位元需求
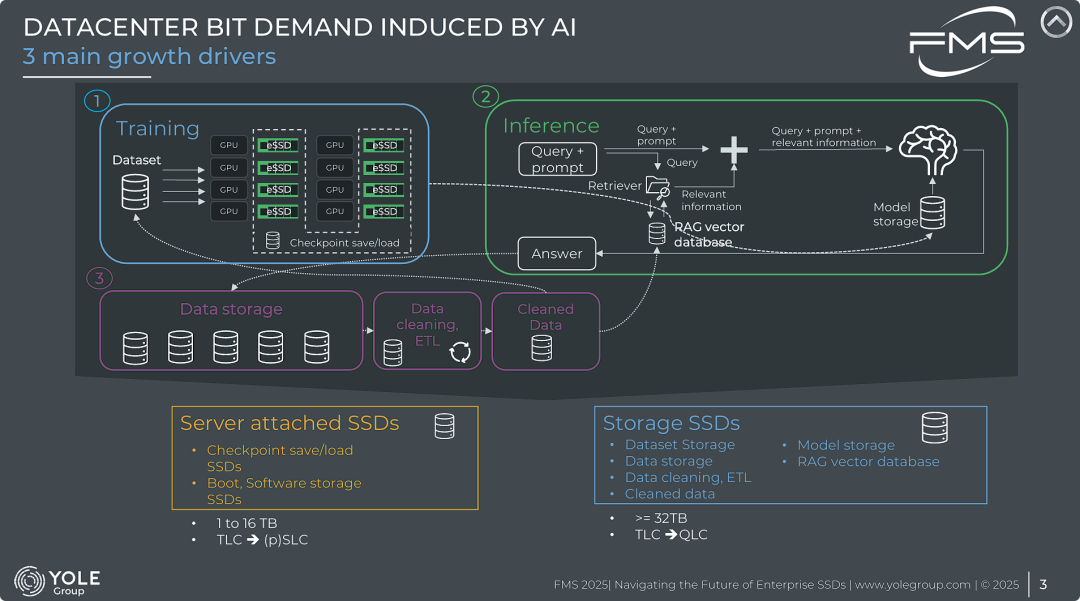
“AI工作负载的分化导致了存储硬件需求的两极分化”。
- AI的三大存储增长点: 不仅仅是训练(Training)在消耗存储,推理(Inference) 过程中的RAG(检索增强生成) 架构引入了向量数据库的新需求,以及前端庞大的数据清洗/ETL流水线也是巨大的存储消耗源。
- 技术路线的分歧(Performance vs. Capacity): AI数据中心不再适用“一种SSD通吃”的策略,而是分化为两条截然不同的技术路线:
- 性能/耐用性优先路线: 针对模型训练中的Checkpoint保存,需要高频、高速写入。这推动了市场向 (p)SLC 技术和中小容量(1-16TB)的高性能SSD发展。更多基于GPU服务器本地存储,要求极高性能
- 成本/容量优先路线: 针对数据湖、向量库和模型库,主要诉求是存得下、成本低。这推动了市场向 QLC 技术和超大容量(32TB以上)SSD发展。
- RAG的重要性被突显: 图表特别细化了RAG推理流程,强调了Vector Database(向量数据库) 是未来推理阶段存储需求的关键组成部分,它将推理过程变成了读密集型的存储应用。
服务器直连SSD
服务器直连SSD
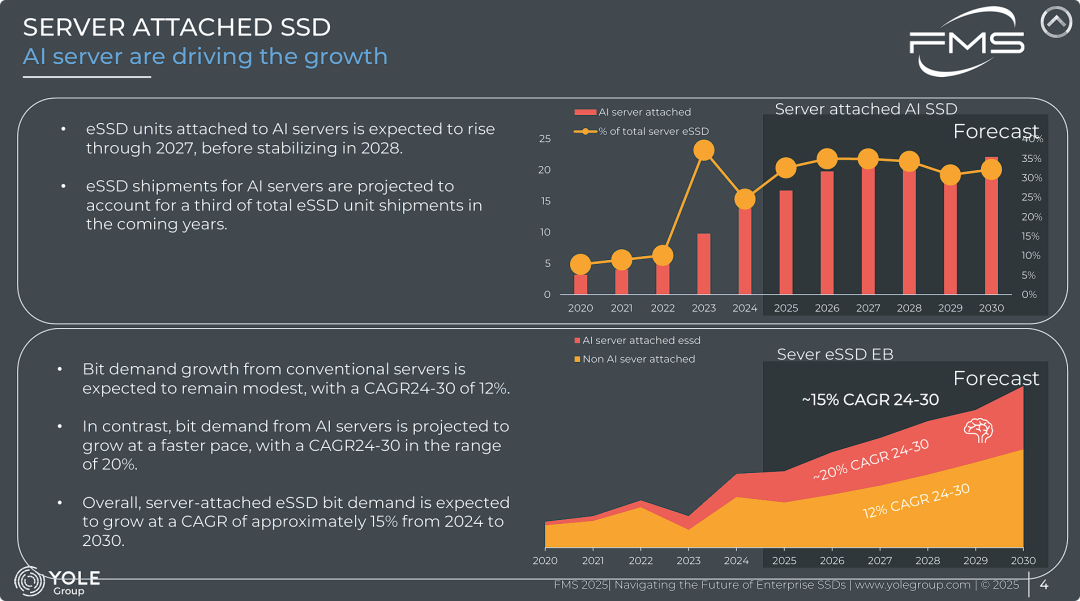
“AI服务器已成为企业级SSD市场的核心增量来源”,
- AI不仅是热点,已占据三分之一壁江山: 从出货量来看,AI服务器对SSD的需求并非昙花一现,而是发生了结构性跃升。自2023年爆发后,AI服务器将长期消耗掉整个市场上约 1/3 的企业级SSD出货量。
- 双速增长模式(Two-Speed Growth): 服务器存储市场呈现出明显的“双速”特征:
- 传统通用服务器进入存量慢增长阶段(CAGR 12%),主要靠由于数据自然积累带来的温和扩容。
- AI服务器处于快增长阶段(CAGR 20%),其高强度的计算和数据吞吐需求驱动了更快的容量扩张。
- 2023年是分水岭: 图表清晰地展示了2023年是AI存储需求的“元年”,市场份额占比从10%跳升至35%。尽管预计2028年后出货量会趋于平稳(Stabilizing),但由于单盘容量的提升(参考上一张图的趋势),总位元需求(EB)仍将持续快速增长。
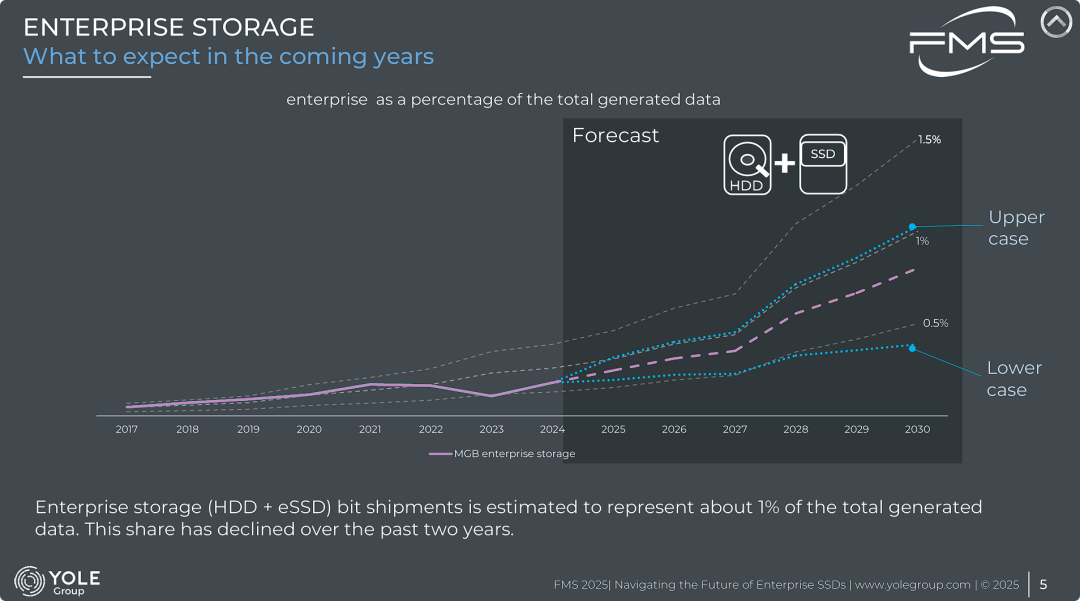
企业级存储——未来展望
企业级存储——未来展望
核心观点在于揭示了 “海量数据生成”与“有限数据存储”之间巨大的鸿沟,以及未来存储密度的恢复趋势。
- “1%定律”——数据留存率极低: 这是一个非常宏观的行业洞察:人类社会虽然处于数据爆炸时代,但真正被企业级设备(HDD/SSD)“物理存储”下来的数据极少,仅占生成总量的 1% 左右。绝大多数数据(如临时的传感器数据、未被捕获的视频流、临时缓存等)都是“即生即灭”的,并没有转化为存储硬件的出货量。
- 市场周期的印证: 图表清晰地反映了2022-2023年存储行业的寒冬。在此期间,尽管全球数据生成量在增长,但存储设备的采购量(出货量)并未跟上,导致存储/生成比率下降。这说明存储需求具有明显的周期性,受IT预算限制影响。
- 未来的增长依赖“存储意愿”的提升: 对于2024-2030年的展望,分析师给出了较大的预测区间(0.5% - 1%)。
- 要实现 Upper case(回到1%),关键驱动力在于AI。AI模型训练和RAG(检索增强生成)需要大量的高质量历史数据,这可能会迫使企业提高“数据留存率”,将更多原本可能被丢弃的数据存储下来,从而推动HDD和SSD的出货量增长,使其增速超过数据生成的自然增速。
这里说的SSD和前述AI服务器中的直连存储,是两个概念;可以将其理解成成本更接近HDD 的SATA-SSD,而前述是高性能 NVMe-SSD。
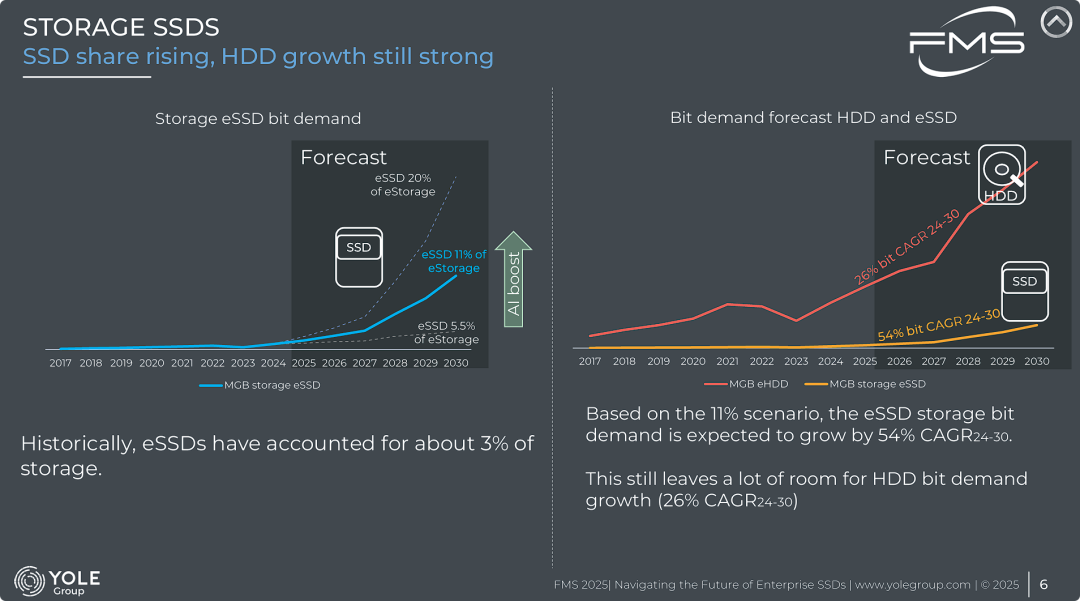
- SSD将迎来爆发式渗透(54% CAGR): 在AI和高性能数据分析的推动下,企业级SSD(特指大容量Storage SSD)将不再局限于缓存或高性能层,而是开始大规模渗透进容量层。其位元需求将以惊人的54% CAGR增长,目标是在2030年占据企业级存储总量的11%(历史上仅为3%)。
- HDD依然是存储的基石(26% CAGR): 尽管SSD涨势迅猛,但HDD并不会消亡,反而活得很好。由于全球数据生成总量的暴涨(参考上一张图),即使SSD抢占了更多份额,剩下的“蛋糕”依然足够大,足以支撑HDD实现**26%**的高速增长。HDD凭借成本优势,依然是承载海量冷/温数据的主力。
- AI是变量: AI技术的发展程度将直接决定SSD能抢占多少份额(是5.5%、11%还是20%)。AI越普及,对数据读取速度要求越高,推动SSD替代HDD的动力就越强(即图中的“AI boost”)。
一句话总结: 未来五年,企业级存储市场将呈现 “双强共舞” 的局面:SSD 凭借AI红利将实现54%的超高速增长并显著提升市场份额(至11%),而HDD凭借巨大的存量需求和成本优势,仍将保持26%的强劲增长,继续主导绝大部分的位元存储量。
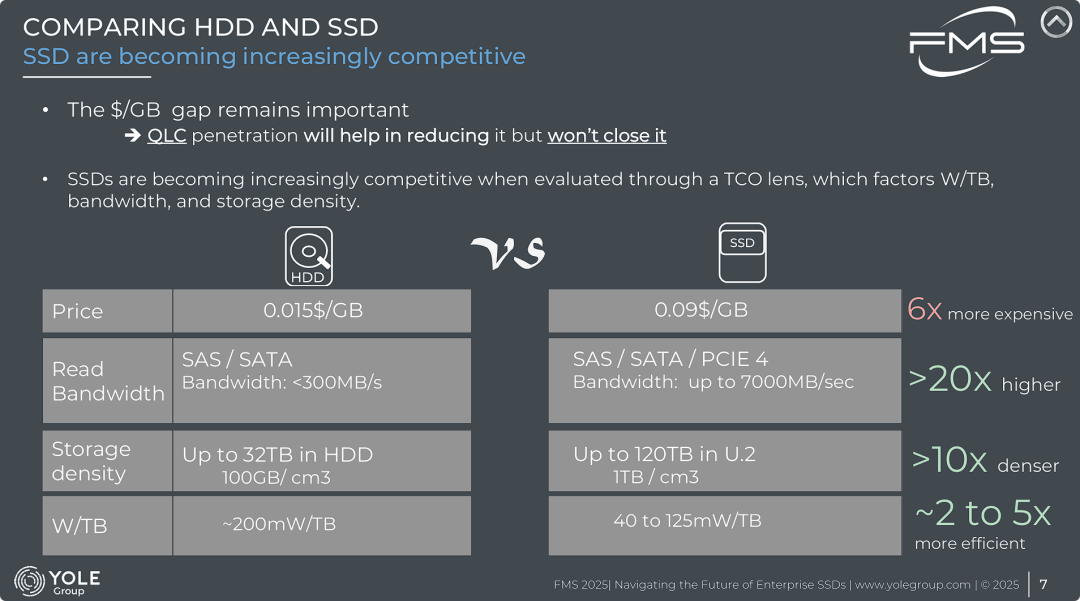
HDD与SSD对比
HDD与SSD对比
- 价格鸿沟依然巨大(CAPEX劣势): 必须承认,在纯粹的采购成本($/GB)上,SSD依然比HDD贵 6倍。即使有廉价的QLC技术加持,短期内SSD也无法在单价上击败HDD。这也是为什么上一张图中预测HDD仍将保持增长的原因。
- 性能与效率的全面碾压(OPEX优势): SSD虽然买着贵,但用着“省”且“快”。
- 快20倍: 能够喂饱AI的高吞吐量需求。
- 密10倍: 极大地节省了寸土寸金的数据中心机柜空间。
- 省电2-5倍: 显著降低了电力消耗和散热成本。
- TCO视角的转变: 对于现代数据中心(尤其是AI数据中心)而言,评估存储不再只看“买硬盘花多少钱”,而是看“存每TB数据这几年总共花多少钱(电费、空间费、运维费)”。在这个TCO视角下,SSD凭借高密度和低功耗,正在逐步抵消其高昂的采购单价劣势,从而变得“越来越有竞争力”。
一句话总结: 虽然SSD的每GB单价仍是HDD的6倍,但凭借20倍的性能、10倍的存储密度和2-5倍的能效优势,SSD在总拥有成本(TCO)上正展现出强大的竞争力,尤其适用于对空间和电力敏感的高性能数据中心。
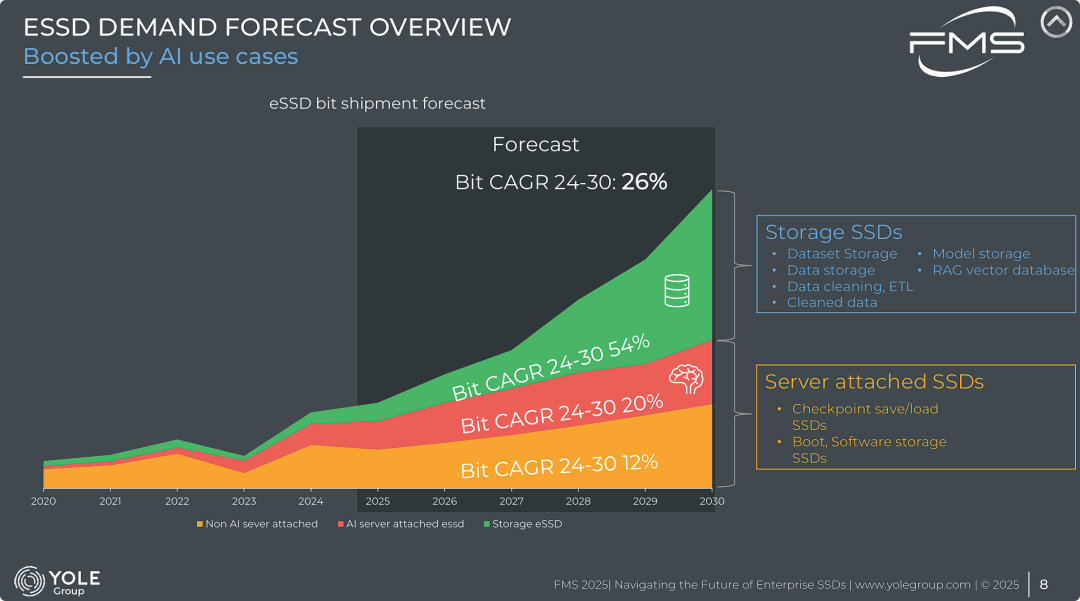
企业级SSD需求预测总览
企业级SSD需求预测总览
- 增长的“三级火箭”模式: 企业级SSD市场不再是单一的整体,而是分化为三种速度:
- 12%(传统): 维持基本盘。
- 20%(AI计算侧): 跟随GPU服务器放量而快速增长。
- 54%(AI数据侧): 也就是Storage SSD,这是真正的 “Alpha收益” 来源,代表了从HDD向大容量SSD迁移的激进趋势。
- 数据基础设施(Storage SSD)是最大赢家: 这张图最震撼的信息在于绿色区域的扩张速度。它告诉我们,AI对存储的拉动,不仅仅是让服务器里的盘变多了,更重要的是催生了庞大的外部数据存储需求(用于存清洗后的数据、向量库等)。这是存储厂商未来最大的机会点。
- 26%的总增速是一个强劲的信号: 在传统IT支出收紧的背景下,一个千亿美元级的硬件市场能保持26%的复合增长率是非常罕见的。这完全归功于AI应用案例(AI Use Cases)带来的结构性增量。
AI的热浪从加速器(GPU)到内存(HBM/DRAM),全球半导体行业在过去3年里完全处于聚光灯下,当下对AI泡沫的讨论此起彼伏,存储能不能继内存之后,再续AI神话,坚持到明天?
延伸思考
这次分享的内容就到这里了,或许以下几个问题,能够启发你更多的思考,欢迎留言,说说你的想法~
- HDD的“护城河”还能守多久? 随着QLC技术的成熟和SSD密度的指数级增长,SSD在每GB成本上逼近HDD的时间点是否会比预期更早到来?届时HDD在冷存储领域的最后堡垒是否会崩塌?
- “AI定义存储”是否会带来新的厂商锁定? 当存储架构为了适配特定AI工作负载(如向量检索加速、存算一体)而高度定制化时,通用存储硬件的标准化优势是否会被削弱?
- 数据留存率的“1%定律”能否被打破? AI对高质量历史数据的渴求,是否足以从根本上改变企业“删数据”的习惯,从而创造出一个远超预期的归档存储市场?这将给IT预算带来多大压力?
原文标题:Storage Technology and Market Trends: Navigating the Future of Enterprise SSDs[1]
Notice:Human's prompt, Datasets by Gemini-3-Pro
#FMS25 #NAND趋势
---【本文完】---
👇阅读原文,搜索🔍更多历史文章。
- https://files.futurememorystorage.com/proceedings/2025/20250807_AIML-302-1_T.Grossi.pdf ↩
本文参与 腾讯云自媒体同步曝光计划,分享自微信公众号。
原始发表:2025-12-06,如有侵权请联系 cloudcommunity@tencent.com 删除
腾讯云开发者

Copyright © 2013 - 2026 Tencent Cloud. All Rights Reserved. 腾讯云 版权所有
深圳市腾讯计算机系统有限公司 ICP备案/许可证号:粤B2-20090059  粤公网安备44030502008569号
腾讯云计算(北京)有限责任公司 京ICP证150476号 | 京ICP备11018762号