飞书30亿营收也被降级:AI时代SaaS赛道正在被颠覆

飞书30亿营收也被降级:AI时代SaaS赛道正在被颠覆

乔梁-北京
发布于 2026-09-16 21:35:33
发布于 2026-09-16 21:35:33
2026 年 7 月 30 日上午九点半,飞书员工刚到工位,收到一封全员邮件。
飞书产品团队整体并入豆包。飞书负责人谢欣向豆包负责人赵祺汇报。这个曾经与抖音、火山引擎并列的独立 BU,被一分为二:产品归豆包,销售归火山。
年入 30 亿的业务,说降级就降级了。
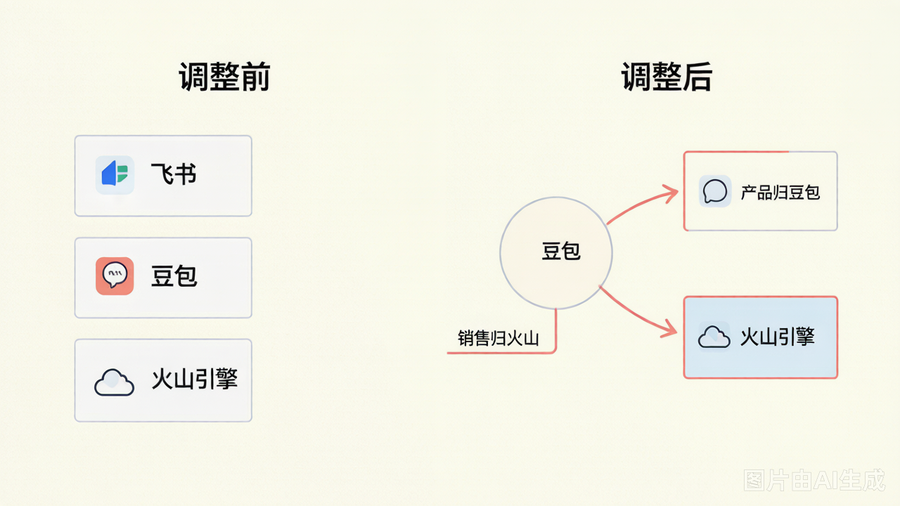
飞书组织架构调整
我跟几个做 To B 的朋友聊了一圈,大家的反应出奇一致:意外但不惊讶。意外的是速度,不惊讶的是方向。因为过去半年,大厂在 AI To B 领域的动作已经说明了一切。
1 飞书不弱,但采购逻辑变了
先看数字。飞书 2025 年营收超过 30 亿,2026 年二季度同比增长超过 100%。新增客户中超九成同时采购了飞书 AI 产品。
这个数字很关键。企业客户已经用脚投票了——他们买的不是飞书,是 AI。
飞书做得不差。但赛道本身正在被颠覆。
据知情人士透露,字节跳动 2025 年净利润同比下滑超过 70%,一个关键因素是下半年加大了 AI 投入。2026 年字节的 AI 基础设施开支可能达到 2000 亿人民币。
一边是 AI 基础设施的巨额投入,一边是 To B 业务迟迟无法规模化盈利。字节需要找到一条可持续的商业化路径。
而企业客户的采购逻辑已经变了。他们不单独买办公软件,也不只采购大模型 API,企业买的是一整套 AI 解决方案。谁能把 AI 能力、办公工具、云基础设施打包服务好客户,谁就拿到了订单。
飞书是通道,AI 才是终点。字节必须在这个节点动手。
2 桌面 Agent 这场仗,字节慢了
这里有一个背景值得展开。
据说字节过去 6-12 个月的战略失误之一,是没有精准预判桌面 Agent 的市场潜力。当腾讯把 WorkBuddy 提到「超级项目」级别、由马化腾亲自督战时,字节还在用 Trae(AI 编程工具)慢慢试探。
一步慢,步步慢。
易观的数据很能说明问题:2026 年 Q2,国内 17 款主流桌面端 AI 办公智能体 6 月合计访问量突破 6000 万次。腾讯 WorkBuddy 以 2097 万次月访问量高居第一,超过第二第三名之和。字节的 Trae 以 1279 万次排第二,差了整整 818 万。
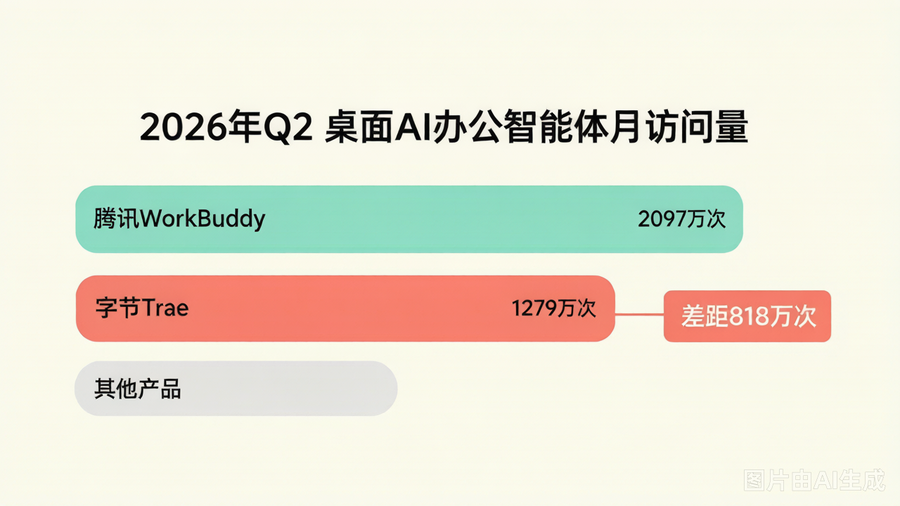
桌面Agent市场份额对比
为什么桌面 Agent 这么重要?
因为这 6000 万次访问发生在 PC 端。用户在桌面唤醒 Agent,背后是撰写长文档、处理复杂表格、调度企业邮件这些实打实的生产力需求。企业用户不是在聊天,是在干活。
桌面级办公的窗口期正在以月为单位关闭。字节曾经最擅长从 C 端切入、快速占领入口,但在这场仗上,明显慢了半拍。
3 豆包有用户,缺的是场景
再看豆包这边。
2026 年春节后豆包 DAU 突破 2 亿,Q1 月活达到 3.45 亿。大模型日均 Token 调用量突破 180 万亿。按 7 月平均消耗折算,字节大模型业务 ARR 已达 40 亿美元,超过国内其他模型公司 ARR 总和。
数字漂亮。但有一个问题:C 端免费模式撑不住算力成本。
据晚点 LatePost 报道,豆包日收入不足 100 万——主要变现方式是 App 内的电商佣金。而按照火山引擎公开 API 价格推算,豆包每天的推理算力成本可能达数千万元。
海量用户带来的不是商业价值,是持续失血。
豆包缺的是企业级场景。飞书恰好有——文档、表格、会议、群聊、审批流,一个完整的协同办公生态。
整合的逻辑就在这里:把 AI 能力(豆包)、办公场景(飞书)、云底座(火山引擎)打包成一套企业 AI 解决方案。
4 大厂集体转向
这不是字节一家的故事。
过去一个月,大厂不约而同按下了整合的加速键。阿里把多款 Agent 产品整合为「千问办公」,交由钉钉新任 CEO 操盘。腾讯把 QClaw 并入 WorkBuddy 体系。华为的小艺从一开始就是鸿蒙的全场景 AI 入口。
这是一场心照不宣的共识转向:大厂 AI 投入从「内部赛马期」进入了「入口争夺期」。谁能先让用户在日常工作中离不开自己的 Agent,谁就掌握了下一代企业服务的入口。
字节在那封邮件里,第一次承认了一件事:AI 是一层基础设施,不是一条业务线。
你不能把基础设施当成一个常规部门来运营,必须让整个组织围绕它重新排列。
回到飞书。
飞书不是输了。是 AI 赢了。AI 赢了所有人,包括飞书想做独立平台的野心。
年入 30 亿的业务被降级,不是飞书不够好,是赛道本身被重新定义了。当企业客户买的是 AI 解决方案而非办公软件时,飞书作为独立 SaaS 产品的价值就被重新锚定了。
这个故事对所有做 To B 的人都是一个警醒:你以为你在自己的赛道上竞争,赛道本身已经被掀了。
本文参与 腾讯云自媒体同步曝光计划,分享自微信公众号。
原始发表:2026-08-18,如有侵权请联系 cloudcommunity@tencent.com 删除
目录
腾讯云开发者

Copyright © 2013 - 2026 Tencent Cloud. All Rights Reserved. 腾讯云 版权所有
深圳市腾讯计算机系统有限公司 ICP备案/许可证号:粤B2-20090059  粤公网安备44030502008569号
腾讯云计算(北京)有限责任公司 京ICP证150476号 | 京ICP备11018762号