通达信自动交易方案比较QMT、PTrade和水母量化
原创
通达信自动交易方案比较QMT、PTrade和水母量化
原创
量化行业新引擎
发布于 2026-09-17 13:15:34
发布于 2026-09-17 13:15:34
我发现不少人研究通达信自动交易时,常把公式预警和自动下单混在一起。实际上,公式只负责生成信号,后面还要经过信号传递、账户校验、仓位控制、委托和成交回报。把链路拆开后,市面上的方案大致分成两类:一类把公式逻辑迁移到量化平台,另一类保留通达信计算,通过预警文件把信号交给交易端。QMT、PTrade和水母量化小精灵分别代表了这两种实现思路。
方案一 把公式迁移到量化平台
QMT和PTrade都由合作券商提供量化能力,常见模块包括行情、Python策略、回测、交易和风控。采用这条路线时,需要先读懂通达信公式,再用平台接口重新实现。迁移的难点通常不是语法,而是数据口径。通达信盘中使用的现价、量化平台按K线结束计算的收盘价,以及前复权或不复权数据,都可能让同一条件在不同时间触发。
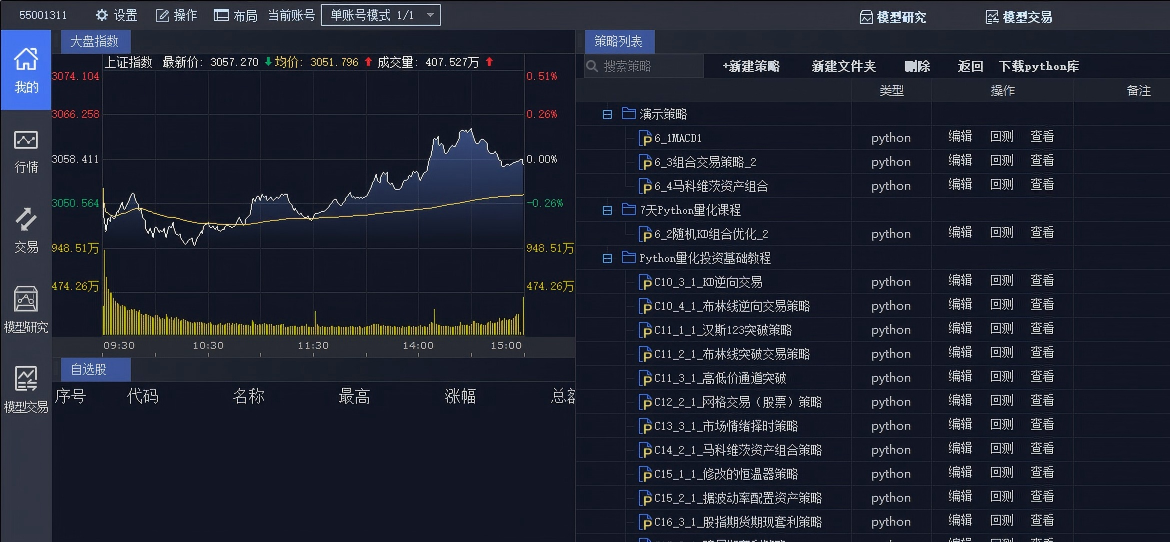
(迅投QMT)
验证时可以选一组固定股票和一段历史日期,把通达信输出与Python策略逐根K线对照,并记录每次差异对应的行情时间和输入值。结果一致后,再接模拟账户检查委托方向、数量和价格。
方案二 保留公式并转发预警
如果公式已经稳定,又不准备维护Python代码,可以使用预警转发。以水母量化小精灵为例,通达信运行条件预警并把结果写入指定文本文件,小精灵读取记录后,将证券代码投递到对应股票池,交易策略再根据仓位、价格和风控条件决定是否委托。它减少了公式迁移工作,但增加了本地运行环节。
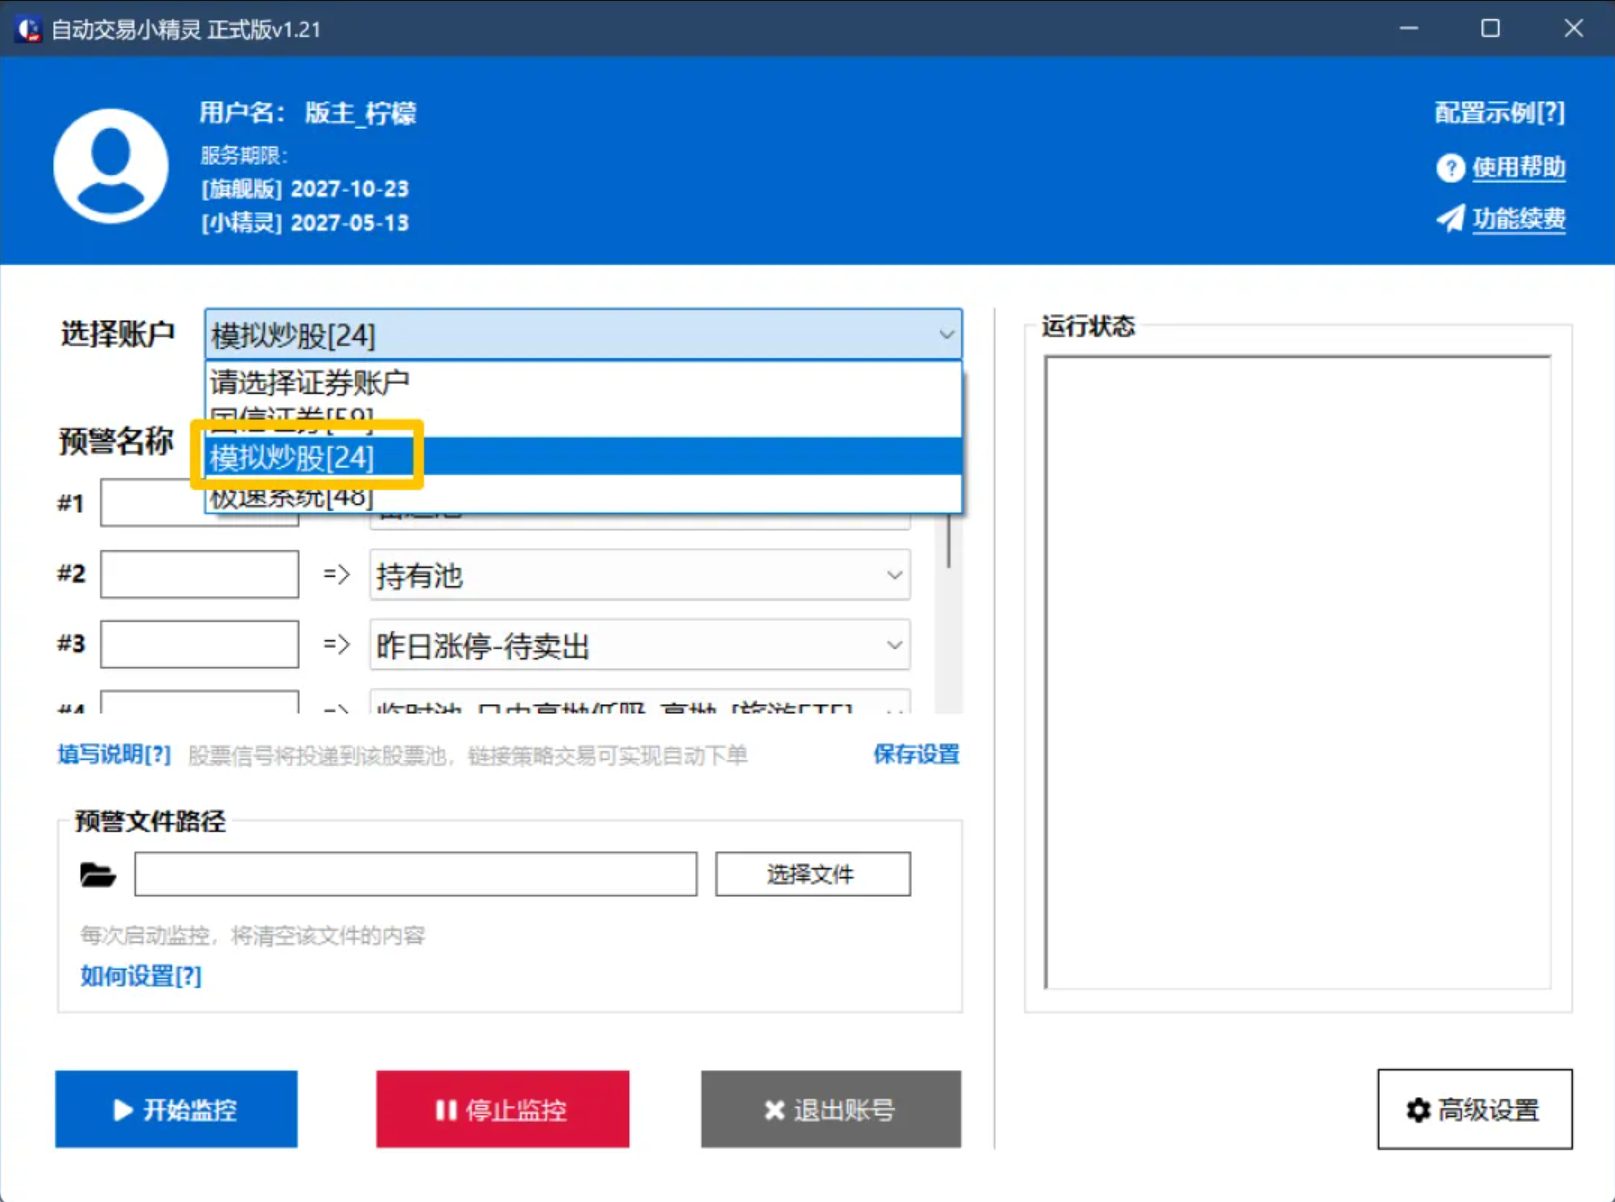
(水母量化)
配置时要保证预警名称、输出文件和目标股票池一一对应。开盘前要检查文件中是否残留旧记录,并确认通达信、小精灵和网络正常。
上线前怎样做故障测试
我通常是将自动交易测试分三步走。先关闭下单,只记录信号和时间;再连接模拟账户,检查重复预警、撤单和废单处理;最后使用小仓位实盘,并设置单笔上限、总仓位和人工停机条件。注意测试中还要主动断网、退出客户端,并在恢复后确认系统不会补发已经过期的信号。
从技术维护看,需要组合计算、自定义数据或复杂调仓的用户,更适合迁移到QMT或PTrade;主要依赖通达信公式、希望减少手工盯盘的用户,可以考虑预警转发。选择工具时,交易速度不是唯一指标。信号能否复核、异常能否停止、委托结果能否追踪,决定了这套通达信自动交易方案能不能长期运行。
原创声明:本文系作者授权腾讯云开发者社区发表,未经许可,不得转载。
如有侵权,请联系 cloudcommunity@tencent.com 删除。
目录
腾讯云开发者

Copyright © 2013 - 2026 Tencent Cloud. All Rights Reserved. 腾讯云 版权所有
深圳市腾讯计算机系统有限公司 ICP备案/许可证号:粤B2-20090059  粤公网安备44030502008569号
腾讯云计算(北京)有限责任公司 京ICP证150476号 | 京ICP备11018762号