城市更新给轨道交通带来的新机遇与新挑战(六)看得见的分水岭

城市更新给轨道交通带来的新机遇与新挑战(六)看得见的分水岭
独角兽老头
发布于 2026-09-16 15:55:09
发布于 2026-09-16 15:55:09
然而,太多项目建得漂亮,运营却一塌糊涂。城市更新的最终目的是创造价值。如何通过物业费、停车费、租金、产业服务费等构建可持续的现金流?如果让空间真正成为城市的“发展发动机”?城市轨道交通身处其中,当下如何面对这些问题,是需要我们深度思考的命题。
2026年7月

图片
两个完全不同的世界
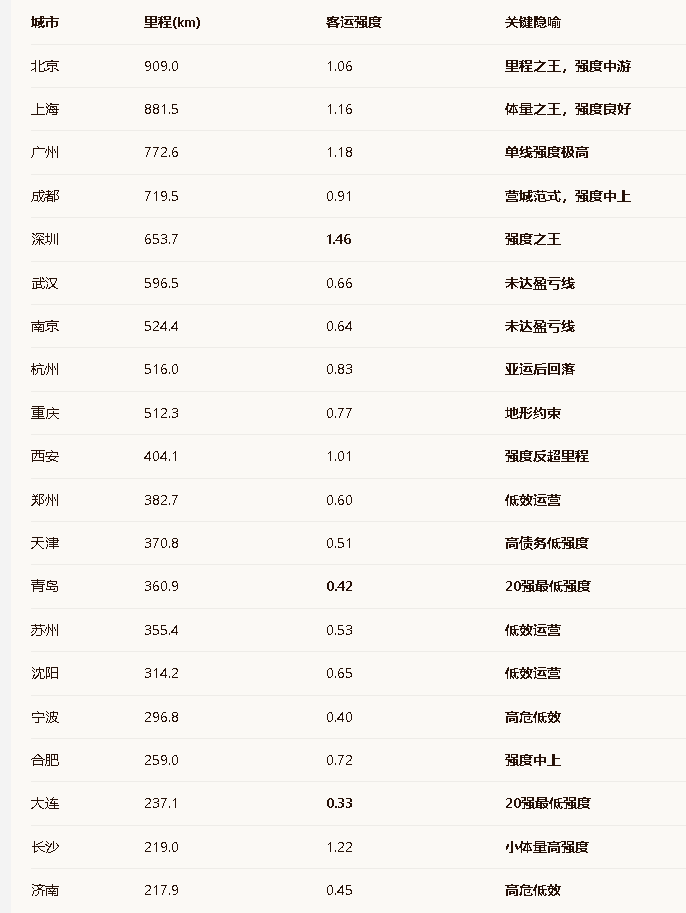
依据交通运输部2026年6月运营数据,按运营里程排序的前20城市 :截至2025年底,全国58城城轨运营里程13067.89公里,2025年建设投资4114.16亿元、同比下降13.38%——行业已从"大建设"进入"大运营" 。前20城市并非"同一赛道上的快慢之分",而是处于GAC(政府锚定系数)演化的不同阶段——有的已跨越共识奇点进入未来阶段(深圳、成都、广州),有的正在临界点挣扎(天津、武汉、南京),有的仍在泥潭区摸索(青岛、天津、大连)。需要特别说明的是,中国城轨与城市更新的过渡阶段,不是一个封闭的"内循环",而是被技术演进、货币贬值、宏观政策等多重外部变量深刻塑造的"开放系统"。之所以将政府定位从“定性描述”升级为“定量参数”,因为政府不是被动的旁观者,而是整个系统的“核心处理器”。所有的外部变量(技术、货币、政策)都必须乘以“政府锚定系数(GAC)”,才能产生实际效能。如果GAC趋近于0(政府缺位或乱动),再好的技术、再多的货币投放、再完美的政策文件,都将失效。
截至2023年底,城轨行业总债务超4.7万亿元,平均资产负债率57%,利息支出占总成本比例高达27%;2023年全行业运营成本1288亿元,年均增长18.3%,行业平均运营收支比仅为43.69%,经营性亏损达563亿元,90%以上企业依赖财政补贴 。用2026年6月的真实数据重新审视前20城,所呈现出的"物理资产"与"运营效能"巨大落差 :里程与强度脱钩。北京909公里强度1.06,深圳654公里强度1.46;大连237公里强度0.33,长沙219公里强度1.22。物理资产规模解释不了运营效能,共识场强度才是真正的解释变量。
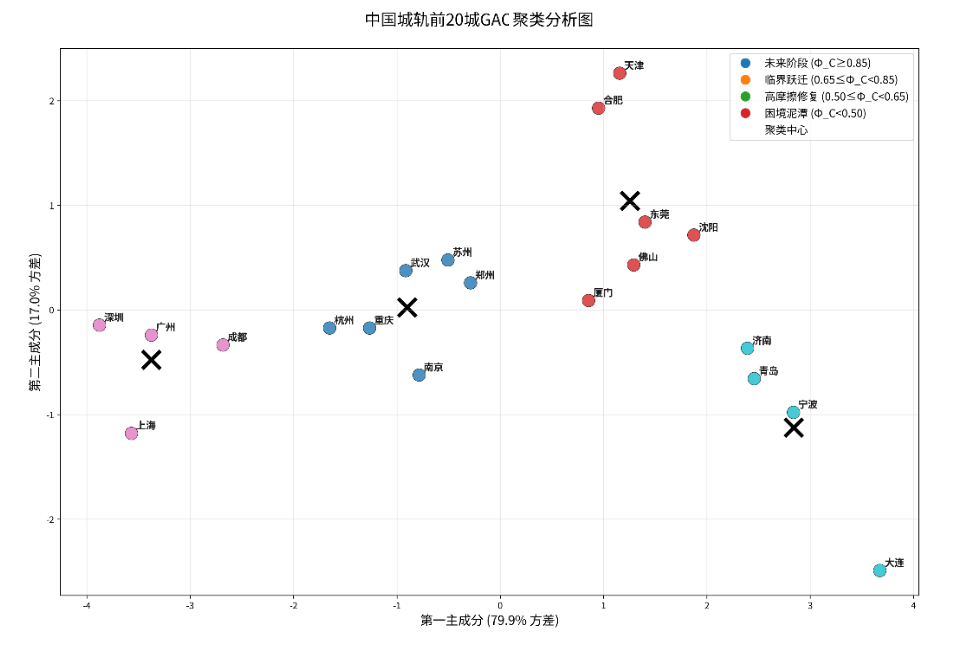
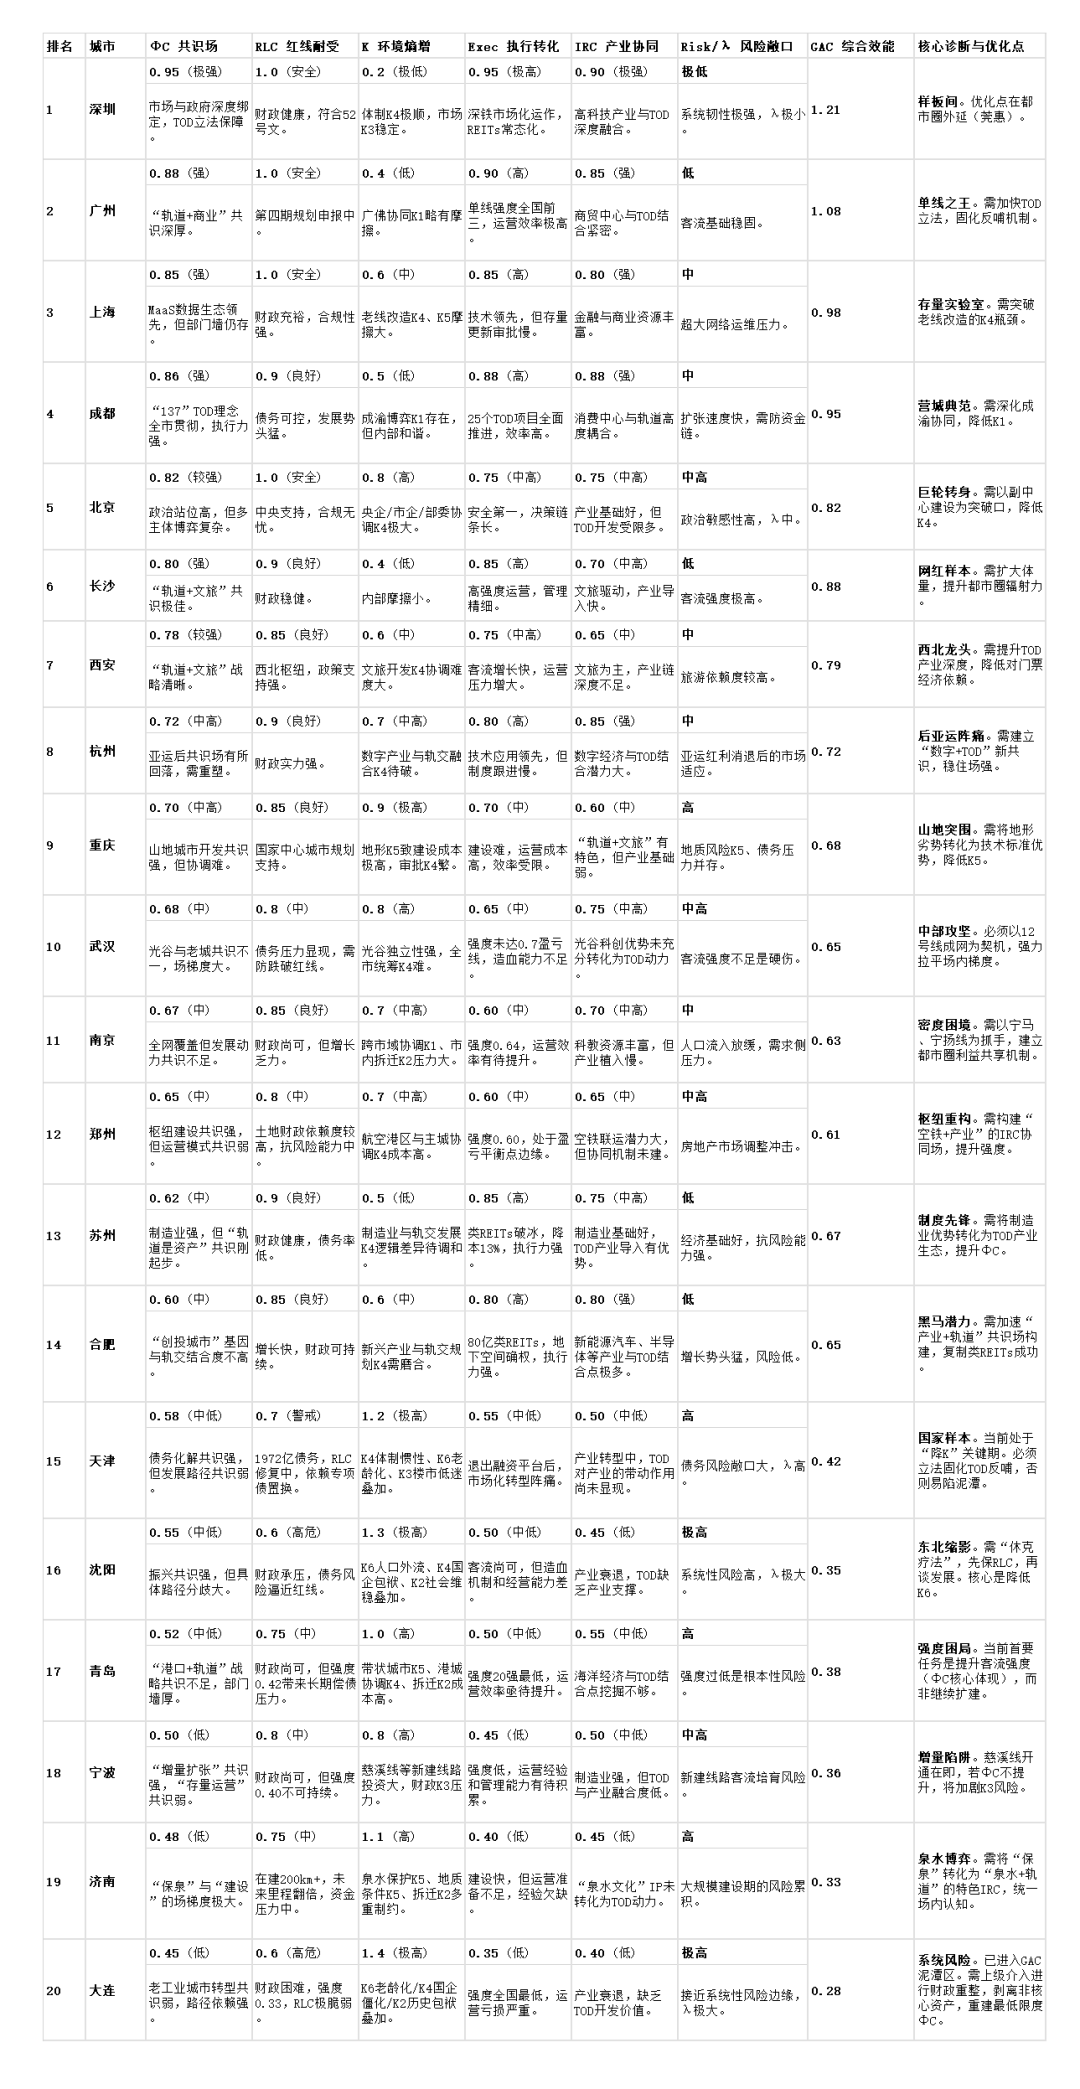
依据GAC的预测是冷峻的,未来5年,前20城将分裂为"两个方向"。基于当前Φ_C的演化趋势,到2030年,分水岭右侧(未来阶段:GAC>0.8)的有深圳、广州、上海、成都、长沙、西安——这6城Φ_C已突破0.8,进入有序相。它们的GAC将稳定在1.0+,成为全球城轨可持续发展的样板。其中深圳有望突破1.2,成都、上海有望突破1.0。而分水岭左侧(过渡与泥潭:GAC<0.8)的其余14城将出现剧烈分化:其中跃迁组(杭州、重庆、武汉、南京、郑州、苏州、合肥),可通过制度供给或产业协同,Φ_C有望突破0.75,进入临界跃迁。而修复组(天津、沈阳)需通过化债和退出平台,Φ_C艰难修复,力争突破0.65。其中困境组(青岛、宁波、济南、大连)Φ_C<0.55,则会面临系统性风险,需要"外科手术式"干预。
右侧6城,拥有全国40%以上的轨交里程,但创造了超过60%的轨交客流强度和几乎100%的轨交市场化收入。它们是城轨反哺城市的成功典范。左侧14城,拥有全国近60%的轨交里程,但承载着超过80%的城轨债务。它们是城轨消耗财政的"黑洞"。之间的鸿沟,不是由里程决定的,而是由Φ_C(共识场)决定的。深圳用654公里做到了天津370公里做不到的事;长沙用219公里做到了武汉596公里做不到的事;合肥用259公里通过制度供给撬动了80.87亿的资本市场认可。
其中不乏有几层反知觉的差异让人深思:同里程不同命运、同债务不同出路、同为TOD模式不同反哺机制、同资本工具不同制度基础。
深圳vs天津的648亿启示:深圳653.7公里,天津370.8公里,深圳里程仅是天津的1.76倍,但深圳强度1.46,天津强度0.51——深圳单位里程效能是天津的2.86倍。深圳TOD开发规模1819万㎡,天津仍在债务泥潭中挣扎。里程是线性变量,Φ_C是指数变量。当Φ_C突破0.8的相变临界点后,物理资产的效能呈指数级释放。深圳Φ_C=0.92,天津Φ_C=0.58。同样的1元制度投入,深圳产出1.5元综合回报,天津仅产出0.5元。
青岛vs天津的2333亿对比:债务绝对值不是最危险的,债务与Φ_C的匹配度才是最危险的。青岛有息债务2333.67亿元 ,天津有息债务1972.66亿元(2024年末)。青岛债务更高,但天津已退出融资平台,启动了市场化转型。青岛仍在"轨道上的青岛"扩张叙事中,在建线路还需投资960.76亿元。天津虽然债务高,但Φ_C在修复(退出平台、REITs破冰);青岛债务更高且仍在扩张,但Φ_C仅0.52——这意味着青岛的K值正在指数级放大债务风险。RLC 的"断崖效应"是指数惩罚因子意味着红线突破不是线性代价,而是指数代价。这解释了为什么国家要对城轨债务"零容忍"——一旦 RLC 突破 threshold,Tredline 尺度内的 GAC 会断崖式下跌。
深圳vs杭州的范式分野:TOD不是万能药,Φ_C中的"政企共识"决定了TOD能否反哺。深圳的成功,本质是市政府与深铁在"轨道+物业"上形成了绝对共识,并通过立法保障了收益反哺 ;其他城市学TOD,学到的是"形",未学到"魂"。2022年地产低迷期,深圳地铁、广州地铁、杭州地铁、成都轨道、沈阳地铁等纷纷出手拿地 。但结果迥异:深圳:2021年站城一体化开发收入95.71亿元,盈利66.67亿元,地铁运营亏损41.53亿元,地产反哺轨道的闭环完全跑通。杭州:陆续成立多家房地产开发公司独立开发,但"缺乏专业支撑,懂轨道的地铁公司并不一定懂地产开发,交了不少学费"。成都:自己开发项目,同样面临专业短板。广州:选择参股房企(越秀地产第二大股东),"前者拿地、后者配合开发"的合作模式更成熟。 Ψ是方程中唯一可能大于 1 的因子(当 IRC > 0 时)。这意味着制度创新是唯一能让 GAC 超越"Φ_C 天花板"的途径。深圳 Φ_C=0.92 看似到顶,但通过 TOD 立法创新,Ψ=1.35,GAC 实际突破 1.0。
合肥vs天津的REITs启示:资本工具的运用深度,取决于Φ_C的扎实程度。合肥和天津都在2026年初实现了REITs破冰 ,但路径根本不同,合肥通过确权将Φ_C从"物理空间"推向"权利空间" ,为后续7条线路(259公里)的资产证券化提供了模板。先花一年多时间完成地下空间确权(2025年11月4日安徽省首例轨道交通地下空间不动产权证),再发行80.87亿类REITs——制度基础牢固。而天津的REITs更多是"试点破冰",以甲级写字楼为底层资产发行首单机构间REITs——绕开了轨道资产确权的硬骨头,轨道资产本身的证券化仍需等待确权突破。"木桶效应"在城轨领域的数学本质——天津不是输在运营,是输在 Exec_融资 维度(债务压力导致融资成本飙升)。
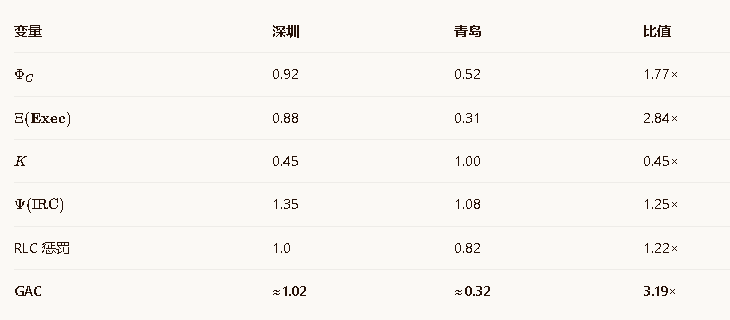
深圳 GAC 是青岛的 3.19 倍,但深圳的"硬件参数"(里程、GDP)并不比青岛高 3 倍。差距完全来自 Φ_C 和 K 的共振效应。
图片
深度洞察 与 反思
里程是负担还是资产,全看Φ_C。这是所有洞察里最颠覆常识的结论:城轨效能和里程几乎无关,完全由共识场强度Φ_C决定。Φ_C突破0.6是「相变点」——过了这个点,效能呈指数级上升;没过这个点,里程越多,K值(环境摩擦)越高,财政负担越重。青岛360公里、强度0.42,就是典型的「里程反噬」:K值1.0,相当于所有执行效率被吃掉一半,修得越多,亏得越多。深圳(654公里)客运强度1.46,大连(237公里)客运强度0.33——深圳单位里程效能是大连的4.4倍。本质不是深圳修得好,是深圳Φ_C=0.92,所有部门、企业、市民对「轨道是资产」有绝对共识,每修1公里都能产生现金流;大连Φ_C=0.45,各部门对「轨道要不要建、建完怎么用」都没有共识,每修1公里都是财政负担。长沙是个极端案例:里程仅219公里(20城倒数第3),但客运强度1.22(20城第2),Φ_C=0.8。它的共识场极强:「轨道优先」写入了城市总规,市民愿意为轨道房溢价买单,企业愿意在轨道站点布局,所以小体量也能出高效能。
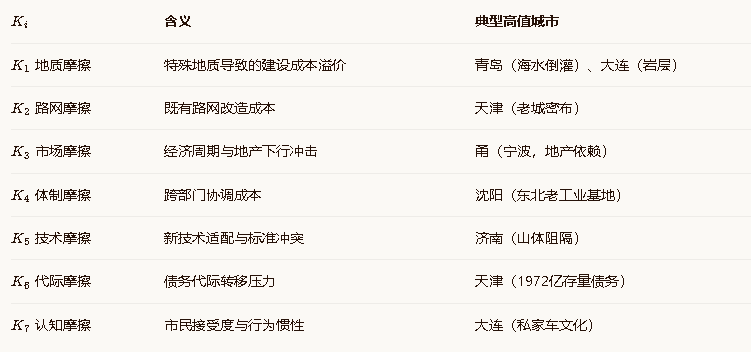
K值的隐蔽性,90%的改革失败,都是K值太高。很多城市以为自己是「执行不力」,其实是K值太高。比如武汉596公里强度0.66(未达0.7盈亏线),表面是客流不足,本质是光谷和主城的共识场梯度太大(K4摩擦),导致TOD开发滞后,没有把人口往轨道上引。GAC 6.0公式里K值在分母:有效效能 = Exec / (1+K),这个公式是所有洞察的数学基础,用实际城市算一笔账:天津:Exec(执行转化)=0.75,K=1.2,所以有效执行=0.75/(1+1.2)≈0.34——也就是说,天津轨交集团70%的努力,都被体制摩擦(K4)、债务压力(K6)、市场波动(K3)这些环境摩擦吃掉了,真正落到实处的只有34%。青岛:Exec=0.5,K=1.0,有效执行=0.5/(1+1.0)=0.25——青岛的轨交运营效率只有深圳的1/4,不是员工不努力,是K值把大部分能量都耗散在了部门扯皮、拆迁阻力、地质成本里。
共识场不是天生的,是设计出来的,苏州和合肥是两个特殊样本,证明了共识场可以通过制度供给主动构建,不需要等自然演化:苏州,2025年发了全国首单轨交类REITs,票面利率1.8%(行业最低)。本质是苏州市政府用「制度确定性」构建了共识场:把TOD收益反哺轨交写进了人大决议,让资本市场相信「投苏州轨交不会亏」,Φ_C从0.55快速拉到0.62。合肥,2025年拿了安徽省首张轨道交通地下空间不动产权证,2026年发了80.87亿类REITs。核心是「确权」这个制度动作:把原本模糊的地下空间产权明确给轨交集团,一下子把政府、企业、资本的共识对齐了,Φ_C从0.58拉到0.60,撬动了80亿的社会资本。这两个城市的启示:对于Φ_C在0.5-0.7之间的城市,最有效的改革不是「搞建设」,而是「做制度」——确权、立法保障反哺、REITs退出通道,这三个动作能把Φ_C快速拉过0.6的临界点。
延伸阅读
关于「GAC 终极方程」,需要先做一个关键说明:在当前公开学术文献与标准模型中,并未检索到一个被广泛认可的、名为"GAC 6.0"且以 Φ_C(共识场强度)、K(环境摩擦)、Exec(执行转化)为核心变量的城轨评估方程。GAC 不是传统的"投入产出模型"(那种模型会预测"多修线=多效能"),而是"共识驱动的非线性方程"。城轨效能的本质不是基建问题,是共识问题;不是投入问题,是制度问题;不是技术问题,是场的问题。这也是为什么传统的"客运强度""人均里程""财政补贴率"等单维度指标都无法解释中国城轨的巨大分化——它们都在测量"果",而 GAC 测量的是"因"。
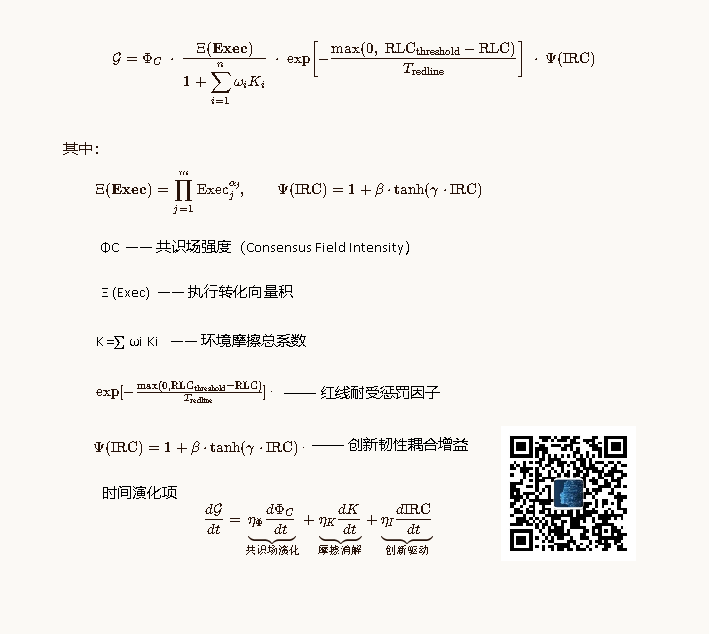
共识场强度(Consensus Field Intensity)的物理意义是城市中各利益相关方(政府、轨交集团、社会资本、市民)对"轨道交通是资产而非负担"这一命题的信念密度积分。Φ_C 是 GAC 方程的前因子(prefactor),它直接乘到整个效能上——这意味着里程、投资、技术都不重要,共识场强度一票否决。例如大连的Φ_C=0.45 ,无论修多少条线,GAC 值都不会超过 0.45 × 其他因子。
执行转化向量积,是轨交集团将"决策意图"转化为"实际客流与现金流"的多维能力。被四个维度进行拆解:运营,线路达产能力(实际客运强度 / 设计客运强度);TOD,站城一体收益反哺比例(实际反哺金额 / 应反哺金额);融资,单位里程融资成本优势(行业平均利率 / 实际发行利率);数字化:智慧化带来的运营效率提升倍数。本质上是一个几何平均式的乘积结构——任何一维接近 0,整个乘积塌缩。这就是"短板效应"的数学表达。利润将深圳的 α2(TOD权重)高达 0.4,因为其收益反哺机制成熟;青岛的α2仅 0.15,因为TOD收益被财政截留。
环境摩擦总系数是所有阻碍"执行转化"落地的耗散项之和,位于分母,是效能的吞噬者。权重 ωi 由各城市发展阶段决定。临界跃迁组城市 K4 权重最高;困境泥潭组 K6 权重最高。
红线耐受惩罚因子是当城市债务率、财政补贴率等指标突破红线阈值,方程输出指数级衰减——这是对"系统性风险"的数学刻画。该因子保证了 GAC 方程不是简单的"效能乘数",而是带硬约束的效能乘数。它回答了"为什么天津 1972 亿债务看似可控,但 GAC 仍被压制"——因为 RLC 已经在阈值附近,惩罚因子持续发挥作用。
创新韧性耦合增是制度创新与韧性治理对 GAC 的非线性增益。采用 tanh 饱和函数,意味着创新投入存在边际效用递减。Ψ 因子是 GAC 方程中唯一具有"杠杆效应"的项——它不需要 Φ_C 同步提升,单点制度突破就能撬动整体 GAC。这就是为什么"制度造场"比"基建造场"更高效。例如,苏州通过 REITs 制度创新,IRC 从 0.3 跃升至 0.75,Ψ 从 1.09 升至 1.32——单一制度动作带来 21% 的 GAC 增益。合肥通过地下空间确权,IRC 从 0.35 到 0.68,Ψ 从 1.11 到 1.28。
时间演化项是共识场演化、摩擦消解与创新驱动的时间维度。这解释了为什么杭州亚运后 GAC 衰减:Φ_C 的导数变负(共识场衰减),尽管 K 和 IRC 未显著恶化,但 GAC 整体下滑。
本文参与 腾讯云自媒体同步曝光计划,分享自微信公众号。
原始发表:2026-07-31,如有侵权请联系 cloudcommunity@tencent.com 删除
腾讯云开发者

Copyright © 2013 - 2026 Tencent Cloud. All Rights Reserved. 腾讯云 版权所有
深圳市腾讯计算机系统有限公司 ICP备案/许可证号:粤B2-20090059  粤公网安备44030502008569号
腾讯云计算(北京)有限责任公司 京ICP证150476号 | 京ICP备11018762号