2000万、3000万、3.82亿:8月办公Agent三强交卷,谁在裸泳

2000万、3000万、3.82亿:8月办公Agent三强交卷,谁在裸泳

瑭宋元
发布于 2026-09-17 21:54:01
发布于 2026-09-17 21:54:01
WorkBuddy领跑、千问猛追、豆包借母体流量虚高——但真正的战争,才刚开场
8月这波AI圈,三家同时交了"战报"。腾讯说WorkBuddy 2000万,阿里说千问办公3000万,字节说豆包3.82亿。朋友圈转疯了。我越看越不对——这三个数根本不是一回事。花了一天把口径、付费数据、市场背景扒开,我发现一件比"谁第一"重要得多的事:办公Agent这条赛道,正在悄悄重写每个人的工位。
三个数,三种口径
先把最容易被忽悠的地方说清楚。三家报的都不是"月活"这个同一把尺子,硬比大小,谁都不老实。
WorkBuddy的2000万,是跨平台全量月活(2026年中,官方与第三方披露口径),日活约1300万。更关键的是,它是三家里面唯一把"付费家底"亮出来的:截至8月,企业版付费客户3000到7300家、付费坐席约14万、B端交互日活约73万、企业付费留存接近80%(数据来自ima知识库汇总的第三方测算)。注意,这是"坐席",不是"注册"。
千问办公的3000万,是9月4日阿里披露的首月"总用户数"——含公测送积分拉来的量,企业用户过半。但同一个8月,它的单月访问量才109万、月活41万(腾讯新闻9月9日榜单,首月早期基数)。也就是说,3000万是"累计拉新",不是稳定月活。付费订阅8月10日才刚上线,三档19/49/128元每月。
豆包的3.82亿,是"豆包APP整体月活"(2026年6月QuestMobile),不是豆包工作。豆包工作8月25日才正式发布,独立数据几乎还没有,靠母体流量撑场面。个人版68元/月,是三家最低的——但这价格更像拉新信号,不是利润信号。
所以8月这个时间点,真实排位是:WorkBuddy在"实质规模+付费结构"上领跑,千问靠钉钉导流起量猛但含水,豆包数字虚高。但先别急着下结论,看趋势才有意思。
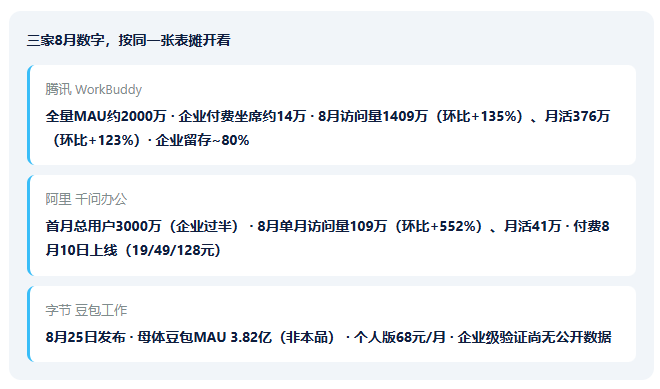
都在翻倍,但盘子小得吓人
把三家增速摆一起,确实热闹。WorkBuddy连续两月翻倍以上,千问首月环比+552%,豆包工作刚发。可你再看总盘子:易观数据,2026年6月国内17款桌面AI原生办公智能体合计月访问量6000万——三个月前才2000万。而IDC说,中国企业级AI智能体市场2025年212亿,2026年449亿,到2029年奔3320亿。
我的判断:现在不是"谁赢"的阶段,是"池子还在长"的阶段。所有人都知道这是下一个入口,但谁也不敢说已经跑通。这点从商业化节奏看得最清楚。
"规模是面子,付费率是里子。三家都在拼面子的时候,只有一家把里子亮了出来。"
付费率,才是真壁垒
这是第一个我想抛的原创判断。三家都在烧钱换规模,阿里送积分、字节送30天免费、腾讯饱和式投放(北京知春路到深圳高新园的地铁广告你大概也看到了)。但只有WorkBuddy把"付费坐席14万、企业留存80%"晒出来。
这背后是个商业模式的真相:办公Agent现在卖的是"坐席",不是"Token"。腾讯、阿里都是198元/人/月(千问年付7折),字节用68元低价搅局。坐席制意味着——它卖的不是软件,是"一个人力编制"。企业按月给每个员工配一个AI同事,这笔钱算在人力成本里,不算IT采购里。
谁先让企业"默认给全员配AI坐席",谁就赢了。目前看,WorkBuddy的14万付费坐席和80%留存,是离这条线最近的。阿里字节还在用免费换"注册",离"组织级付费"还差一截。
说句不严谨的——这块我没查到硬数据,凭经验说:免费拉来的用户,补贴一停掉多少,前车之鉴就在眼前。千问的母体Qwen,今年春节砸钱做活动,日活一天从706万冲到7350万(+940%),活动一停,日活掉了一半(摩根士丹利复盘)。办公Agent会不会重演,看明年这个时候。
把上一篇串起来:上游暴利,下游烧钱
我前阵子写过一篇《别再讨论AI泡沫了,卖Token是一门暴利生意》——英伟达毛利75%、模型厂勉强转正、API层利差几十倍。写完有人问:那Agent厂不是也挣钱?
我的判断恰恰相反:桌面Agent是Token的最大买家之一,它把上游的暴利,转嫁成了给你的便利,自己还在亏损换规模。这条价值链是这样的——
最底层,英伟达卖卡,毛利75%,躺赢。中间层,模型厂(OpenAI、Anthropic、阿里、智谱)卖Token,单位经济刚跑平,但七成算力砸回AGI研究,报表还亏。最上层,Agent厂(WorkBuddy、千问、豆包)卖坐席,前期获客+研发+算力中心全靠融资烧,用Token的暴利补贴自己的亏损。
一句话:越靠近底层越暴利,越靠近用户越要先亏。Agent厂现在不是印钞机,是"用未来垄断换当下规模"的赌徒。这篇和上篇连起来看,AI价值链的全貌就清楚了——你用的每一个AI同事,背后都有人在替你垫付上游的利润。
"你以为你在用免费的AI,其实是你未来的订阅费,正在替上游的暴利买单。"
下一步怎么走,我的三个判断
市场下一步,我赌这三步。
短期(6到12个月):继续烧,独立玩家出清。三强补贴抢规模,付费率缓慢爬。同一个月的数据已经说明问题——扣子访问量-27.6%、小浣熊-18.9%、OpenClaw-18.1%,大厂整合型猛涨、早期单品在跌。模型、入口、生态向"正规军"集中,创业公司的窗口基本关上了。
中期:定价趋同,企业版成标配。198元/人/月这个档位会成行业锚点,豆包的低价撑不了太久。企业版从"试点"变"全员标配",组织级付费成主战场。
长期:桌面Agent成新操作系统入口。Analysys的数据很说明问题——2026年6月桌面Agent总访问6062万,前三(阿里腾讯字节)占5622万,92.7%,其他所有玩家合计才440万。用户只装一个主Agent,像当年浏览器、搜索一样,天然寡头。赢家通吃,替代传统Office套件,是十年维度的事。
风险只有一个,但致命:补贴退潮后的留存。谁能在用户"不送积分也愿意付钱"的时候还活着,谁才是真赢家。
对你,意味着什么
说完赛道,说人。四个层面,每个我都给一句能落地的。
对职场——AI同事成标准编制。WorkBuddy那14万付费坐席,不是一个数字,是信号:已经有14万人"工位上配了AI同事",而且是组织级采购,不是个人尝鲜。《中国办公Agent用户行为报告》更狠:前20%用户吃掉87.4%算力,付费用户任务量是免费用户的5.2倍。AI会放大"会用的人"和"不会用的人"的差距,幂律分布,职场分层只会更陡。
对个人——"指挥Agent"是新Office技能。当年不会Excel的人被淘汰,明天不会把任务拆给Agent的人会被绕过。但人的价值上移了:定义问题、做判断、审美、担责,这些Agent替不了。别去和Agent比执行速度,去比"问对问题的能力"。
对企业——围墙拆了,能力要开放。8月18日企业微信5.0.10全面开放CLI和MCP,消息、文档、表格、会议十大能力向Agent敞开。这意味着企业软件从"功能套件"变成"被Agent调用的能力API"。你的OA、CRM不开放接口,就会被绕过成孤岛。
对企业服务市场——收费单位变了。从卖License、卖坐席,到卖"可被调用的能力"。传统SaaS厂商只有两条路:开放API被集成,或者被Agent直接绕过。新的收费单元是按调用、按坐席、按结果,不再是按人头买一套永远用不全的软件。
写在最后
你的工位上,迟早会多一个不领工资、不交社保、24小时在线的同事。区别只在于——你让它帮你把活干完早点下班,还是它替你把存在感磨平。
明天你可以先做一件小事:把本周重复的3件事列出来,试着交给任意一个Agent。不用多,就3件。一周后你看报销单和加班时长,会回来谢我。
规模会洗牌,付费见真章。这场战争,你我都是棋盘上的人。
本文参与 腾讯云自媒体同步曝光计划,分享自微信公众号。
原始发表:2026-09-15,如有侵权请联系 cloudcommunity@tencent.com 删除
腾讯云开发者

Copyright © 2013 - 2026 Tencent Cloud. All Rights Reserved. 腾讯云 版权所有
深圳市腾讯计算机系统有限公司 ICP备案/许可证号:粤B2-20090059  粤公网安备44030502008569号
腾讯云计算(北京)有限责任公司 京ICP证150476号 | 京ICP备11018762号