垂直消费 Agent:藏在购物车和病历本里的千亿赛道

垂直消费 Agent:藏在购物车和病历本里的千亿赛道

瑭宋元
发布于 2026-09-17 20:48:31
发布于 2026-09-17 20:48:31
通用 Agent 在免费内卷,垂直 Agent 在场景里收钱 2026,谁替用户把事做完,谁就卡住了下一个消费入口
当所有人都在争论"通用 Agent 会不会取代一切"时,一批"只干一件事"的垂直 Agent 已经悄悄赚到了钱——替你下单、替你看病、替你报税、替你填志愿。它们不炫技,不聊天,只做一件事:把事做完。
一、免费的通用,收费的垂直
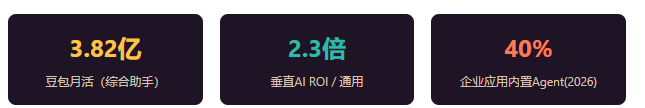
2026 上半年 AI 原生应用榜单出炉:豆包以 3.82 亿 MAU 断层第一,千问 1.67 亿、DeepSeek 1.30 亿紧随其后。通用综合助手占据了绝对流量。
但一个反直觉的事实是——流量最大的,往往最不赚钱。综合助手沦为"免费入口",靠补贴和广告维持;而榜单尾部那些"只做一件事"的垂直 Agent,却率先跑通了付费闭环。
麦肯锡给出硬数据:垂直 AI 部署的平均 ROI 是通用 LLM 的 2.3 倍。Gartner 更预测,2026 年内 40% 的企业应用将内置任务型 Agent。
李彦宏在 Create2026 提出了一个新度量衡——DAA(日活智能体数):"用户真正买单的不是 AI 会不会,而是 AI 能不能帮我把事做完。"这句话,恰好说透了垂直消费 Agent 的底层逻辑。
二、中国消费侧 Agent,已经放量
全球都在谈 Agent,但真正把 Agent 塞进普通人日常的,是中国。原因不是模型更强,而是"水管"本来就通:支付宝、微信支付把身份和授权嵌进了生活;密集的即时物流让一句语音指令几分钟内变成送到家的外卖;少数超级 App 把购物、支付、地图、出行装进同一个账户。
数据已经炸了:
· 蚂蚁"阿福"健康 Agent:月活突破 3000 万,单日提问超 1000 万次,55% 用户来自三线及以下城市;
· 支付宝 AI Pay:2026 年 2 月 23 日突破 1 亿用户,全球首个 AI 原生支付产品,春节周处理超 1.2 亿笔交易;
· 千问:6 天春节通过 Agent 下单 1.2 亿单,1.56 万 60 岁以上老人完成人生第一次网购。
Stanford HAI 的调研更说明问题:83% 中国受访者认为 AI 利大于弊,而美国仅 39%。消费侧的胃口,决定了 Agent 落地速度。
三、一人公司的缩影:8 个 Agent 卖出 3000 顶帽子
垂直消费 Agent 最性感的样本,是"一个人指挥一支 AI 军团"。
· 跨境电商小白张乾超,一个员工没招,靠 Accio Work 上的 8 个 Agent(市场调研、产品设计、开发、客服、合规……)做定制棒球帽,不到两个月接了 50–100 件样品单,卖出 3000 多顶;
· 温杰的 Agent 团队扩到 16 个,一个产品转化率长期上不去,Agent 9 分钟出优化方案,自动改了详情页,转化率自己翻了一倍;
· 极睿科技武彬,用 AI 操盘 6 家网店,累计 GMV 数亿元,人员减半、营收翻 3 倍;
· 义乌商户傅江燕,录一段口型,DeepSeek 生成文案,AI 自动产出 36 国语言带货视频,把袜子卖向全球。
电商零售的 Agent 渗透率已达 67%。AI 正在把"人力密集型"的生意,重写成"算力密集型"——老板发指令,Agent 自己协作、自己交付。
为什么是电商先跑通? 因为它天然有"结果"——GMV、转化率、退货率都是硬指标。Agent 把转化率和客单价提上去,商家当场就愿意付钱。越垂直的赛道,客户越愿意付高价。
四、健康 Agent 下沉县城,院士开"AI 分身"
医疗曾是 AI 落地最慢的领域——误诊的代价,远高于一次错误交易。但 2026 年出现拐点:十余项 AI 影像辅助诊断纳入医保,商业化闭环第一次打通。
消费侧的"阿福"把这件事做到了极致:它听得懂方言、能解读 99% 的常见检验报告、准确率超 95%,包括 6 位院士在内的 500 多位名医在上面开通"AI 分身",牧民骑摩托十几小时才能到的诊室,现在手机上就能问。
更值得玩味的是普惠性:阿福 55% 的用户来自三线以下城市。当一线三甲还在纠结部署,县城和乡镇已经用 Agent 填上了资深医师的缺口。医疗 Agent 的渗透率正从 15% 向 50% 爬升(2026–2028 预测)。
五、壁垒三件套:为什么 7B 能打翻 70B
通用大模型军备竞赛仍在继续,但更高价值的战场,已经转移到"谁把 AI 嵌进了真实工作流"。垂直 Agent 凭什么打得过参数大它十倍的通用模型?三件武器:
① 垂直数据飞轮——越用越懂行业。医疗 AI 在真实病历上迭代出的诊断偏好,通用模型永远学不到。
② 合规架构——把等保、HIPAA 做进"数据访问层"而非输出过滤器,从根上可控。
③ 工作流嵌入深度——不是多一个聊天框,而是成为 ERP、EHR、律所知识库的接口本身。
工程上已成定式:微调管"行为风格",RAG 管"知识时效"。农业基准显示混合架构准确率 86%,7B 域模型在约束任务上常超 70B 通用模型。小而专,反而更可靠、更便宜。
六、定价拐点:从按席位,到按结果
这是垂直 Agent 吃掉 SaaS 的根本经济逻辑。
传统 SaaS 按"人头"收费——席位越多越贵,企业于是拼命控制账号数。但 Agent 是来替人干活的,按人头收反而不合理。Sierra 给出新范式:按处理工单收 1.5–3 美元;EvenUp 按理赔结果收费;国内一体机把 Token 边际成本压到公有云的 1/3–1/5。
当定价从"你养了多少人"变成"你搞定了多少事",Agent 的价值第一次能被精确计量。这也是为什么法律、医疗这些高客单、强合规行业,反而比教育更早跑通付费。
七、冷数据:88% 的试点,死在半路
热情归热情,真相很冷。Forrester 与 Anaconda 2026 年联合调查:88% 的 AI Agent 试点未能进入生产环境;IBM 更直白——仅 25% 的 AI 项目实现了预期 ROI。
三大死因:评估体系缺失(64% 领导者提到"无法量化 Agent 好不好用")、治理摩擦(IT/法务/合规审批卡死,57%)、模型可靠性不足(幻觉、行为不一致,51%)。
还有一个反差陷阱:教育月活已破 1.2 亿,却普遍"高活跃、低付费"——C 端家长与学生订阅意愿弱、学校 B 端预算分散。商业化拐点迟迟未到。
所以,别被"月活"骗了。判断一个垂直 Agent 值不值得信,只看三点:数据飞轮转没转、工作流替没替代人、定价按没按结果。三点占全才算过关,占不全,大概率是演示漂亮、生产用不上。
风险提示: 垂直 Agent 仍可能被大模型"内置成 skill"反噬(详见《Agent 价值大迁徙》)。没有数据飞轮、只做薄封装的"伪垂直",是最先被吞掉的。真正的护城河,是行业 Know-How + 合规架构 + 工作流嵌入的深度。
通用 Agent 在免费内卷, 垂直 Agent 在场景里收钱。
2026,谁替用户把事做完, 谁就卡住了下一个消费入口。
结语:把事做完,才是 Agent 的终点
聊天框里的通用模型,是入口;购物车、病历本、志愿表里的垂直 Agent,才是生意。当 1300 万人每天用 Agent 替自己干活,Token 不再是便宜的额度,而是被场景点燃的算力刚需。下一座金矿不在"更聪明的底座",而在"更懂行的执行"——谁卡住场景,谁就卡住了钱。
本文参与 腾讯云自媒体同步曝光计划,分享自微信公众号。
原始发表:2026-08-24,如有侵权请联系 cloudcommunity@tencent.com 删除
腾讯云开发者

Copyright © 2013 - 2026 Tencent Cloud. All Rights Reserved. 腾讯云 版权所有
深圳市腾讯计算机系统有限公司 ICP备案/许可证号:粤B2-20090059  粤公网安备44030502008569号
腾讯云计算(北京)有限责任公司 京ICP证150476号 | 京ICP备11018762号